Valorisation d'entreprise par la méthode DCF : les deux hypothèses qui font le chiffre
Une valorisation fondée sur les bénéfices futurs n'est pas une mesure. Ce sont deux opinions habillées d'arithmétique.
La formule tient en une respiration. Vous estimez le bénéfice que chaque année à venir devrait dégager, vous réduisez chaque année d'un taux qui rémunère l'attente et le risque (plus l'année est lointaine, plus elle fond), vous additionnez, puis vous ajoutez une somme forfaitaire pour toutes les années au-delà de la prévision. Les évaluateurs appellent ce taux le taux d'actualisation, et cette somme la valeur terminale. C'est le principe de la méthode DCF, qui l'applique aux flux de trésorerie plutôt qu'au bénéfice. Deux données font l'essentiel du chiffre : le taux, et la valeur prêtée aux années lointaines. Dès que vous savez lire ces deux lignes, le chiffre de l'évaluateur devient un raisonnement que vous pouvez discuter.
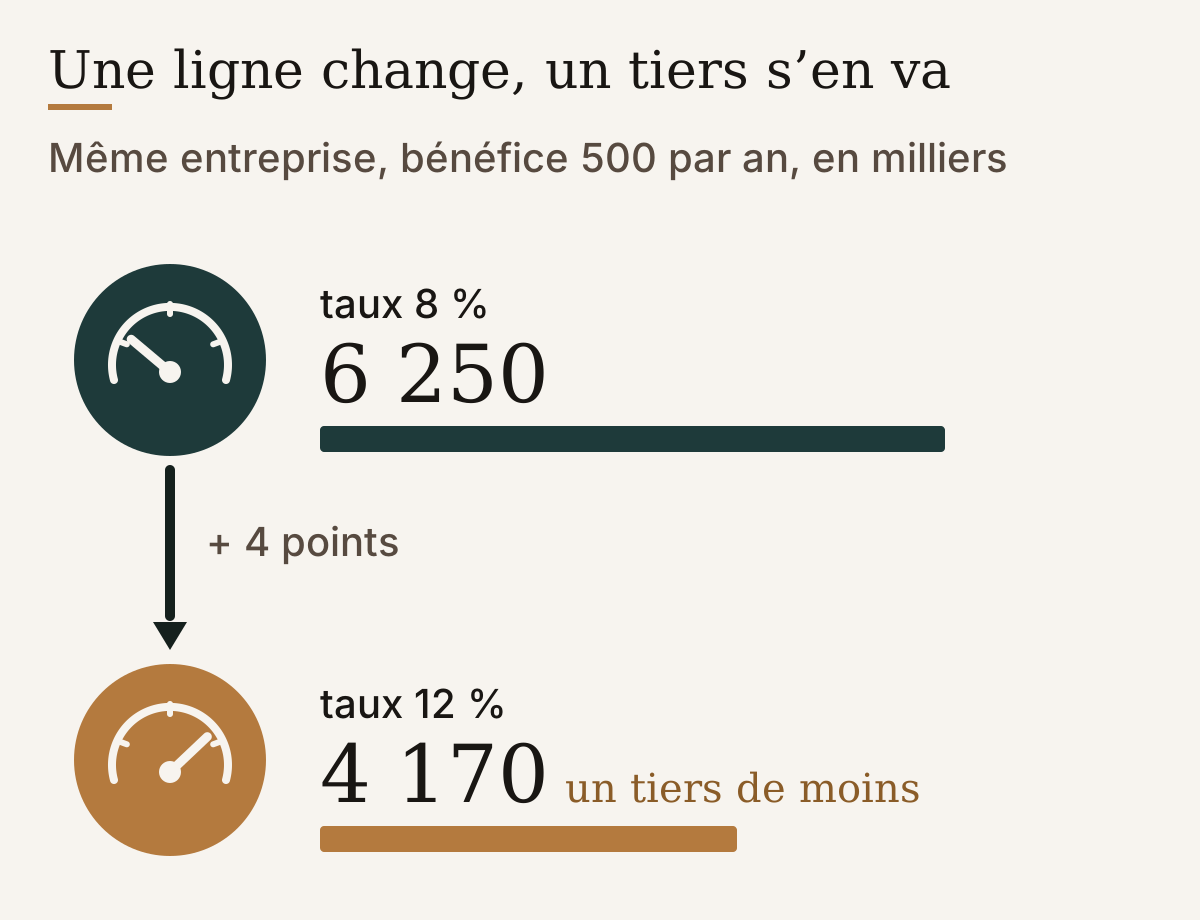
Commençons par le taux. Dans sa version la plus simple, la formule se réduit à une division : un bénéfice annuel durable divisé par le taux. Prenez une entreprise que j'invente, qui gagne 500 000 par an, régulièrement, dans votre monnaie. À 8 %, elle vaut 6 250 000. À 12 %, environ 4 170 000. Quatre points de pourcentage, et un tiers de la valeur a disparu sans que les comptes aient bougé d'un centime.
D'où vient le taux ? Une partie correspond à ce que l'argent rapporterait placé sans risque, et l'évaluateur peut la relever. Le reste est une prime pour le risque propre à cette entreprise, et c'est la prime qui fait l'écart. Elle se discute, d'ailleurs : à quel point l'affaire dépend de son dirigeant, combien de clients portent le chiffre d'affaires, quelle est sa taille. Pour les mêmes raisons, une PME portée par son propriétaire, plus difficile à vendre que les actions d'un grand groupe coté, se voit appliquer un taux plus élevé. Quelqu'un choisit toujours le taux. En Allemagne, par exemple, le droit fiscal a sa propre méthode simplifiée, qui multiplie le bénéfice annuel durable par un facteur fixé dans la loi : 13,75. Cela revient à un taux d'environ 7,3 %. Le ministère des finances peut adapter ce facteur par ordonnance quand les taux d'intérêt évoluent.
L'objection que j'entends le plus souvent : un multiple, soit un prix exprimé en tant de fois le bénéfice annuel, éviterait tout cela. Il n'en est rien. Un multiple, c'est la même division prise à l'envers : diviser par un taux d'environ 7,3 % ou multiplier par 13,75 mène au même résultat. Celui qui vous cite un multiple a choisi un taux sans l'écrire, et c'est pourquoi un multiple isolé cache plus qu'il ne montre.
Les années au-delà de la prévision
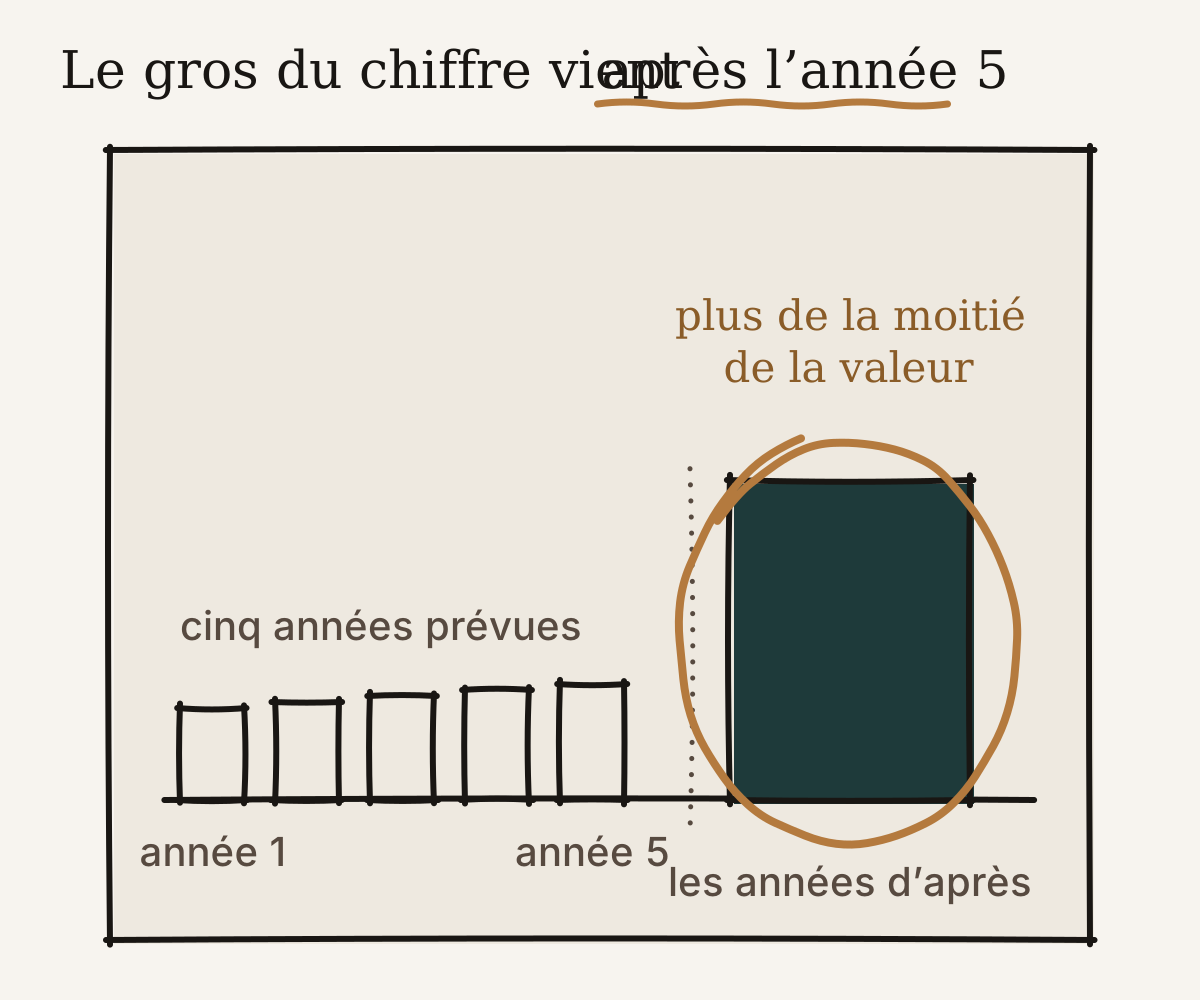
La seconde opinion fait moins de bruit. Une prévision type couvre cinq ans, et tout ce qui suit est rangé dans la somme forfaitaire. Dans les évaluations que je lis, cette somme pèse souvent plus de la moitié du chiffre final. Donnez à mon entreprise inventée cinq années à 500 000, avec un taux de 10 %. Ces cinq années valent aujourd'hui environ 1 900 000. Les années lointaines, valorisées à 500 000 divisé par 10 %, font 5 000 000 au bout de la cinquième année, soit environ 3 100 000 en argent d'aujourd'hui. Additionnez les deux, 1 900 000 et 3 100 000 : l'entreprise vaut 5 000 000 aujourd'hui, et quelque 62 % de ce montant reposent sur des années que personne n'a prévues.
Cette somme tient elle-même à une autre supposition : à quel rythme le bénéfice croît, ou ne croît pas, pour toujours. La formule divise alors le bénéfice par le taux moins la croissance. Supposez 1 % par an au lieu de zéro, et la somme passe de 5 000 000 à environ 5 556 000, à peu près 11 % de plus pour un point d'une hypothèse sur l'éternité. Aucune comptabilité ne peut le prouver.
Objection légitime : l'évaluateur est mieux placé que vous pour poser ces hypothèses. C'est vrai, et vous ne referez pas son travail. Il vous suffit de voir où il plie.
Ce qu'il faut demander avant d'accepter un chiffre
Quatre questions font l'essentiel du travail. Demandez quel taux a été retenu et comment il a été construit, brique par brique. Demandez ensuite le chiffre à deux points de taux au-dessus et deux au-dessous ; si le rapport ne le montre pas, cette fourchette est la première chose qui manque. Demandez quelle part du total vient des années au-delà de la prévision, et quelle croissance on leur a prêtée. Enfin, revenez au point de départ, au bénéfice sur lequel tout le calcul travaille, car les retraitements qu'on lui a appliqués déplacent chaque ligne qui suit.
L'acheteur fera le même calcul, et sa banque aussi, chacun avec son propre taux et sa propre idée des années lointaines. Dans les cessions que je conduis, la négociation porte bien plus sur ces hypothèses que sur le chiffre final, et c'est là qu'un dirigeant garde la main. La prime que retient un acheteur suit les risques qu'il voit, et plusieurs peuvent être réduits dans les deux ou trois ans qui précèdent une vente. Une entreprise qui continue de tourner quand son dirigeant s'absente en est un. Une clientèle où aucun nom ne domine en est un autre, tout comme des comptes qui se passent d'explications. La préparation agit sur le taux.
Un rapport qui donne un seul chiffre, sans montrer ce qu'il devient deux points plus haut ou plus bas, cache précisément les deux lignes qui l'ont décidé. Demandez-les avant que la version de l'acheteur n'arrive sur la table, bâtie sur ses deux hypothèses à lui.