Succession entre associés : que faire quand l'un veut vendre et l'autre non ?
Cette liste sert le jour où vous constatez que votre associé et vous ne voyez plus le même horizon : l'un pense « vendre », l'autre « continuer ».
Quatre voies existent, et mieux vaut les examiner dans cet ordre : l'associé qui reste rachète votre part ; vous vendez ensemble toute l'entreprise à un tiers ; un nouvel associé achète votre part ; ou vous changez de rôle, gardez vos parts et écrivez la date à laquelle la question de vos parts reviendra. Votre pacte d'actionnaires décide souvent lesquelles restent ouvertes ; sans pacte, ce sont les statuts et les règles par défaut du droit de votre pays. Le premier geste vient avant elles : dites votre horizon à voix haute à votre associé, avant que l'un de vous prononce le mot « vendre ».
Avant que le mot « vendre » soit prononcé
Prenons un cas inventé, pas un client. Deux associés dirigent un bureau d'ingénieurs de vingt-cinq personnes. L'un a 61 ans et se voit encore là trois ans ; l'autre en a 48 et compte en douze. Ni l'un ni l'autre ne l'a dit. Quand le cadet refuse un investissement « pour voir », l'aîné y entend un refus de le racheter, et dès lors chaque réunion parle d'autre chose.
-
Dites votre horizon, en années. « Je me vois encore ici dans trois ans, pas dans dix » est un horizon, pas une décision de vendre, et il se dit avant toute question de prix. Dans les mandats que je mène, le désaccord qui bloque une entreprise ne porte presque jamais sur le prix : il naît de ce que l'un a décidé en silence et que l'autre l'apprend en même temps que la banque.
-
Relisez ensemble le pacte d'actionnaires et les statuts. Le pacte d'actionnaires est le contrat entre associés qui fixe qui peut vendre à qui, à quel prix, et ce qui se passe si l'un s'en va ; les statuts sont le règlement de base de la société. Cherchez les clauses de sortie : un droit de préemption (les autres achètent d'abord), une méthode de prix de rachat, une clause de sortie conjointe (celui qui vend peut entraîner l'autre, ou doit le laisser suivre), une non-concurrence. Ce que coûte un pacte mal rédigé mérite un article à part.
-
Pas de pacte ? Demandez à votre avocat ce que chacun peut faire seul. Sans pacte, les règles par défaut de votre pays pour la forme de votre société tranchent. D'après ce que je vois, c'est en général moins que ce que chacun des deux croyait.
-
Vérifiez que vous êtes libre de vendre votre part à qui vous voulez. En Suisse, en Allemagne et en Autriche, par exemple, la loi permet aux statuts de soumettre le transfert d'une part à l'approbation de la société, ce qui, à deux associés, revient à celle de votre associé ; ailleurs, demandez à votre avocat ce que vos statuts peuvent interdire. En Suisse, par exemple, céder une part de société à responsabilité limitée (Sàrl) requiert l'approbation de l'assemblée des associés, qui peut refuser sans motif, sauf si les statuts en disposent autrement. Si elle refuse, cette même loi suisse permet à l'associé qui veut partir de demander au tribunal de sortir pour de justes motifs.
-
Fixez une seule méthode de prix avant que quiconque avance un chiffre. Choisissez ensemble un évaluateur, écrivez la méthode (celle du pacte, s'il en prévoit une), et convenez que le même chiffre vaut pour toutes les voies. Un prix lancé avant la méthode devient le point de départ du conflit.
-
Vérifiez ce que l'entreprise peut financer. Le rachat par l'associé qui reste se paie le plus souvent sur plusieurs années, avec les bénéfices de l'entreprise, un crédit bancaire et parfois un prêt vendeur : vous attendez une partie de votre prix. Avant d'en accepter un, lisez ce que risque le vendeur qui prête à son acheteur.
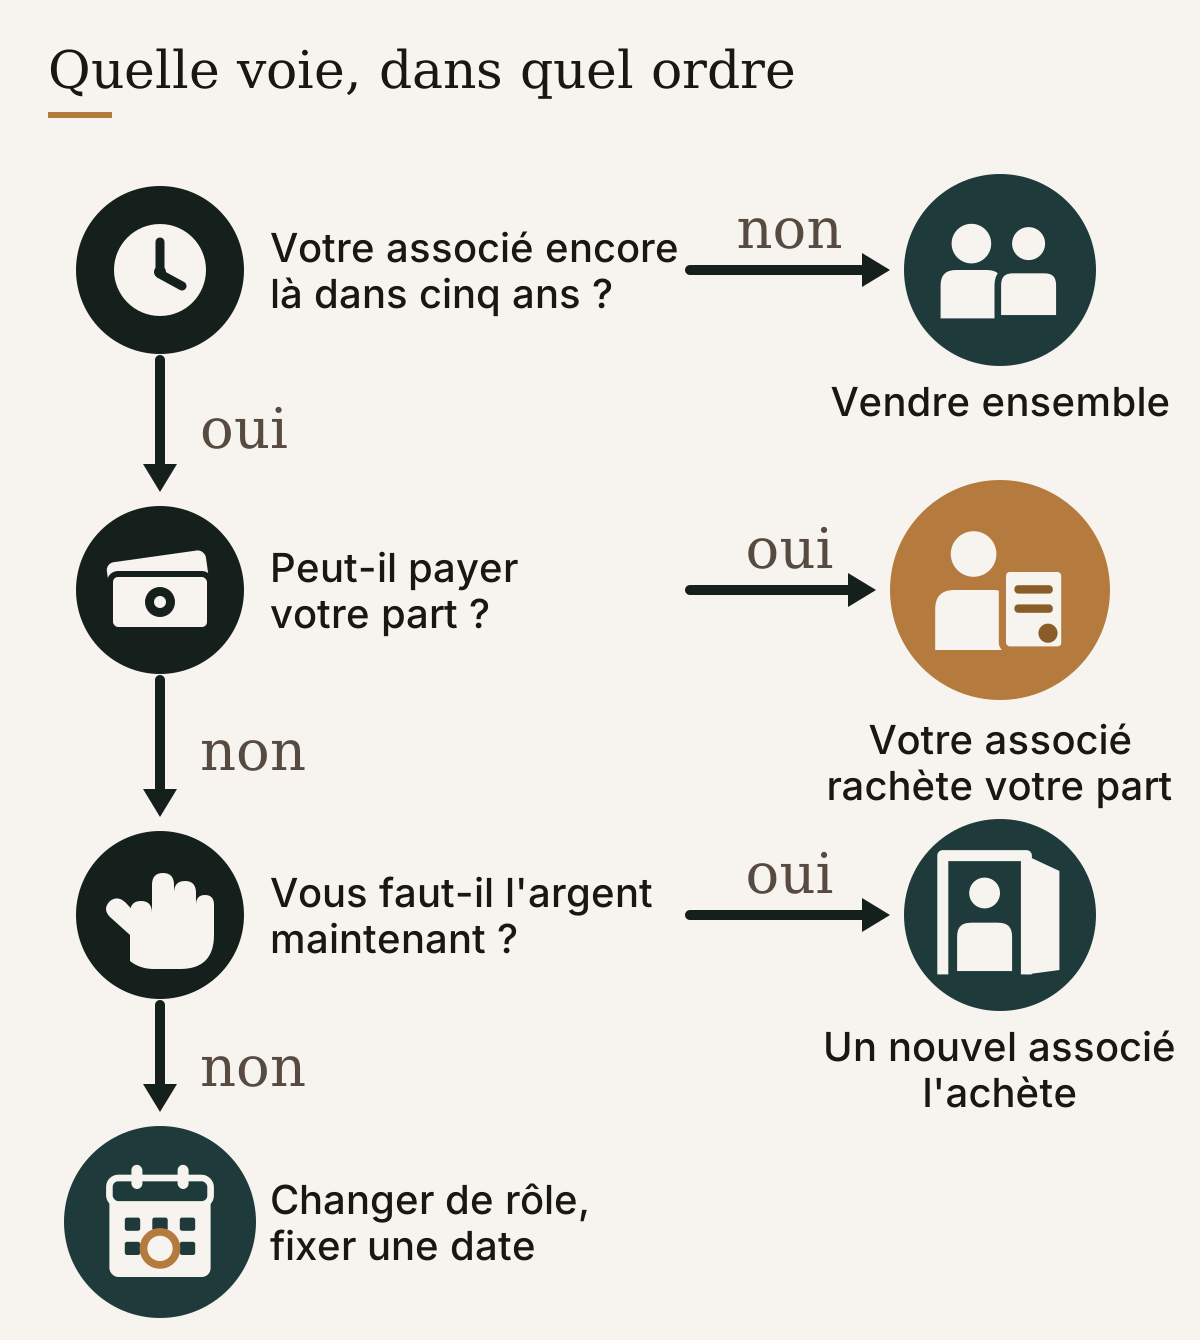
Les quatre voies, dans l'ordre où les examiner
-
Votre associé rachète votre part. Examinez cette voie en premier ; elle reste ouverte si deux réponses sont oui : votre associé sera-t-il encore là dans cinq ans, et peut-il payer votre part ? Si oui, clients et équipe gardent le même visage à la porte, et aucun tiers n'a besoin d'entrer.
-
Vendre ensemble. Si votre associé compte lui aussi partir d'ici quelques années, vendez toute l'entreprise à un tiers, côte à côte. Dans la pratique, un acheteur paie l'entreprise entière plus cher que deux moitiés achetées séparément, et une part seule, minoritaire ou de moitié, se vend avec une décote.
-
Un nouvel associé achète votre part. Si votre associé ne peut pas payer et qu'il vous faut l'argent maintenant, l'acheteur peut être un cadre de la maison, un repreneur extérieur ou un investisseur. C'est à l'associé qui reste de choisir avec qui il travaillera pendant des années ; un successeur minoritaire et un investisseur financier ne font pas le même voisin.
-
Changer de rôle, fixer une date. S'il ne vous faut pas l'argent maintenant, vous quittez la direction opérationnelle et gardez vos parts, avec leurs dividendes et un siège au conseil. Une date écrite dit quand la question de vos parts reviendra, ou quand la part sera vendue au prix que donne la méthode du point 5 ; sans cette date, vous avez seulement reporté.
Ce qui fait avancer l'entreprise pendant ce temps
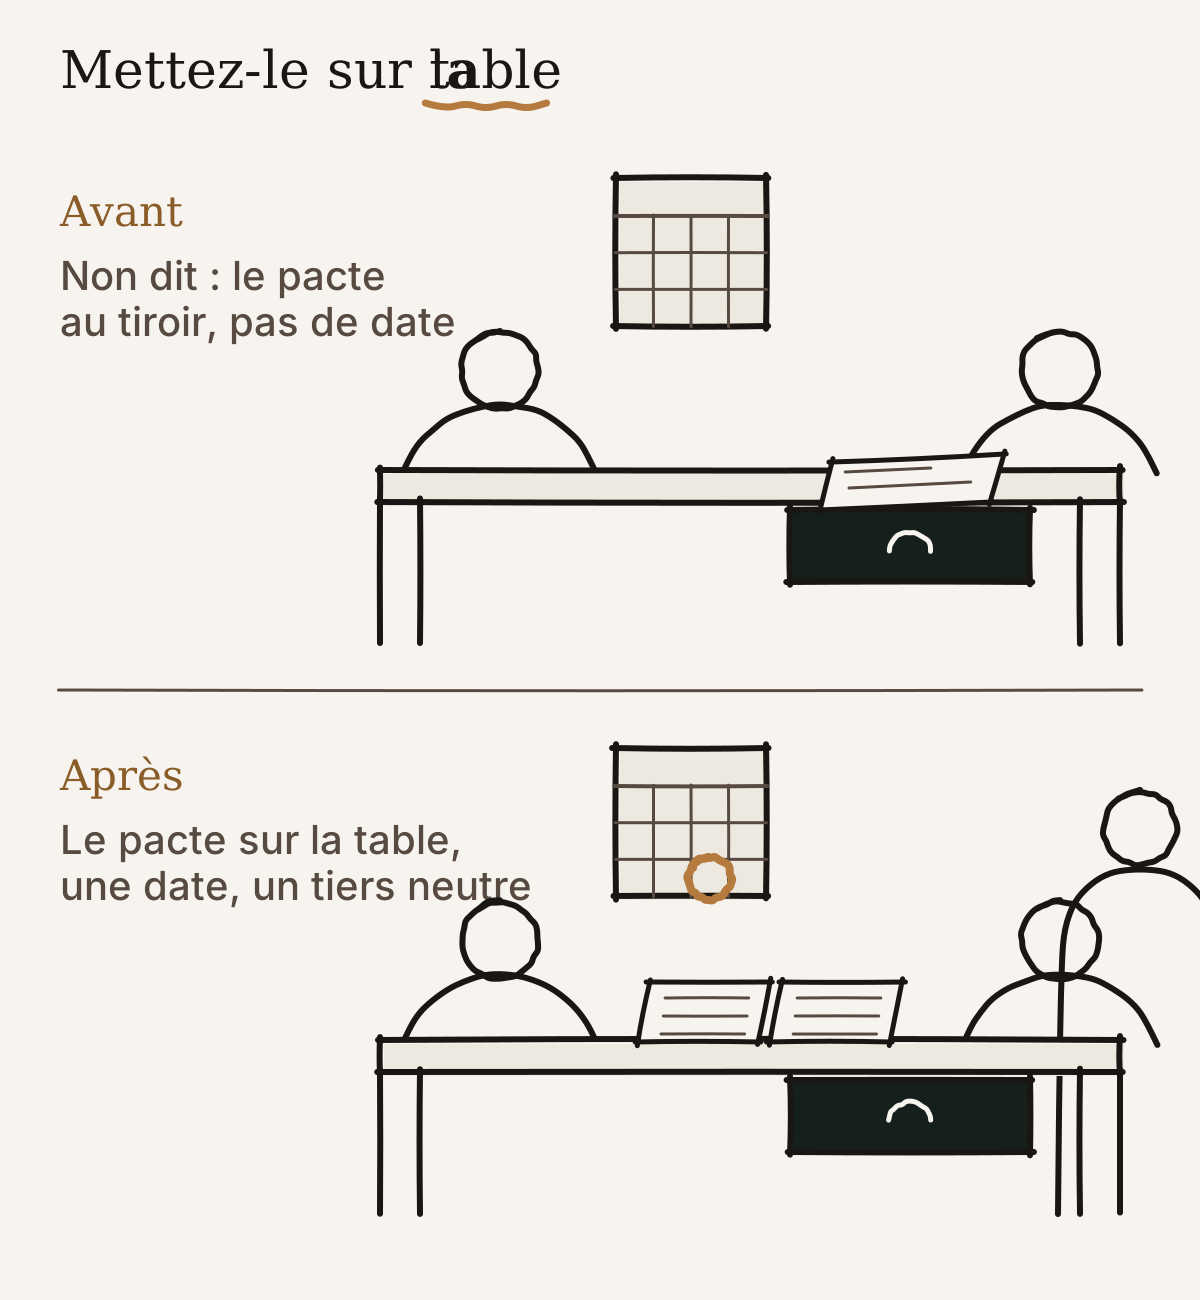
- Mettez une date sur chaque étape. La relecture du pacte, l'évaluation, la réponse de la banque, la décision : chacune va dans un calendrier commun. C'est la date qui empêche un désaccord de tourner au blocage.
-
Faites conduire le processus par un tiers neutre. Ce ne peut être aucun de vous deux : dans un désaccord entre associés, celui qui conduirait le processus serait à la fois partie au conflit, décideur et personne concernée. Vous décidez toujours tous les deux ; vous cessez seulement de piloter votre propre désaccord comme un projet, et un premier entretien montre si ce rôle vaut d'être confié.
-
Décidez dès maintenant de ce qui se passe si vous restez en désaccord. Une clause de médiation est une réponse. Dans un pacte à deux, il existe aussi la clause d'offre croisée, où l'un propose un prix et l'autre choisit d'acheter ou de vendre à ce prix ; faites vérifier par votre avocat si et comment elle fonctionnerait chez vous.
-
Laissez l'entreprise avancer. Les décisions d'investissement et d'embauche ne peuvent pas attendre que vous soyez d'accord. Une entreprise en suspens se voit : clients, banque et candidats le remarquent.
L'ordre des quatre voies compte moins que le moment où vous commencez à les regarder. L'associé qui dit tôt son horizon trouve en général les quatre portes encore ouvertes ; celui qui attend que l'autre devine n'en trouve souvent plus qu'une.