Transmission d'entreprise à titre gratuit ou vente à ses enfants : laquelle choisir ?
Pour remettre votre entreprise à l'enfant qui la dirigera, deux voies existent. Vous pouvez la lui donner, ou la lui vendre, à un prix convenu en famille.
Donnez-la si vous n'avez pas besoin de son prix pour vivre, et si ce que vous possédez hors de l'entreprise suffit à donner à vos autres enfants leur juste part. Sinon, vendez-la, même à un prix familial, payé sur plusieurs années avec les bénéfices de l'entreprise. Dans les mandats que je mène, deux questions se tranchent avant tout rendez-vous chez le fiscaliste : de quoi vivrez-vous, et que recevront vos autres enfants ? La fiscalité vient ensuite. Elle dit comment faire, pas quoi faire.
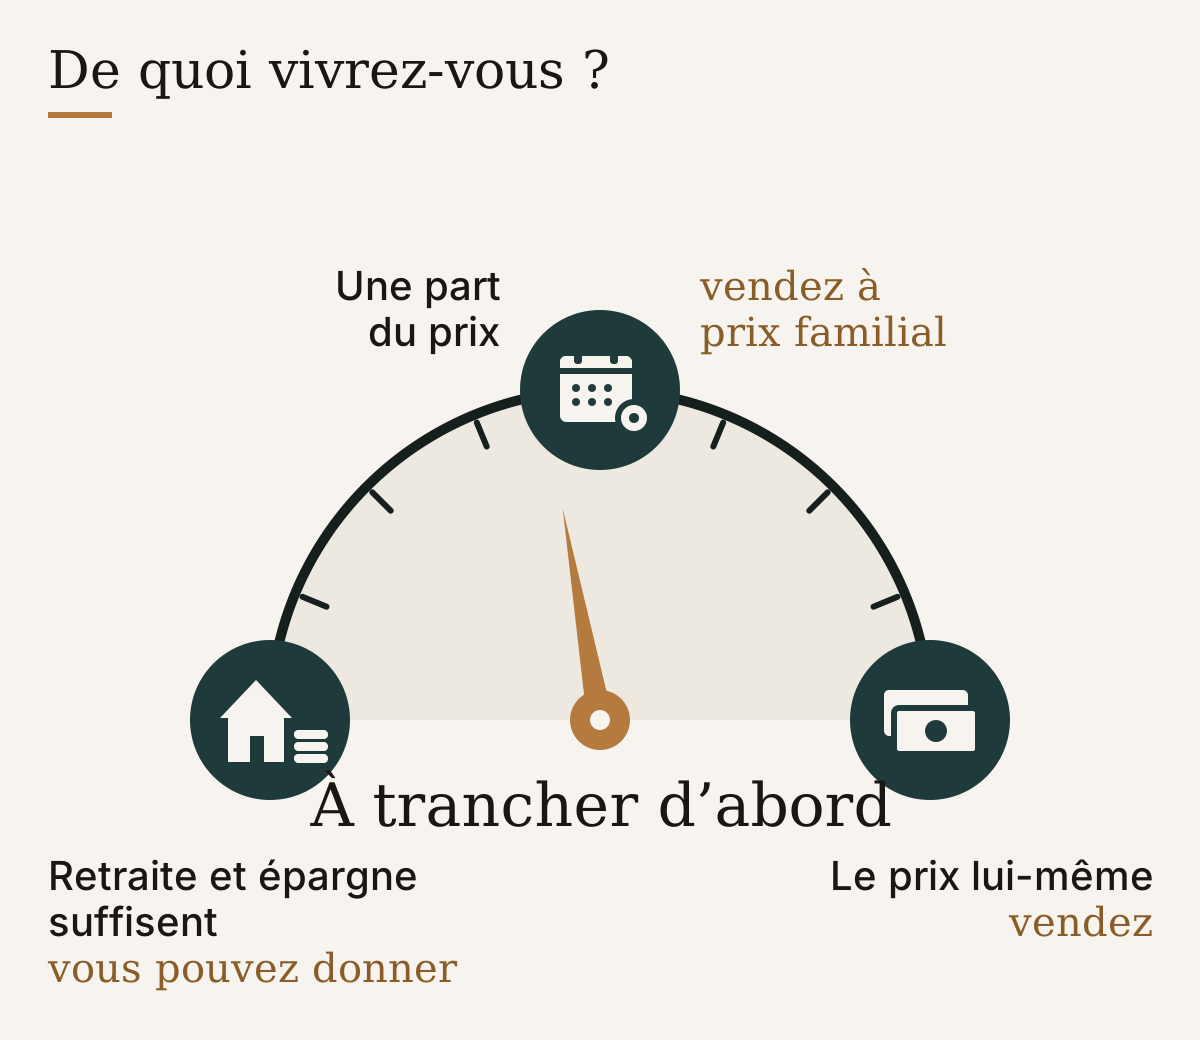
De quoi vivrez-vous, une fois les actions cédées ?
Une donation ne rapporte aucun prix. Votre revenu doit alors venir d'ailleurs : retraite, épargne, loyers, un salaire de transition dont la fin est fixée d'avance. Une vente fait entrer le prix, étalé sur les années que votre enfant met à le payer. Posez donc la question sans détour : de quelle part de ce prix avez-vous besoin ? Si votre retraite et votre épargne suffisent, vous pouvez donner. S'il vous faut une part du prix, vendez à prix familial, payé sur des années. S'il vous faut le prix lui-même, vendez.
Un montage revient souvent : vous donnez les actions, gardez le bâtiment où l'entreprise travaille et le louez à l'entreprise. Le loyer fait alors une partie du travail d'un prix. Il doit être un loyer de marché : trop haut, il assèche la société de votre enfant ; trop bas, il lui fait un second cadeau que les autres remarqueront.
Que recevront vos autres enfants ?
Avec une donation, la compensation des autres doit venir de hors de l'entreprise : un bien immobilier, un portefeuille de titres, une assurance-vie. Si cela ne suffit pas, l'enfant qui reprend verse aux autres la différence, une soulte, au fil des années ; fixer un montant juste quand un seul enfant reprend fait l'objet d'un article à part. Avec une vente, le prix rejoint votre patrimoine, partagé plus tard entre tous vos enfants.
Le prix familial se situe entre les deux. En dessous de ce que paierait un tiers, la remise est un cadeau fait à un enfant, quel que soit le nom du contrat, et les autres la compteront comme tel. Imaginez la sœur, enseignante, qui n'a jamais mis les pieds à l'atelier de peinture et apprend à un déjeuner d'anniversaire ce que son frère a payé : elle ne lira pas le titre du contrat.
Savoir si ce que vous avez donné, ou la remise d'un prix familial, sera plus tard réintégré dans votre succession et partagé avec le reste, c'est une question pour votre notaire ou votre avocat, là où vous vivez. Demandez pendant combien de temps, et sur quelle valeur : celle du jour de la donation, ou celle du jour de votre décès. En Suisse, par exemple, une entreprise donnée à un enfant est, par défaut, comptée dans votre succession à sa valeur au jour de votre décès. Vous pouvez l'exclure expressément, mais chaque enfant garde sa réserve, un minimum protégé égal à la moitié de sa part légale. Celui qui reçoit moins peut la faire reconstituer, donations faites de votre vivant comprises.
Comment se paie, concrètement, une vente à un enfant
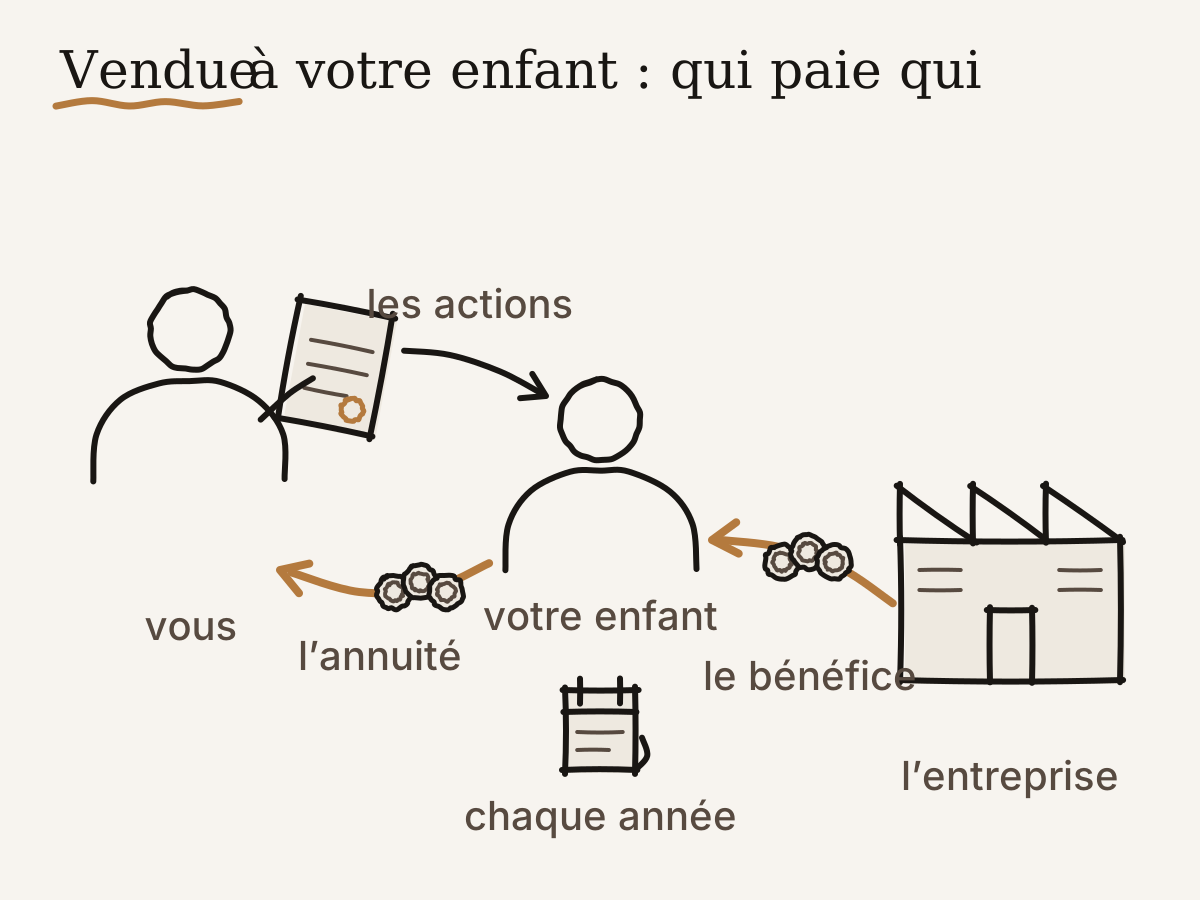
Votre enfant a rarement le prix en banque. Il le paie sur plusieurs années, le plus souvent cinq à dix dans ma pratique, avec les bénéfices que l'entreprise distribue en dividendes, à lui ou à une société qu'il a créée pour acheter les actions. Si vous acceptez vous-même des annuités, vous devenez le créancier de votre enfant : c'est un prêt vendeur, une dette de l'acheteur envers vous, et ce que risque le vendeur ne change pas en famille.
Ce que l'entreprise peut porter fixe le prix familial : les bénéfices qu'elle peut distribuer sur ces années, moins ce qu'elle doit garder pour investir et tenir une mauvaise année. Le prix familial finit souvent par être ce que l'entreprise peut payer, plutôt que ce qu'un tiers offrirait. Chaque printemps, le dividende arrive sur le compte de votre enfant ; quelques jours plus tard, l'annuité en repart vers le vôtre.
Le fisc peut, lui aussi, regarder la remise d'un prix familial. En Allemagne, par exemple, l'impôt sur les donations vise tout transfert sans contrepartie, dans la mesure où il enrichit le bénéficiaire aux dépens du donateur. La remise d'un prix familial y est donc traitée comme une donation, pour la part que votre enfant ne paie pas.
Une donation d'entreprise à un enfant est-elle imposée, à quel taux, et un prix de faveur change-t-il quelque chose : demandez-le à votre fiscaliste, là où vous vivez. La réponse change d'un pays à l'autre, parfois d'une région à l'autre. Elle ne se devine pas d'après le voisin qui a transmis son garage.
La manière de payer le prix soulève parfois ses propres questions. En Suisse, par exemple, prenez un enfant qui achète par une société qu'il détient et vous paie avec les réserves, ces bénéfices d'années passées. Supposez que ces réserves existaient déjà à la vente, n'étaient pas nécessaires à l'exploitation et sont distribuées dans les cinq ans. Si vous saviez, ou deviez savoir, qu'elles financeraient le prix, cette part est imposée comme votre revenu, au lieu d'un gain en capital privé exonéré.
La fiscalité choisit la forme : donation, vente ou mélange, une part donnée et une part vendue, un paiement étalé, le bâtiment gardé. Elle ne décide pas de quoi vous vivrez, ni de ce que recevront les autres.
Les deux voies côte à côte
| La donner | La lui vendre | |
|---|---|---|
| Ce dont vous vivez | Vos autres revenus | Le prix, étalé sur des années |
| Ce que reçoivent vos autres enfants | Une compensation trouvée hors de l'entreprise, ou une soulte | Leur part du prix, plus tard, dans votre succession |
| Ce que paie l'enfant qui reprend | Rien, ou une soulte aux autres | Le prix, sur plusieurs années, avec les bénéfices |
| Qui porte le risque si l'entreprise va mal | Vos autres enfants, si leur compensation n'a pas été réglée | Vous, créancier de votre enfant |
| Ce qu'il faut évaluer | L'entreprise, pour fixer la compensation | L'entreprise, pour fixer le prix |
Les deux premières lignes font l'essentiel de la décision. La quatrième est celle que les familles lisent trop tard.
À qui convient quelle voie : une menuiserie, deux façons
Prenez une menuiserie de vingt-cinq personnes, dirigée par deux parents de 64 et 62 ans. Sur leurs trois enfants, seul l'aîné y travaille, d'abord à la plaqueuse de chants, aujourd'hui à la planification des chantiers. Un cas de figure, pas un client.
Dans le cas A, la maison des parents est payée, leur retraite suffit, et ils possèdent en propre le bâtiment de l'atelier, qu'ils louent à l'entreprise. Ils donnent les actions à l'aîné et gardent le bâtiment. Les deux autres reçoivent la maison de vacances et un portefeuille, et les trois signent l'accord.
Dans le cas B, les mêmes parents n'ont ni le bâtiment ni le portefeuille, et ils comptaient sur le prix. Ils vendent à l'aîné ce que la menuiserie peut payer sur huit ans, et ce prix, partagé plus tard, fait la part des deux autres. Même sciure au sol ; ce qui change, c'est ce que les parents possèdent hors de l'entreprise.
La donation convient au parent dont la retraite, l'épargne ou les loyers suffisent, et qui peut compenser les autres enfants sans vider l'entreprise. La vente convient au parent qui a besoin du prix, ou dont les autres enfants ne peuvent être compensés qu'avec ce prix. Un mélange, donner une part et vendre le reste, ou donner les actions et garder le bâtiment, sert quand l'un des deux comptes ne tombe pas juste.
Le parent qui tranche seul est à la fois donateur ou vendeur, parent de chaque enfant assis à table et chef de projet, et ces rôles tirent en sens contraires. Une instance neutre qui conduit le processus, ou un conseil de famille, les sépare, et c'est toujours le parent qui décide.