Paiement de l'earn-out : comment s'assurer que l'acheteur versera vraiment le complément de prix ?
Un earn-out, c'est la part de votre prix versée plus tard, si l'entreprise atteint des objectifs convenus. Traitez-le comme un prêt que vous faites à l'acheteur, sans aucune sûreté, pendant deux ou trois ans. Dans les ventes que je conduis, la plupart des vendeurs ne demandent jamais ce qu'une banque exigerait avant de prêter la même somme.
Alors, comment s'assurer que l'acheteur paiera ? La formule ne le garantit pas, le contrat seul non plus. Raisonnez en prêteur. Demandez qui est votre débiteur et ce qu'il possède, puis obtenez trois papiers avant de signer. Un : un engagement de payer de la part de quelqu'un qui existe et possède des biens, le groupe derrière l'acheteur ou sa banque. Deux : une part du prix différé déposée chez un tiers, ce qu'on appelle un séquestre. Trois : une clause qui rend tout le solde dû d'un coup si l'acheteur revend l'entreprise, la fusionne ou cesse de payer. Le calcul de l'earn-out est un sujet à part ; ici, une seule chose m'intéresse : que l'argent arrive.
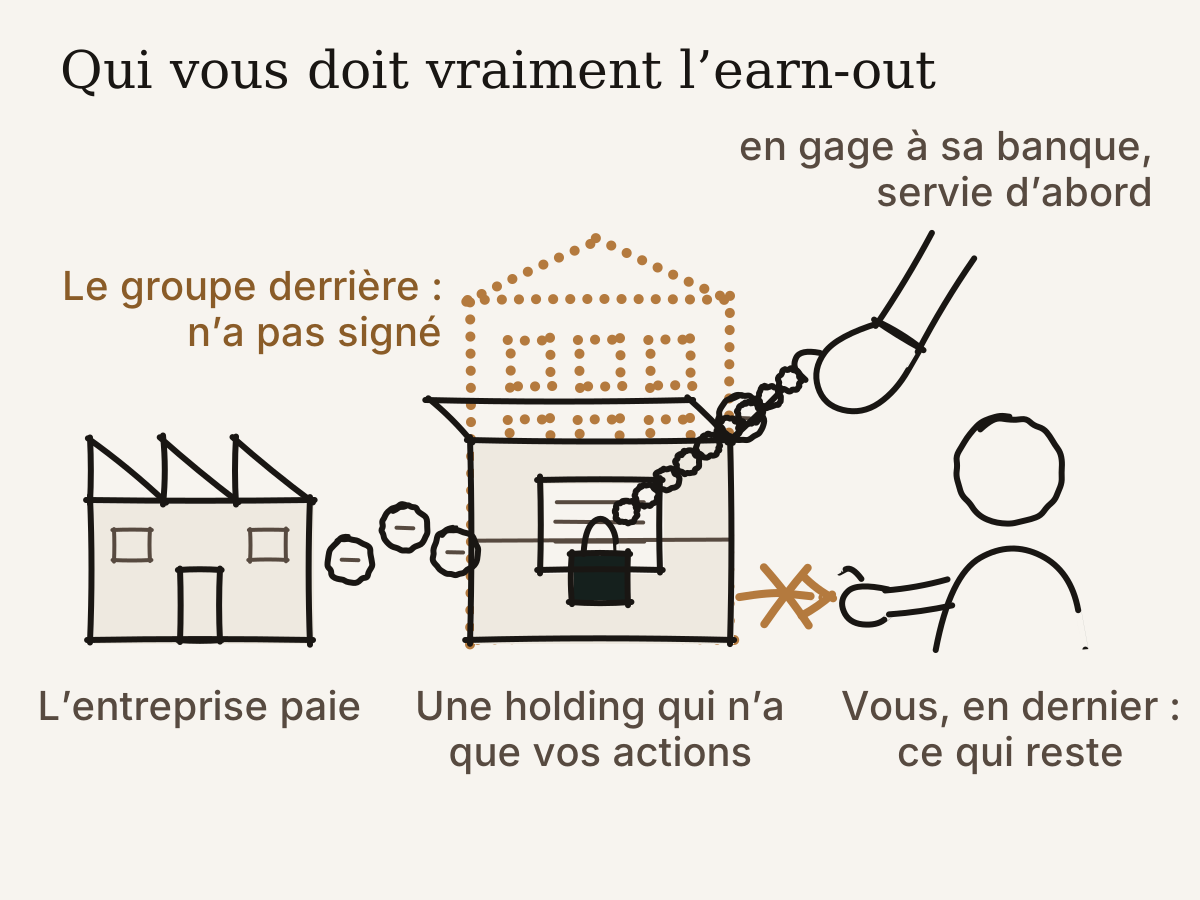
Première objection : l'acheteur est un groupe solide. Peut-être. Lisez alors la page des signatures. Le plus souvent, la société qui vous doit l'earn-out est une holding de reprise, créée pour l'achat, sans histoire, dont le seul actif est le bloc d'actions qu'elle vient de vous acheter. Ces actions sont nanties, c'est-à-dire données en gage, à la banque qui a financé l'opération. L'argent de votre earn-out vient de l'entreprise que vous avez vendue, qui fait remonter ses bénéfices à la holding. Si la holding ne peut plus payer, la banque qui tient le gage se sert la première sur les actions. Vous êtes un créancier sans sûreté, servi en dernier, et vous recevez ce qui reste, s'il reste quelque chose. Quant au groupe, aux investisseurs ou à la personne derrière la holding : s'ils n'ont rien signé eux-mêmes, ne comptez pas sur eux. La holding a aussi d'autres coûts pour le vendeur.
Deuxième objection : le contrat dit qu'ils me doivent la somme. C'est exact. Un contrat vous donne une créance, et une créance vaut ce que le débiteur peut payer le jour de l'échéance. Prenez une entreprise d'emballage de quarante personnes, un cas de figure, pas un client. Le prix est de 8 millions, dont 1,5 million différé sur trois ans et dû par une holding créée pour l'achat. La deuxième année, la banque de la holding durcit ses conditions et garde pour ses propres remboursements chaque dividende que l'entreprise fait remonter. Les objectifs sont atteints, l'earn-out est acquis, et la holding n'a rien d'autre que les actions pour le payer. Le contrat est limpide. Il n'y a simplement personne derrière.
Troisième objection, une affaire de bonnes manières : demander des sûretés va vexer l'acheteur. Sa propre banque lui en a demandé sans rougir, et il a signé. Un acheteur qui refuse de faire signer sa société mère vous dit ce que la société mère pense du plan.
Le premier papier, le garant qui existe, peut prendre deux formes. La société mère ou les investisseurs derrière la holding s'engagent à payer si la holding ne paie pas. Ou la banque de l'acheteur émet une garantie bancaire : elle promet de vous payer dès que vous le demandez, sans discuter du motif, contre une commission annuelle que paie l'acheteur ; comme elle lui coûte, elle ne couvre souvent qu'une partie du montant différé. Quand ce sont des personnes privées qui garantissent, vérifiez la forme d'aussi près que la promesse. En Suisse, par exemple, une personne privée qui garantit la dette d'autrui par un cautionnement de plus de 2000 francs doit signer devant notaire. Si elle est mariée, il lui faut aussi le consentement écrit de son conjoint. Qu'il manque l'un ou l'autre, et l'engagement n'est pas valable. Où que vous vendiez, demandez à votre avocat quelle forme rend l'engagement valable.
Le deuxième papier, le séquestre, répond à une quatrième objection : ce serait l'outil de l'acheteur. Il sert tout autant le vendeur. À la signature, une part du prix différé est déposée chez un tiers : vous tenez de l'argent qui existe déjà, et non plus une promesse, et le tiers le verse quand l'objectif est atteint. L'acheteur immobilise des liquidités qu'il préférerait garder, si bien que le séquestre couvre d'habitude une partie, rarement le tout.
Le troisième papier est une clause que les juristes appellent exigibilité anticipée : tout le solde devient dû d'un coup si l'acheteur revend l'entreprise, la fusionne ou manque une échéance. Après une revente, l'indicateur de votre earn-out n'est plus mesurable ; après une fusion, les chiffres de votre ancienne entreprise se fondent dans ceux d'une autre.
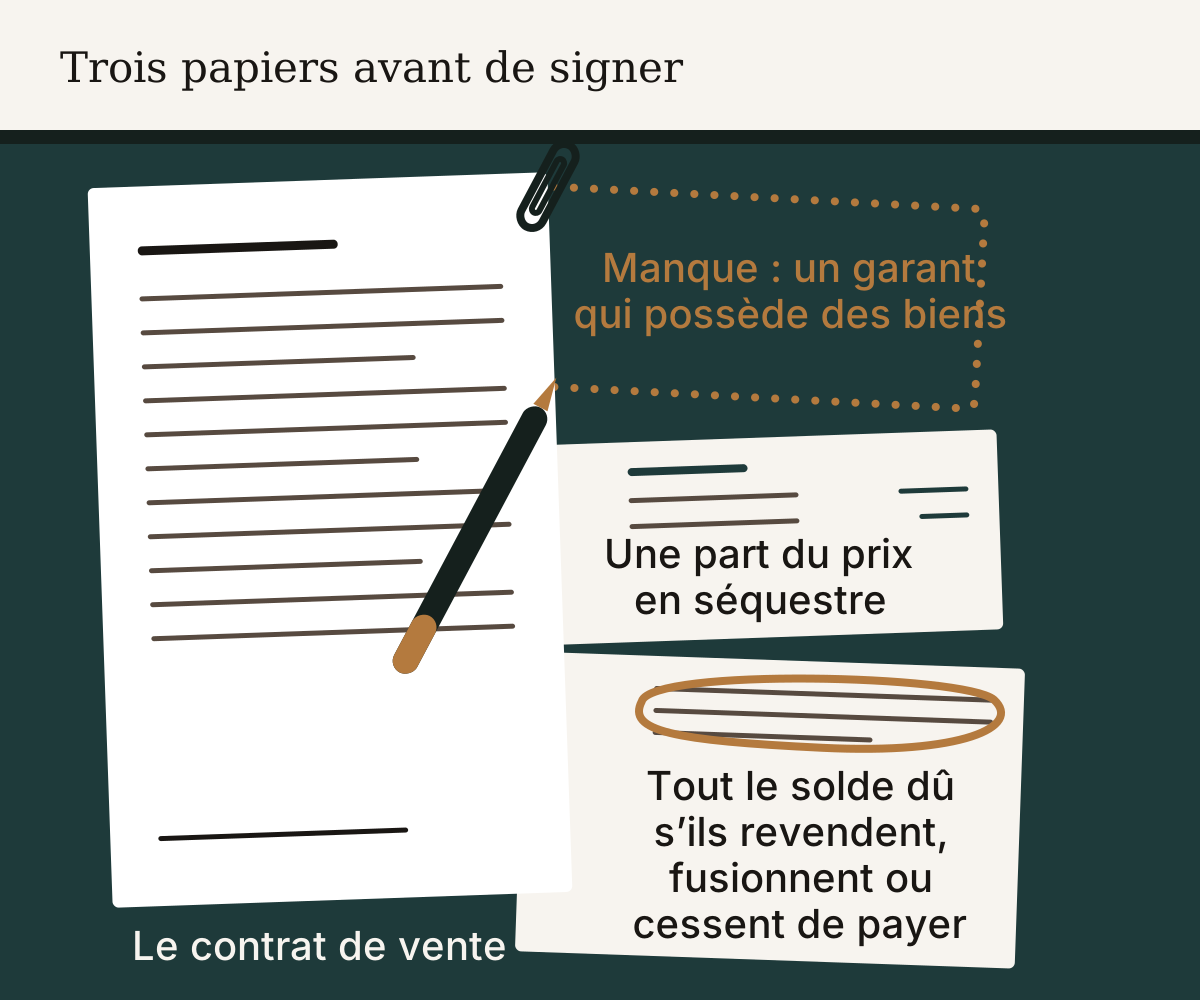
Des trois, la lettre du garant est celle que je trouve le plus souvent absente du dossier. Une vérification encore avant de signer. Lisez ce que la banque de l'acheteur impose à la holding : son contrat de prêt interdit souvent de vous payer tant qu'elle n'est pas remboursée, ou vous fait passer derrière elle. Demandez à voir la lettre de la banque, et faites écrire dans votre propre contrat ce qui passe avant vous. Cette lecture a sa place au début, avant la lettre d'intention ; c'est le travail d'une instance neutre qui conduit le processus et lit la structure de l'acheteur tant que vous pouvez encore vous retirer.
Ces papiers se négocient avant que le montant de l'earn-out soit arrêté, jamais après. Un acheteur qui ne peut offrir aucun garant demande en réalité un earn-out plus petit, ou un prix payé autrement.
Alors, avant de vous demander si l'acheteur paiera, posez-vous cette question : qui me doit cette somme, et que possédera-t-il le jour de l'échéance ? Si la réponse est une holding sans histoire et sans garant, votre earn-out est un espoir. Et dans un prix, un espoir compte pour zéro.