Payé en actions de l'acquéreur : la part du prix qui est en réalité un placement
Les actions de l'acquéreur ne sont pas une façon de vous payer. C'est une seconde transaction, où l'acheteur, c'est vous : vous placez une partie de votre prix dans la société d'un autre, à un prix qu'un autre fixe, avec une sortie qu'un autre contrôle.
Un cas de figure : une entreprise d'emballage de quarante-cinq personnes, un propriétaire de soixante-trois ans, et un groupe détenu par un fonds d'investissement qui la convoite. L'offre : dix millions (francs ou euros, peu importe), sept en espèces, trois en actions du groupe. Le propriétaire passe quatre mois à discuter pour savoir si l'entreprise vaut 6,0 ou 6,1 fois son bénéfice annuel. Les trois millions en actions, eux, ont droit à un après-midi.
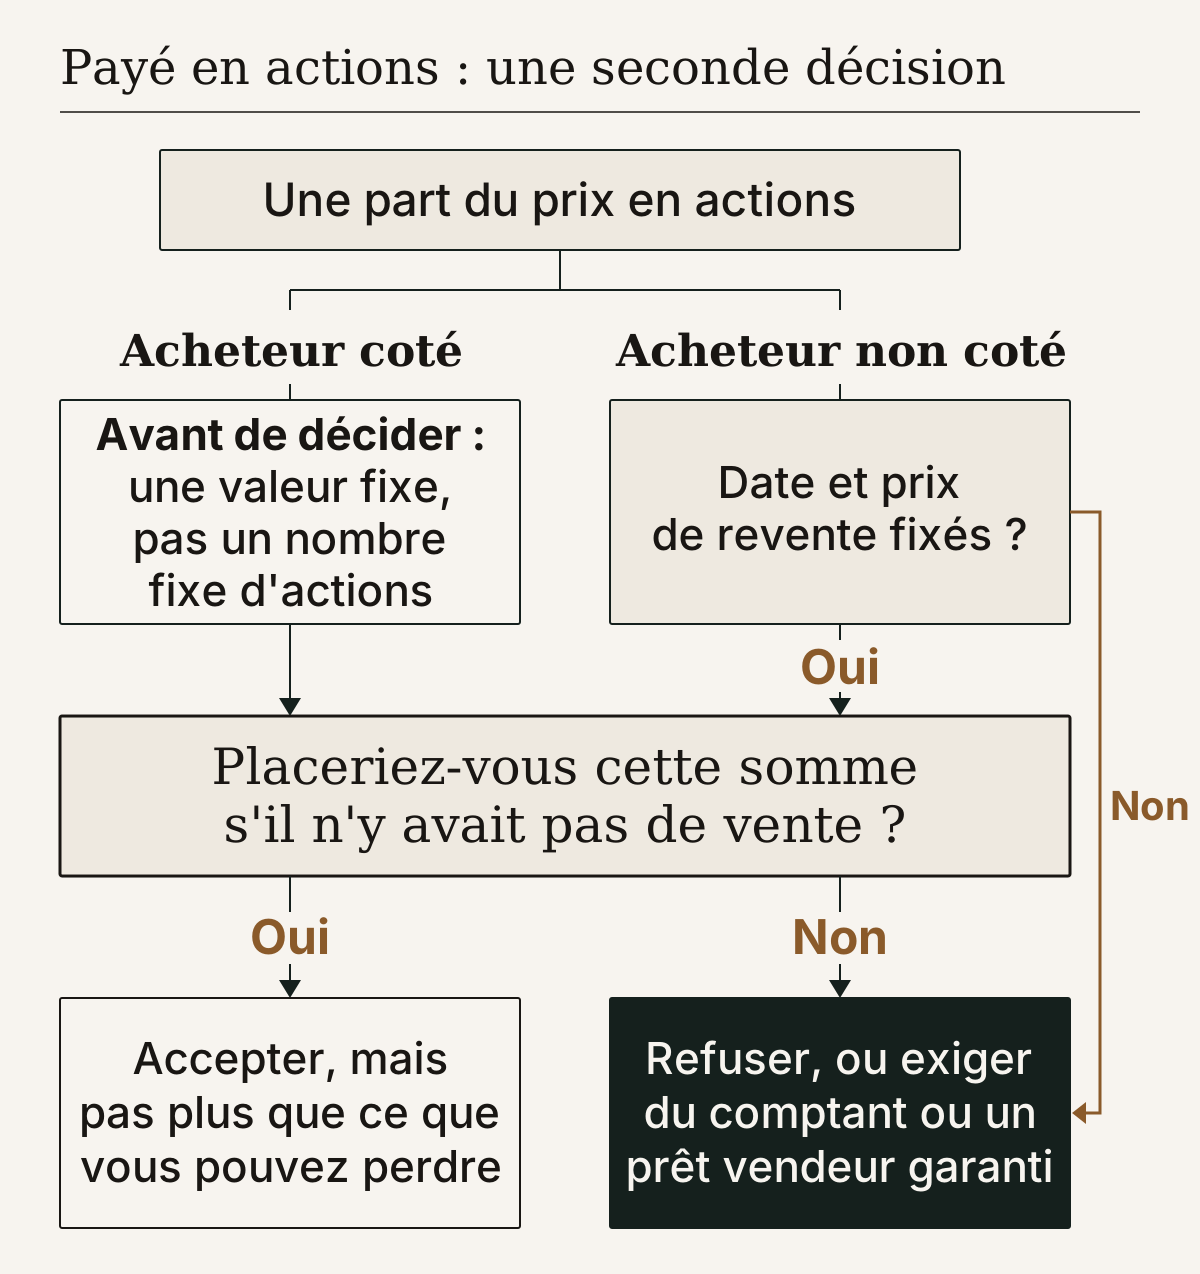
La réponse habituelle : les actions d'un acheteur coté, négociées en bourse, valent de l'argent comptant. Presque. Une période de blocage vous interdit souvent de vendre un temps, et personne ne connaît le cours du jour où elle prend fin. Le cours bouge aussi avant le closing, quand actions et argent changent de mains, souvent des mois après la signature. Fixez le nombre d'actions, et cette variation, à la hausse comme à la baisse, est pour vous. Fixez la valeur, et l'acheteur ajoute souvent un couloir de cours : votre valeur n'est garantie que si le cours reste dans une fourchette, disons dix pour cent de part et d'autre ; au-delà, si le cours baisse encore avant le closing, la différence est pour vous.
Avec des actions non cotées, c'est plus difficile. Sans marché, elles valent ce que dit le tableur de l'acheteur. Pour les vendre, il vous faut un acquéreur pour une minorité dans un groupe privé, et souvent l'accord de la société, que les droits suisse et allemand permettent aux statuts d'exiger. Sans clause de sortie datée (le droit de revendre vos actions à l'acheteur ou à ses propriétaires à une date fixée) ni formule de prix convenue dès maintenant, par exemple le multiple qu'il a payé pour votre société, une participation minoritaire vaut ce que décide la majorité.
Pour des actions cotées, je demande une valeur fixe avec le couloir de valeur garantie le plus large possible, plutôt qu'un nombre d'actions fixe, et une période de blocage supportable. Pour des actions non cotées : la sortie datée et la formule, et l'accord de la société à votre future vente, donné dès aujourd'hui. Face à un acheteur allemand, dans les deux cas : son engagement écrit de demander le report d'imposition décrit plus bas. En tant que minoritaire : un accès annuel aux comptes ; une règle si vous partez tôt ou êtes écarté ; une protection lors de l'émission de nouvelles actions, pour que votre part ne soit pas réduite à un prix que vous n'avez jamais accepté ; et le droit de vendre aux côtés de la majorité, aux mêmes conditions qu'elle.
Le fisc vous lie à l'acheteur
Vient ensuite l'argument fiscal : un échange de titres serait neutre pour l'impôt. Il peut l'être, mais seulement à des conditions qui vous lient à l'acheteur pendant des années.
En Suisse, avec sept sur dix en espèces, soit plus de la moitié du prix, l'exemple du début est fiscalement un achat, et non un échange de titres. Si, dans les cinq ans, l'acheteur se rembourse avec des réserves que votre société avait déjà constituées, le fisc peut traiter cette part de votre prix comme un dividende que vous auriez touché (les règles de la liquidation partielle indirecte). L'autre voie est la quasi-fusion, terme fiscal pour un échange de titres où l'acheteur prend le contrôle sans fusionner les deux sociétés. Le gain d'un particulier sur des actions de sa fortune privée y reste en principe exonéré. L'administration en reconnaît une quand l'acheteur détient ensuite au moins la moitié des voix, vous paie en actions nouvellement émises et ne vous remet pas plus de la moitié de la valeur sous une autre forme, espèces ou prêt que vous lui consentez (un prêt vendeur). L'offre à sept et trois échoue à ce test. Même dans une quasi-fusion, si l'acheteur absorbe votre ancienne société dans les cinq ans suivant son offre, la part en espèces peut être imposée comme un revenu.
En Allemagne, pour des parts détenues à titre personnel, l'échange compte comme une vente à la valeur de marché : l'impôt sur tout le gain est dû immédiatement, en argent, alors qu'une partie du prix est arrivée en papier. L'imposition peut être reportée sur demande (avec un acheteur allemand, c'est lui qui la dépose) : vos nouvelles actions reprennent alors le coût d'origine des anciennes, et rien n'est imposé lors de l'échange. Il faut pour cela un acheteur ayant son siège et sa direction dans l'UE ou l'Espace économique européen, des actions nouvellement émises et la majorité directe des voix dans votre société. Ce qui s'y ajoute, en espèces ou en prêt, est plafonné par la loi, jamais au-delà de ce que vos parts vous ont coûté à l'origine. Une maison mère suisse, britannique ou américaine ne remplit pas la condition. Pour un fondateur, dont les parts n'ont coûté que le capital versé, les sept millions en espèces de l'exemple dépassent de loin ce plafond : ils sont imposés comme n'importe quelle vente, et au mieux, seul le gain sur les trois millions reçus en actions est reporté. Si l'acheteur revend votre ancienne société dans les sept ans, le gain reporté est imposé rétroactivement chez vous, diminué d'un septième par année entière.
Ailleurs en Europe, les règles diffèrent, et le lien peut durer autant. Où que vous soyez, obtenez du fisc une décision écrite avant de signer, là où c'est possible.
Pourquoi pas en espèces ?
Le dernier argument flatte : payer en actions montrerait que l'acheteur croit au rapprochement. C'est possible. Demandez-lui pourquoi il ne paie pas comptant. Souvent, sa banque ne lui prêtera pas davantage ; parfois, il surévalue ses actions, ce qui se vérifie au prix payé par ses derniers investisseurs. Mettons qu'il se valorise à douze fois son bénéfice, et vous à six : si ses actions valent en réalité huit fois, vos trois millions de papier en valent deux, et l'écart sort de votre prix, sauf si son activité justifie douze.
Ma règle, quand des actions non cotées arrivent sans sortie datée ni formule de prix : refuser, ou demander des espèces ou un prêt vendeur garanti par un gage sur les actions vendues, ou adossé à une garantie bancaire. Dans les autres cas, une seule question. Si l'acheteur vous demandait, sans aucune vente sur la table, d'investir chez lui trois millions à ces conditions, feriez-vous le chèque ? Si oui, les actions peuvent avoir leur place dans l'accord, sans dépasser ce que vous investiriez de toute façon ni ce que vous pourriez vous permettre de perdre. Sinon, c'est un rabais sur votre prix, payé dans une monnaie que l'acheteur imprime lui-même.