Unternehmensbewertung mit dem Ertragswertverfahren: zwei Annahmen machen den Grossteil der Zahl
Eine Bewertung aus künftigen Gewinnen ist keine Messung. Es sind zwei Meinungen, in Arithmetik gekleidet.
Die Formel passt in einen Atemzug. Sie schätzen den Gewinn, den jedes kommende Jahr bringen sollte, kürzen jedes Jahr um einen Satz, der das Warten und das Risiko abgilt (je weiter weg das Jahr, desto stärker die Kürzung), zählen die Jahre zusammen und legen einen Pauschalbetrag für alle Jahre nach dem Planungszeitraum obendrauf. Bewerter nennen diesen Satz den Kapitalisierungszinssatz und den Pauschalbetrag den Endwert. So funktioniert das Ertragswertverfahren. Zwei Grössen machen den Grossteil der Zahl: der Zinssatz und der Wert, den man den fernen Jahren gibt. Wer diese zwei Zeilen lesen kann, für den wird die Zahl des Bewerters zu einer Überlegung, über die sich reden lässt.
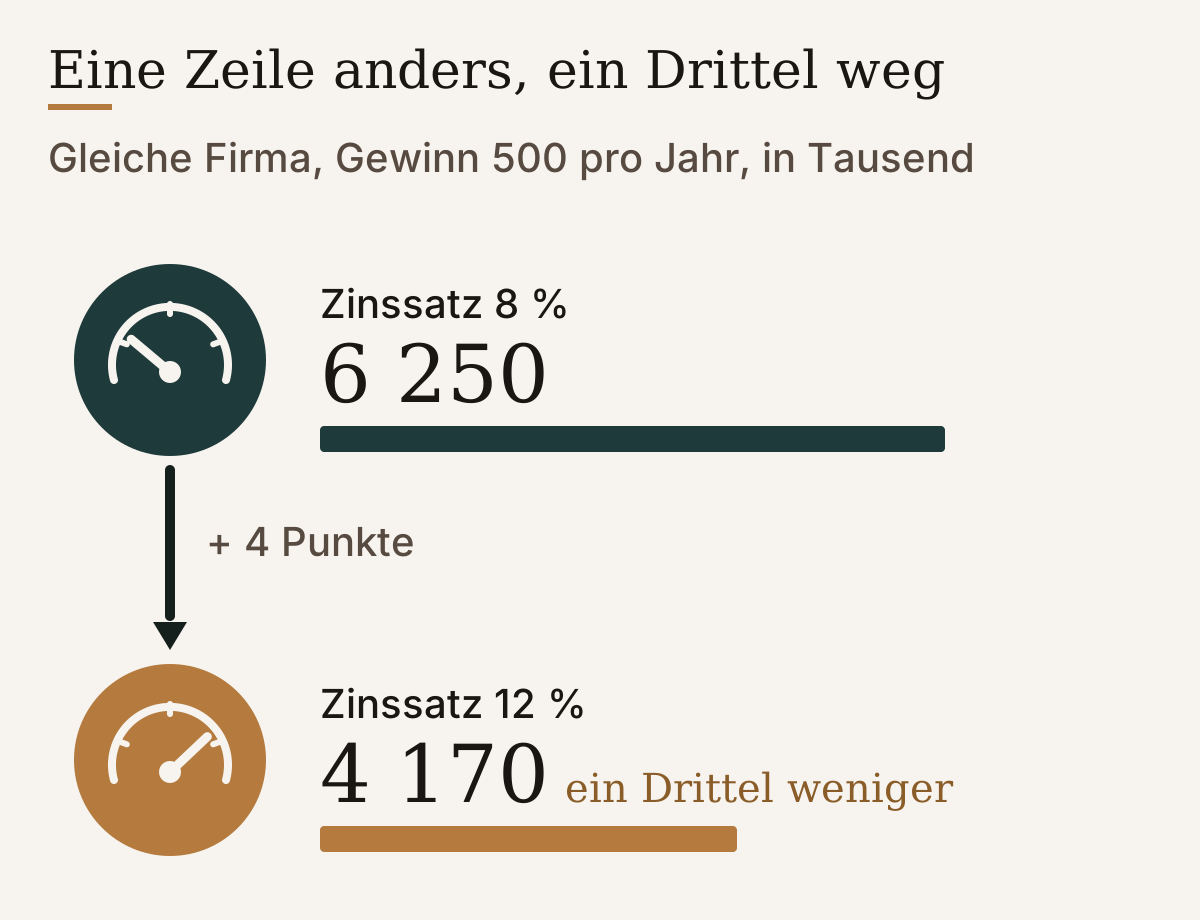
Fangen wir beim Zinssatz an. In der einfachsten Form schrumpft die Formel auf eine einzige Division: ein nachhaltiger Jahresgewinn, geteilt durch den Zinssatz. Nehmen Sie eine Firma, die ich mir ausgedacht habe. Sie verdient Jahr für Jahr 500 000, in welcher Währung auch immer. Bei 8 % ist sie 6 250 000 wert. Bei 12 % rund 4 170 000. Vier Prozentpunkte, und ein Drittel des Werts ist weg, ohne dass sich in der Buchhaltung eine einzige Zahl bewegt hätte.
Woher kommt der Zinssatz? Ein Teil entspricht dem, was Geld ohne Risiko angelegt einbringen würde, und diesen Teil kann ein Bewerter nachschlagen. Der Rest ist ein Zuschlag für das Risiko genau dieser Firma, und dieser Zuschlag macht den Unterschied. Über ihn lässt sich auch streiten: wie stark das Geschäft vom Inhaber abhängt, wie wenige Kunden den Umsatz tragen, wie klein die Firma ist. Aus denselben Gründen trägt ein inhabergeführtes KMU, schwerer verkäuflich als Aktien eines grossen börsennotierten Konzerns, einen höheren Zinssatz. Irgendjemand wählt den Zinssatz immer. In Deutschland zum Beispiel kennt das Steuerrecht eine eigene vereinfachte Methode, die den nachhaltigen Jahresgewinn mit einem gesetzlich festgelegten Faktor multipliziert: 13,75. Das entspricht einem Zinssatz von etwa 7,3 %. Das Finanzministerium kann den Faktor per Verordnung anpassen, wenn sich die Zinsen bewegen.
Der Einwand, den ich am häufigsten höre: Ein Multiplikator, also ein Preis als soundso viel Mal der Jahresgewinn, umgehe das alles. Tut er nicht. Ein Multiplikator ist dieselbe Division, nur umgedreht: Ob man durch einen Zinssatz von etwa 7,3 % teilt oder mit 13,75 multipliziert, das Ergebnis bleibt dasselbe. Wer Ihnen einen Multiplikator nennt, hat einen Zinssatz gewählt, ohne ihn hinzuschreiben, und deshalb verschweigt ein einzelner Multiplikator mehr, als er zeigt.
Die Jahre nach dem Planungszeitraum
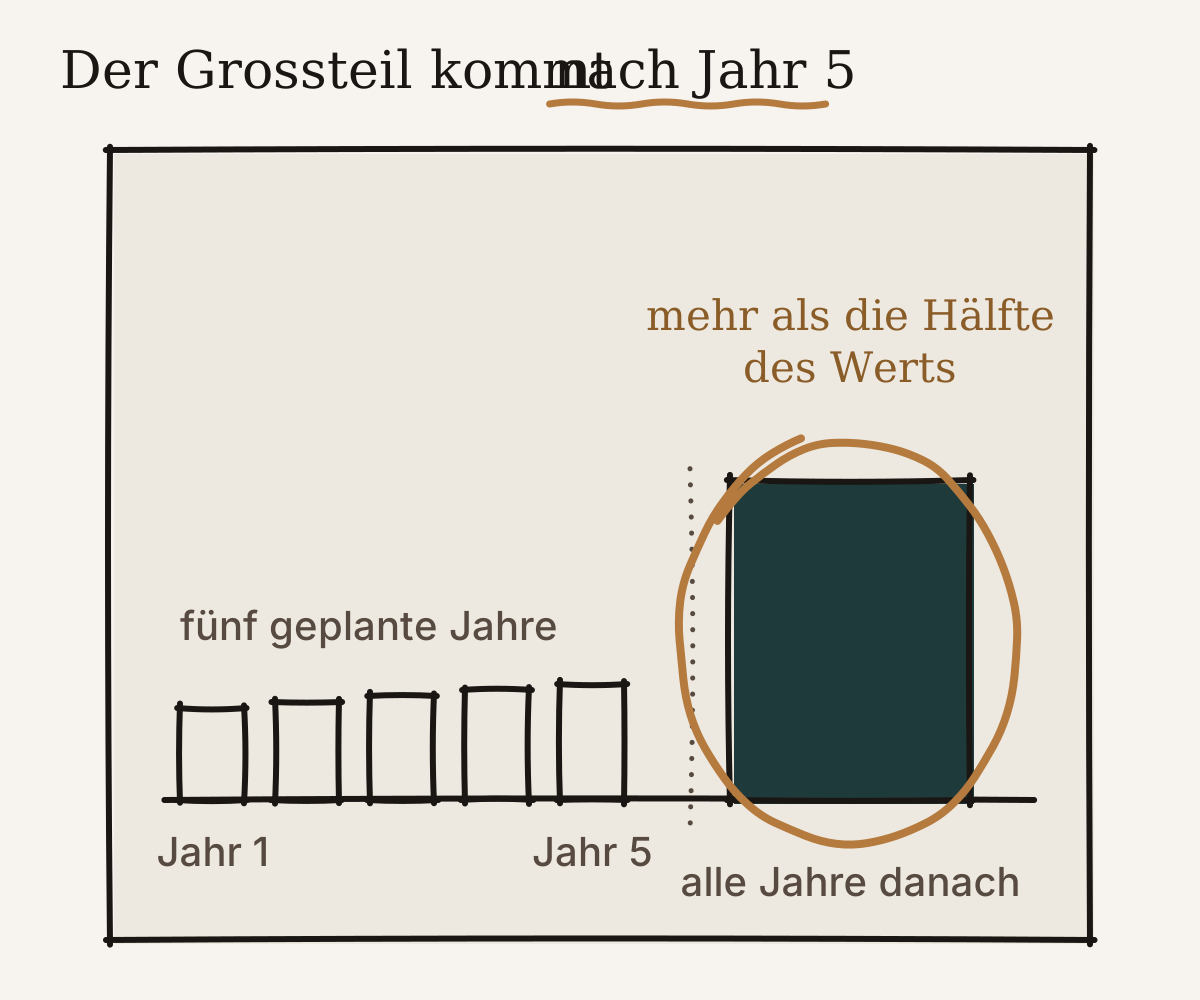
Die zweite Meinung kommt leiser daher. Eine übliche Planung reicht über fünf Jahre, alles danach landet im Pauschalbetrag. In den Bewertungen, die ich lese, macht dieser Betrag oft mehr als die Hälfte der Endzahl aus. Geben Sie meiner ausgedachten Firma fünf Jahre zu 500 000 bei einem Zinssatz von 10 %. Diese fünf Jahre sind heute rund 1 900 000 wert. Die fernen Jahre, bewertet mit 500 000 geteilt durch 10 %, ergeben am Ende des fünften Jahres 5 000 000, in heutigem Geld rund 3 100 000. Zählen Sie beides zusammen, 1 900 000 und 3 100 000: Die Firma ist heute 5 000 000 wert, und rund 62 % davon ruhen auf Jahren, die niemand geplant hat.
Dieser Betrag hängt seinerseits an einer weiteren Vermutung: wie schnell der Gewinn wächst, falls überhaupt, und das für immer. Die Formel teilt dann den Gewinn durch den Zinssatz minus das Wachstum. Nehmen Sie 1 % pro Jahr statt null an, und der Betrag steigt von 5 000 000 auf rund 5 556 000, etwa 11 % mehr für einen Punkt einer Annahme über die Ewigkeit. Keine Buchhaltung kann das belegen.
Ein berechtigter Einwand: Der Bewerter kann diese Annahmen besser treffen als Sie. Stimmt, und Sie werden seine Arbeit nicht nachrechnen. Sie müssen nur sehen, wo sie nachgibt.
Was Sie fragen sollten, bevor Sie eine Zahl akzeptieren
Vier Fragen erledigen den Grossteil. Fragen Sie, welcher Zinssatz verwendet wurde und wie er sich zusammensetzt, Baustein für Baustein. Verlangen Sie dann die Zahl bei zwei Prozentpunkten mehr und zwei weniger; zeigt der Bericht sie nicht, fehlt als Erstes diese Bandbreite. Wie viel des Gesamtwerts aus den Jahren nach dem Planungszeitraum stammt und welches Wachstum dafür angenommen wurde, gehört ebenfalls auf den Tisch. Gehen Sie zum Schluss an den Anfang zurück, zum Gewinn, mit dem die ganze Rechnung arbeitet: die Bereinigungen an diesem Gewinn verschieben jede Zeile darunter.
Der Käufer wird dieselbe Rechnung aufstellen, seine Bank ebenso, jeder mit eigenem Zinssatz und eigenem Blick auf die fernen Jahre. In den Verkäufen, die ich führe, dreht sich die Verhandlung weit mehr um diese Annahmen als um die Endzahl, und genau dort hat ein Inhaber noch etwas in der Hand. Der Zuschlag, den ein Käufer ansetzt, folgt den Risiken, die er sieht, und manche davon lassen sich in den zwei, drei Jahren vor einem Verkauf verringern. Eine Firma, die weiterläuft, wenn der Inhaber nicht da ist, ist ein Beispiel. Ein Kundenstamm, in dem kein einzelner Name dominiert, ist ein anderes, ebenso eine Buchhaltung, die keine Erklärungen braucht. Vorbereitung wirkt auf den Zinssatz.
Ein Bericht, der eine einzige Zahl liefert, ohne zu zeigen, was aus ihr zwei Punkte darüber oder darunter wird, verbirgt genau die zwei Zeilen, die sie bestimmt haben. Verlangen Sie sie, bevor die Version des Käufers auf dem Tisch liegt, gebaut auf seinen eigenen zwei Annahmen.