Comment vendre son entreprise peu après l'avoir achetée : ce que le prochain acheteur voudra comprendre
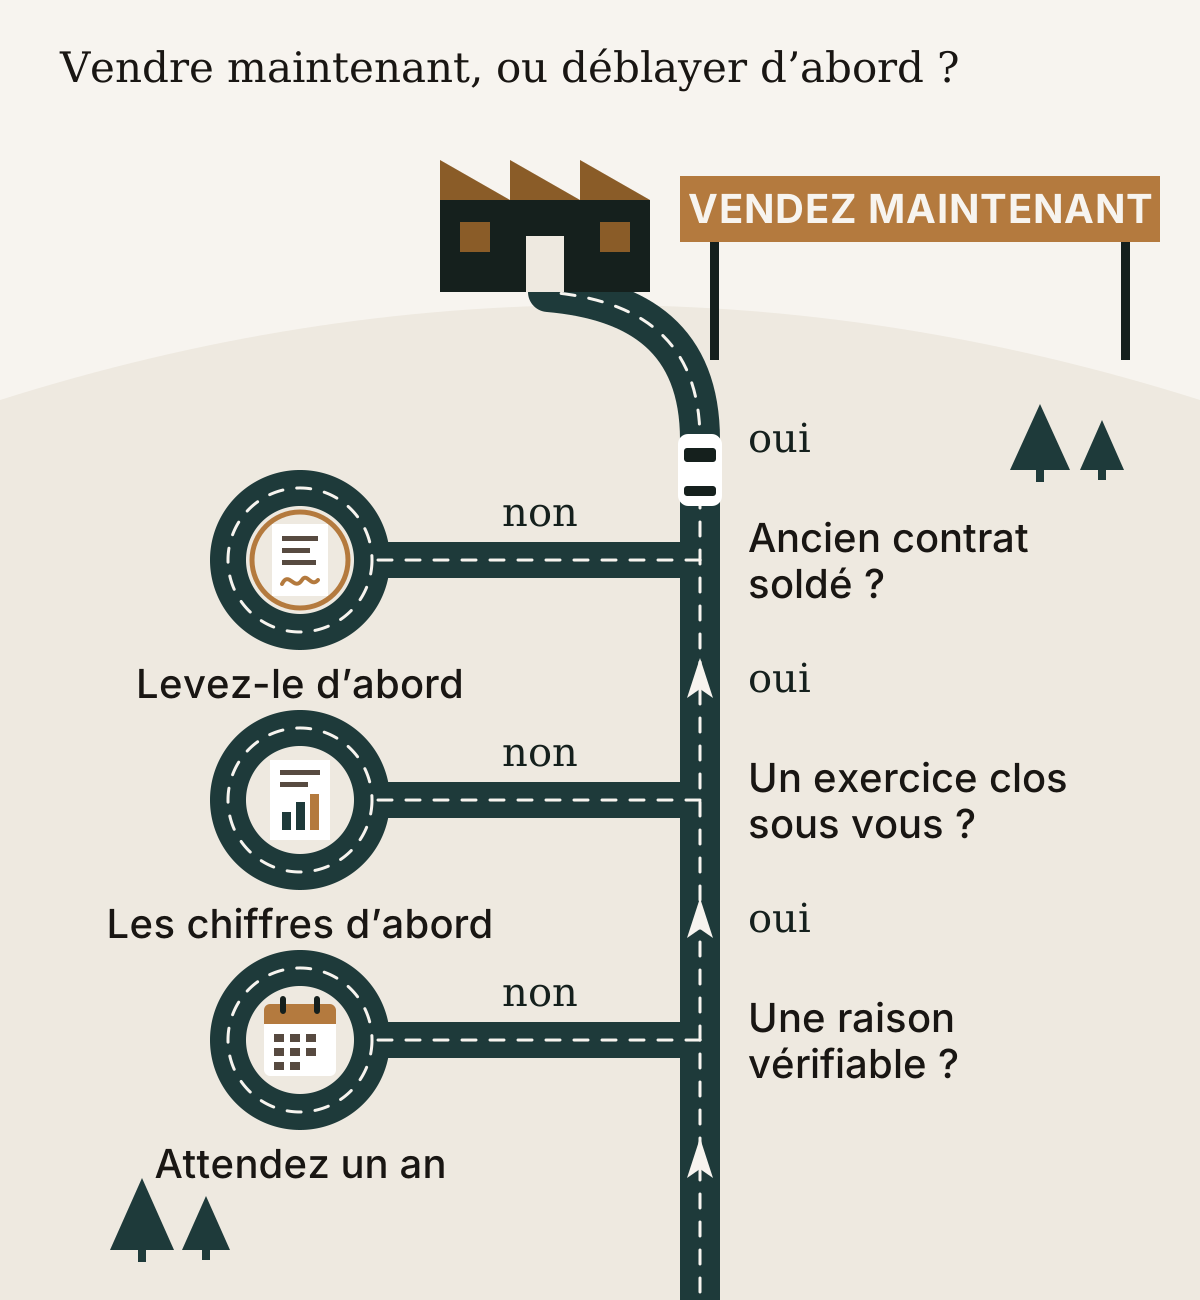
Deux ou trois ans après avoir acheté une entreprise, la question est rarement de savoir si l'on a le droit de la revendre. Elle porte sur la route à prendre : vendre maintenant, l'entreprise telle qu'elle est, ou consacrer un an à déblayer ce que le prochain acheteur trouvera en premier.
Oui, vous pouvez vendre une entreprise achetée il y a deux ou trois ans. Dans les mandats que je mène, le prochain acheteur fait trois choses avant d'avancer un prix. Il compare son offre à ce que vous avez payé et demande ce qui a changé. Il cherche la raison de votre départ. Et il lit votre contrat d'achat, où des engagements envers l'ancien propriétaire courent peut-être encore : un prêt vendeur, un earn-out, une période d'accompagnement. Vendez maintenant si votre raison tient en une phrase que l'acheteur peut vérifier, si l'écart entre les deux prix vient de ce qui s'est passé dans l'entreprise, et si ce que vous devez à l'ancien propriétaire est soldé, ou peut l'être, avant la première conversation. Sinon, levez d'abord ces trois verrous : un acheteur qui les découvre avant que vous en parliez les fait payer.
Ce que le prochain acheteur lit avant d'avancer un prix
Le prix que vous avez payé est rarement un secret : l'ancien propriétaire en parle, votre banque connaît le chiffre, et le milieu se souvient de qui a acheté quoi. Mieux vaut que l'acheteur l'apprenne de vous, explication comprise.
Une explication honnête de l'écart s'appuie d'abord sur ce qui a changé sous votre direction : un chef d'atelier qui chiffre désormais les devis sans vous appeler, une clientèle qui ne repose plus sur trois noms, de meilleurs exercices clos. Ensuite sur ce que le nouvel acheteur paie pour lui-même, les synergies que lui seul obtient. Enfin sur le cycle, puisque ce que les acheteurs acceptent de payer pour un même bénéfice varie d'une année à l'autre. Un prix plus élevé qui ne repose que sur ces deux derniers points ressemble à de la chance.
Vient ensuite la raison de votre départ, que tout acheteur cherche. Une raison extérieure et vérifiable se dit en une phrase : votre santé, un associé qui s'en va, un groupe qui vous a approché avec un motif durable, un métier dont vous avez découvert qu'il n'est pas le vôtre. « C'est plus dur que je ne pensais » est aussi une raison, et elle ne se cache pas. L'acheteur la lit dans les chiffres mensuels.
Comme ordre de grandeur tiré de ma pratique, un acheteur veut lire au moins un exercice complet clos sous votre direction, et deux valent mieux : c'est ainsi qu'il distingue ce que vous avez construit de ce que vous avez acheté. Sans cela, il achète les chiffres de l'ancien propriétaire et votre récit ; préparez vos chiffres tôt.
Le contrat que vous avez signé en achetant
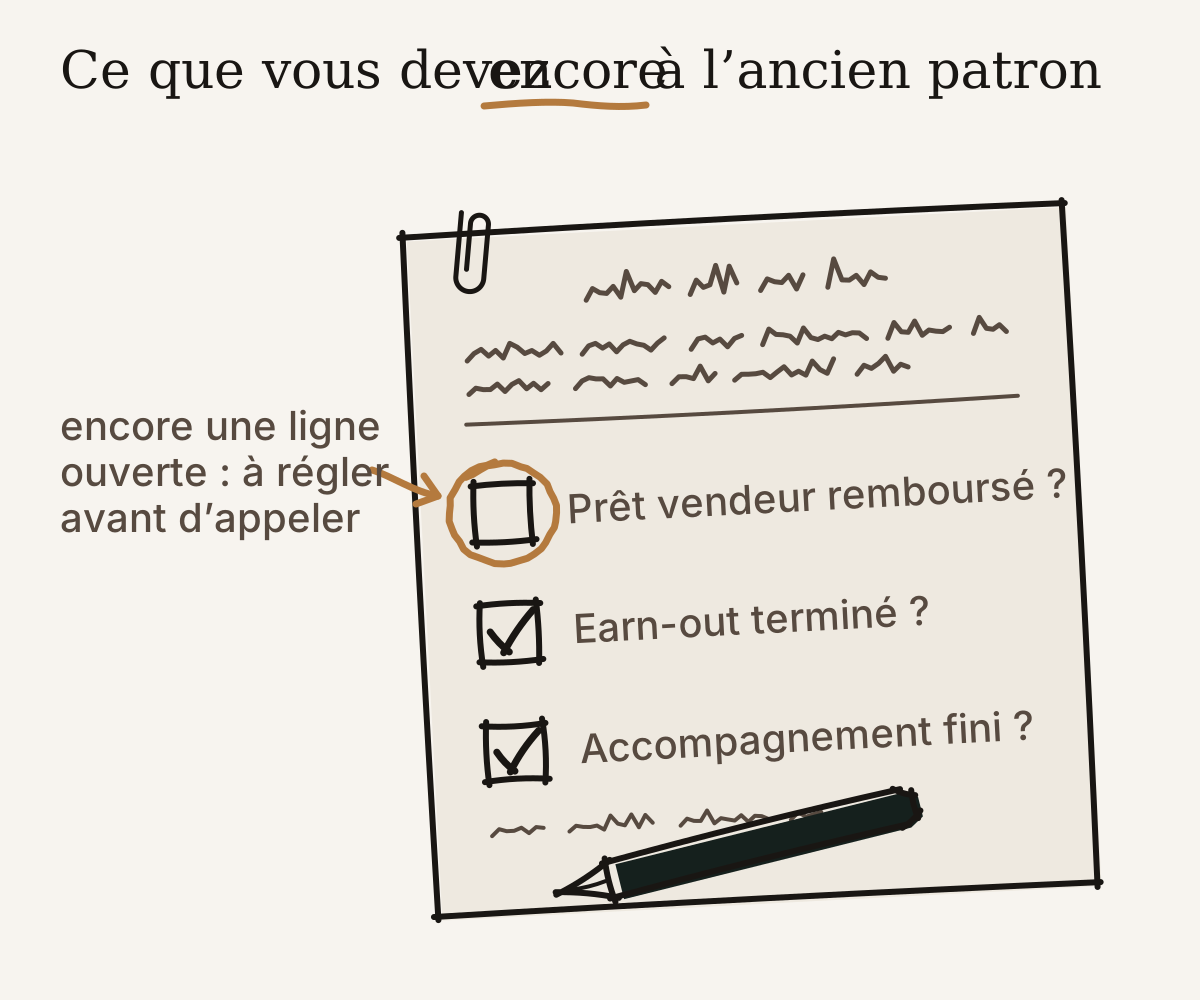
Sortez-le du tiroir avant d'appeler qui que ce soit, et commencez par le prêt vendeur : la part du prix que l'ancien propriétaire vous a prêtée, d'ordinaire 10 à 20 % du prix, remboursés sur trois à sept ans. Ce qui reste dû reste votre dette, ou celle de votre holding de reprise, la société créée pour acheter les actions. Qui le rembourse quand vous vendez dépend de la clause : il peut devenir exigible au changement de contrôle, c'est-à-dire le jour où l'entreprise change de propriétaire, passer au prochain acheteur, ou être remboursé à la signature. Relisez-la, puis demandez à l'ancien propriétaire ce qu'il accepterait. Vue depuis la chaise du vendeur d'origine, la même clause prend un autre visage.
Un earn-out est un complément de prix lié aux résultats futurs, mesuré d'ordinaire sur un à trois ans. Le contrat dit, ou omet de dire, ce qu'il devient si l'entreprise change de mains : payé d'un coup, figé à la date de la revente, ou mesuré ensuite dans un périmètre que le nouveau propriétaire redessine. Soldez-le ou figez-le avant d'ouvrir la moindre discussion ; un earn-out interrompu obéit à sa propre mécanique.
La période d'accompagnement, comptée en mois, est celle où l'ancien propriétaire reste pour transmettre clients et savoir-faire, parfois prolongée par un contrat de conseil. Si elle court encore, l'ancien propriétaire est toujours dans les murs, et le prochain acheteur remarquera si le plus gros client demande encore l'ancien patron par son prénom.
Les garanties et le séquestre jouent dans l'autre sens : non pas ce que vous devez à l'ancien propriétaire, mais ce qu'il vous doit encore. Les garanties sont les promesses que l'ancien propriétaire vous a faites sur l'entreprise ; le séquestre est une part du prix déposée chez un tiers neutre, d'ordinaire pour douze à vingt-quatre mois. Savoir si elles peuvent passer au prochain acheteur ou rester chez vous est une question pour les deux contrats, l'ancien et le nouveau, et pour votre avocat. La clause de non-concurrence de l'ancien propriétaire vous a-t-elle été donnée à vous ou à l'entreprise, et protège-t-elle un propriétaire après vous ? Cela dépend de sa rédaction, et le même avocat saura vous le dire.
Reste votre propre financement. Si vous avez acheté avec un prêt bancaire d'acquisition, souvent logé dans une holding de reprise, le contrat de prêt dit d'ordinaire ce qui se passe en cas de vente : remboursement, indemnité de remboursement anticipé, ou accord de la banque. Parlez à la banque avant qu'un acheteur ne le fasse ; une garantie personnelle que vous lui avez donnée doit aussi être levée, et cela se négocie. Une question va à votre fiscaliste avant de fixer un prix : comment un gain sur des actions détenues deux ans est-il traité là où vous êtes, et les détenir par une société change-t-il quelque chose ?
Le tableau de décision
| Critère | Vendre maintenant | Lever d'abord |
|---|---|---|
| La raison de votre départ | Extérieure, vérifiable, une phrase | « Plus dur que prévu » |
| L'écart avec le prix payé | Expliqué par ce qui a changé | Inexpliqué, ou négatif |
| Le prêt vendeur | Remboursé, ou reprenable selon le contrat | Échéance et conditions floues |
| L'earn-out | Terminé ou figé | En cours |
| L'accompagnement de l'ancien propriétaire | Terminé | Encore dans les murs |
| Exercices clos sous votre direction | Au moins un, deux c'est mieux | Aucun |
| Votre banque | Prévenue, conditions de sortie connues | Contrat de prêt pas encore lu |
Trois lignes font l'essentiel de la décision : la raison, les exercices clos qui expliquent l'écart, et l'ancien contrat.
Un atelier d'enseignes, trente mois plus tard
Imaginez un atelier d'enseignes et de signalétique de dix-huit personnes, acheté il y a trente mois par un cadre venu d'un groupe ; cas de figure, pas un client. Une part du prix a pris la forme d'un prêt vendeur de 15 % sur cinq ans, avec un earn-out de deux ans. Un concurrent régional, celui dont il croise les camionnettes chaque matin, propose aujourd'hui de racheter.
L'earn-out est terminé : une question de moins. Le prêt vendeur a encore deux ans et demi à courir : s'il se rembourse par annuités égales, à peu près la moitié, environ 7,5 % du prix d'origine, reste due. Dès la première rencontre, le concurrent pose deux questions. Qui rembourse ce prêt ? Et pourquoi le cadre s'en va-t-il ?
Si le prêt devient exigible au changement de contrôle, le cadre le rembourse sur ce qu'il touche, et il aurait dû en parler à l'ancien propriétaire avant que le concurrent n'aborde le sujet. S'il veut retrouver un poste dans un groupe, une phrase et son parcours le disent. Si les marges ont été plus minces qu'il ne l'espérait, le concurrent le lira dans les comptes avant d'avancer un prix.
Qui doit vendre maintenant, et qui doit attendre
Vendre maintenant convient à celui qui a une raison extérieure et vérifiable, des engagements envers l'ancien propriétaire soldés, ou qui peuvent l'être, avant la première conversation, et au moins un exercice clos sous son nom.
Lever d'abord convient à celui dont l'earn-out court encore, dont le prêt vendeur ne peut être ni remboursé ni repris sans l'accord de l'ancien propriétaire, ou dont la raison de partir est la difficulté elle-même. Dans ce dernier cas, une année passée à régler ce qui coince change ce que disent les chiffres, et ce sont les chiffres que l'acheteur croit.
Il existe une troisième voie. Vendre à quelqu'un qui connaît déjà l'entreprise, l'ancien propriétaire qui la reprend ou un cadre : il sait ce que vous avez payé et ce que vous devez encore.
Celui qui vend ce qu'il a acheté il y a deux ans est à la fois vendeur, débiteur de l'ancien propriétaire, emprunteur de sa banque et chef de projet de la vente. L'avocat lit le nouveau contrat, la banque son prêt, l'ancien propriétaire les échéances qui restent ; chacun voit un rôle. Quelqu'un doit conduire l'ensemble, et c'est difficile quand on tient soi-même les quatre rôles.