Faut-il vendre son entreprise à un fonds d'investissement ? Ce que change la seconde vente
Deux acheteurs peuvent vouloir votre entreprise pour des raisons opposées. L'un veut la garder : un concurrent, un family office, un repreneur. L'autre, un fonds d'investissement, l'achète pour la revendre. La question qui se pose à vous n'est donc pas de savoir qui paie le plus. Elle est de savoir si vous vendez une fois, ou si vous acceptez que votre entreprise soit vendue deux fois, la seconde avec vous encore à bord.
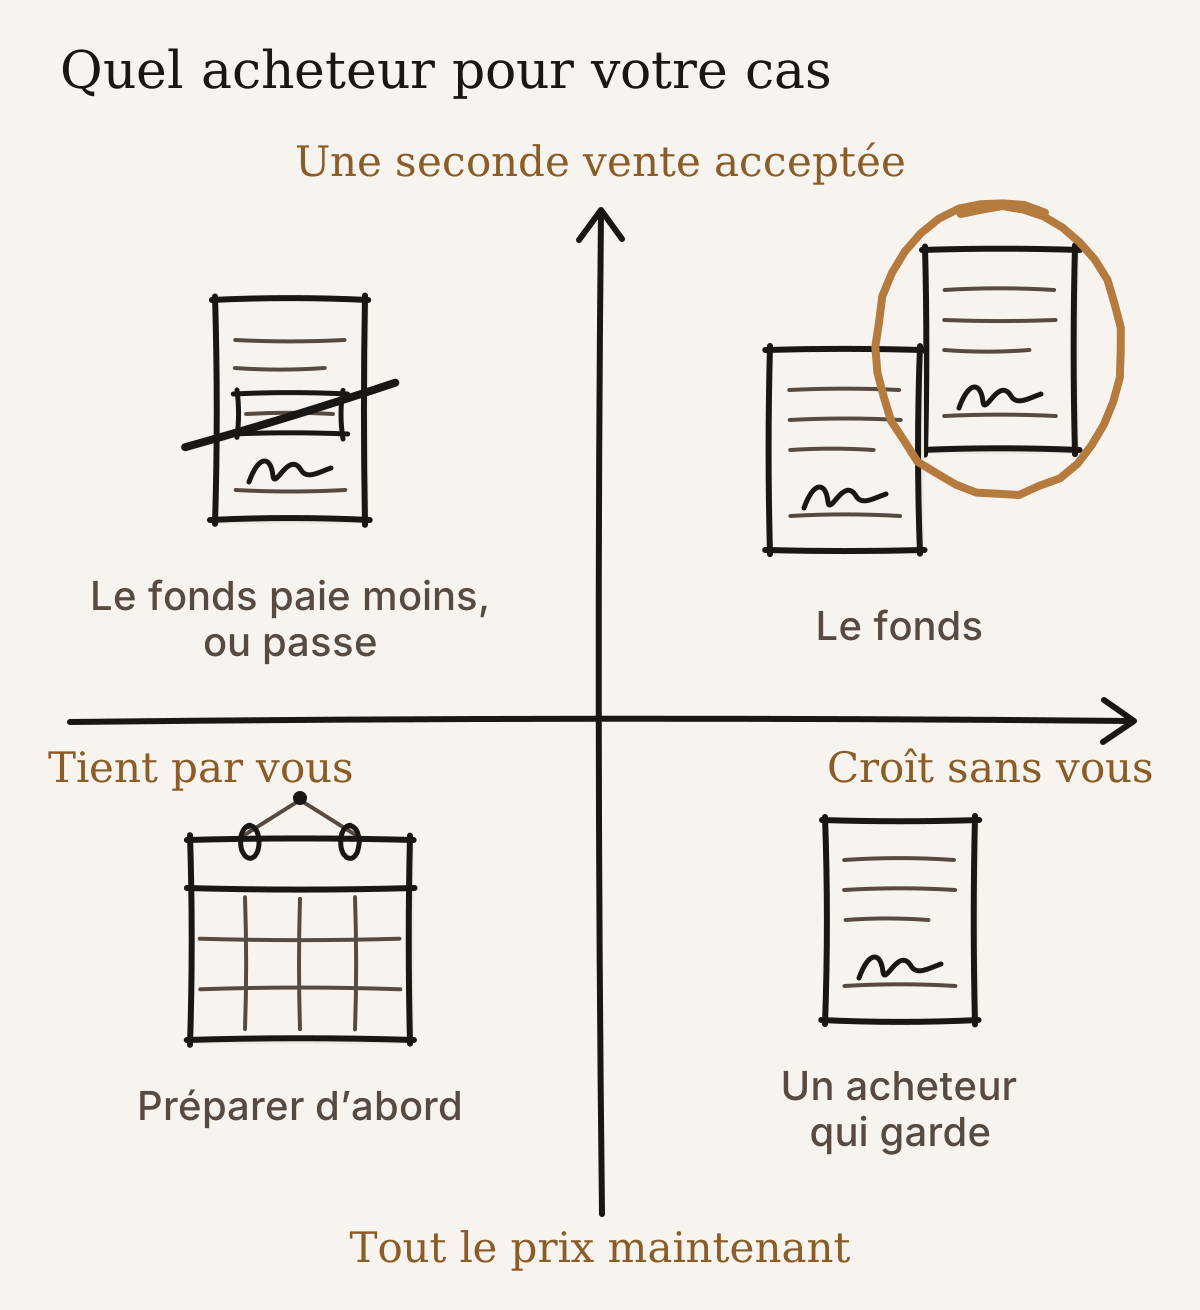
Faut-il alors vendre à un fonds ? Oui, si vous acceptez cette seconde vente : l'entreprise sera revendue quelques années plus tard, à un acheteur que vous ne choisirez pas, et vous en ferez encore partie, par la part du prix que le fonds vous demande de réinvestir et par le rôle qu'il vous demande de garder un temps. Non, si vous voulez une sortie nette : tout le prix maintenant, plus aucun rôle ensuite. Trois questions tranchent l'essentiel du reste, et le tableau plus bas en ajoute deux. L'entreprise peut-elle croître sans vous ? Acceptez-vous de réinvestir et de rester ? Et où en est le fonds dans sa propre vie ? La date de la seconde vente est à peu près fixée le jour où vous signez.
Ce qu'un fonds est payé pour faire
Un fonds d'investissement (en anglais, private equity : de l'argent réuni pour acheter des entreprises) fonctionne ainsi. Une société de gestion rassemble l'argent d'investisseurs, caisses de pension, assureurs, familles fortunées, dans un fonds, une cagnotte à durée limitée. Elle achète des entreprises, les fait croître et les revend avant la fin du fonds, pour rendre l'argent avec un gain. Garder n'est pas son métier. Revendre, si.
Elle paie donc bien une entreprise qui croît sans son propriétaire. Pensez à une équipe qui tient, à des revenus qui reviennent chaque année, à des clients qui viennent pour l'entreprise et non pour le patron. Ajoutez un plan de croissance qu'elle peut financer : racheter des entreprises voisines, ouvrir de nouveaux marchés. Une entreprise qui tient encore par son propriétaire obtient un prix plus bas, ou pas d'offre du tout. La façon dont un fonds lit votre dossier, à côté des autres acheteurs, fait l'objet d'un autre article. Ici, la question est de savoir si sa logique vous convient.
Le fonds paie aussi une partie du prix avec de la dette d'acquisition : un emprunt que votre propre entreprise, une fois achetée, rembourse sur ses bénéfices. Si vous restez, attendez-vous à des années où le bénéfice va d'abord à la banque, et à un fonds qui lit vos chiffres mois après mois.
Le compte à rebours a commencé avant votre signature
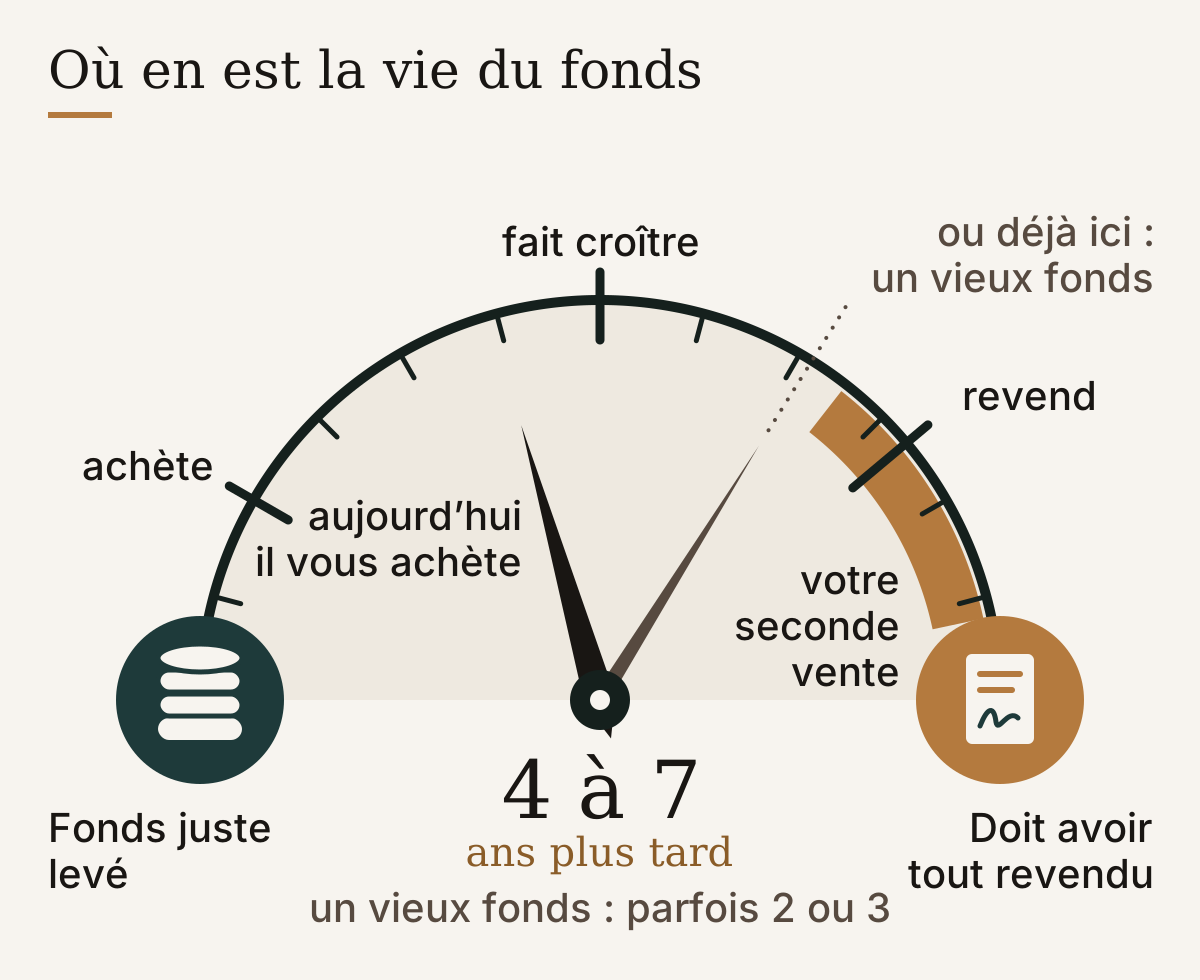
En règle générale, un fonds vit une dizaine d'années. Il achète pendant ses premières années et revend pendant les dernières. Dans les fonds que je vois de l'autre côté de la table, une entreprise reste entre ses mains de l'ordre de quatre à sept ans. Des ordres de grandeur, pas des statistiques.
La date de votre seconde vente dépend de l'âge du fonds le jour où il vous achète. Un fonds en début de vie peut garder votre entreprise six ou sept ans. Un fonds dans ses dernières années doit revendre vite, parfois en deux ou trois ans. Même prix, même contrat, et un tout autre calendrier.
Deux façons de rester à bord
Le fonds demande souvent deux choses qui vous gardent dedans. La première est un réinvestissement : vous replacez une partie de votre prix dans la holding de reprise, la société créée pour acheter la vôtre, et vous gardez une part minoritaire, le plus souvent bien moins de la moitié. Le fonds veut lier vos intérêts aux siens, et montrer à ses investisseurs que le vendeur croit au plan. Les clauses de cette part sont traitées dans garder une part minoritaire après la vente.
La seconde est votre temps : le plus souvent une transition d'un à trois ans, parfois plus, sous un contrat de travail ou de mandat, avant que le fonds vous remplace ou installe un directeur. Vous devenez salarié de l'entreprise qui était la vôtre, avec un patron au-dessus de vous.
Vient ensuite la seconde vente. Votre part minoritaire est vendue avec celle du fonds, au moment qu'il choisit, à un acheteur qu'il choisit, souvent un autre fonds ou un groupe. La clause qui vous oblige à suivre s'appelle une obligation de sortie conjointe (drag-along), le devoir de vendre avec lui, et elle se négocie en même temps que la part réinvestie. Ce jour-là, votre part vaut ce que vaut l'entreprise : parfois beaucoup, parfois peu.
Les questions, côte à côte
| La question | Elle penche pour le fonds si | Elle penche pour un acheteur qui garde si |
|---|---|---|
| L'entreprise peut-elle croître sans vous ? | Oui : une équipe qui tient, des revenus récurrents | Pas encore, elle tient par vous : préparez d'abord, quel que soit l'acheteur |
| Comment voulez-vous être payé ? | Une partie du prix revient plus tard, en règle générale à la seconde vente, pour ce qu'elle vaudra alors | Vous voulez tout maintenant |
| Pouvez-vous travailler pour quelqu'un ? | Vous acceptez un patron au-dessus de vous pendant la transition | Vous préférez ne rendre de comptes à personne |
| L'entreprise doit-elle rester telle quelle ? | Le nom, le site et l'équipe peuvent changer | Vous voulez qu'elle reste comme elle est |
| Qui en sera le propriétaire final ? | Vous acceptez un acheteur final que vous ne choisissez pas | Vous voulez savoir qui ce sera |
Voici un cas de figure inventé, pas un client. Une entreprise de services techniques de 45 personnes, un propriétaire de 58 ans, deux offres. Un groupe concurrent paie tout à la signature. Un fonds paie un peu plus, lui demande de réinvestir une part du prix et de rester trois ans, et ce fonds est dans sa sixième année. L'écart de prix compte le moins ici. Un fonds de cet âge ne gardera pas longtemps, et la seconde vente tombera vers les 62 ans du propriétaire, avec un acheteur que personne ne peut nommer aujourd'hui. Sa vraie question : veut-il être encore là ce jour-là ?
Dans les ventes que je conduis, les vendeurs qui regrettent d'avoir choisi un fonds ont rarement été moins bien payés. Ce qu'ils n'avaient pas saisi, c'est qu'ils resteraient actionnaires et salariés d'une entreprise qui n'était plus la leur, jusqu'à une seconde vente dont ils ne choisiraient ni la date ni l'acheteur.
Avant votre premier rendez-vous avec un fonds, demandez :
- En quelle année de sa vie est le fonds, et quand doit-il avoir tout revendu ?
- Quelle part du prix devez-vous réinvestir, et à quelles conditions pourrez-vous la vendre ?
- Combien de temps devez-vous rester, et avec quels pouvoirs ?
- Quel est le plan, croissance seule ou acquisitions, et combien de dette sur l'entreprise ?
- Qui dirigera l'entreprise après vous ?
- À qui le fonds compte-t-il revendre ?
Je voudrais qu'une instance neutre qui conduit le processus lise l'offre du fonds, son calendrier et ses conditions de réinvestissement avant que vous vous asseyiez face à lui : quelqu'un qui n'est pas aussi le vendeur.
À qui convient chaque voie
Le fonds convient au propriétaire qui a encore cinq ans d'envie pour son métier, une entreprise qui tourne sans lui, et l'estomac pour remettre en jeu une part de son prix. L'acheteur qui garde convient à celui qui veut une sortie nette, ou qui tient à ce que l'entreprise reste ce qu'elle est.
Le propriétaire dont l'entreprise dépend encore de lui n'a pas à choisir aujourd'hui. Il a d'abord deux ou trois ans de préparation devant lui, et le fonds reviendra. Les fonds sentent cette dépendance et se retirent ou décotent ; la préparation qui la corrige crée de la valeur même sans vente. Commencer tôt ne signifie pas vendre tôt. Cela signifie ne jamais être obligé de vendre sous pression, à un fonds ou à qui que ce soit.