Comment vendre son entreprise avant la retraite et rester libre de refuser ?
Il y a un moment que je revois, d'une transmission à l'autre. L'offre est sur la table, le propriétaire l'a lue deux fois, et avant que nous disions un mot de l'acheteur, il me pose une tout autre question : « Si je refuse, de quoi je vis ? »
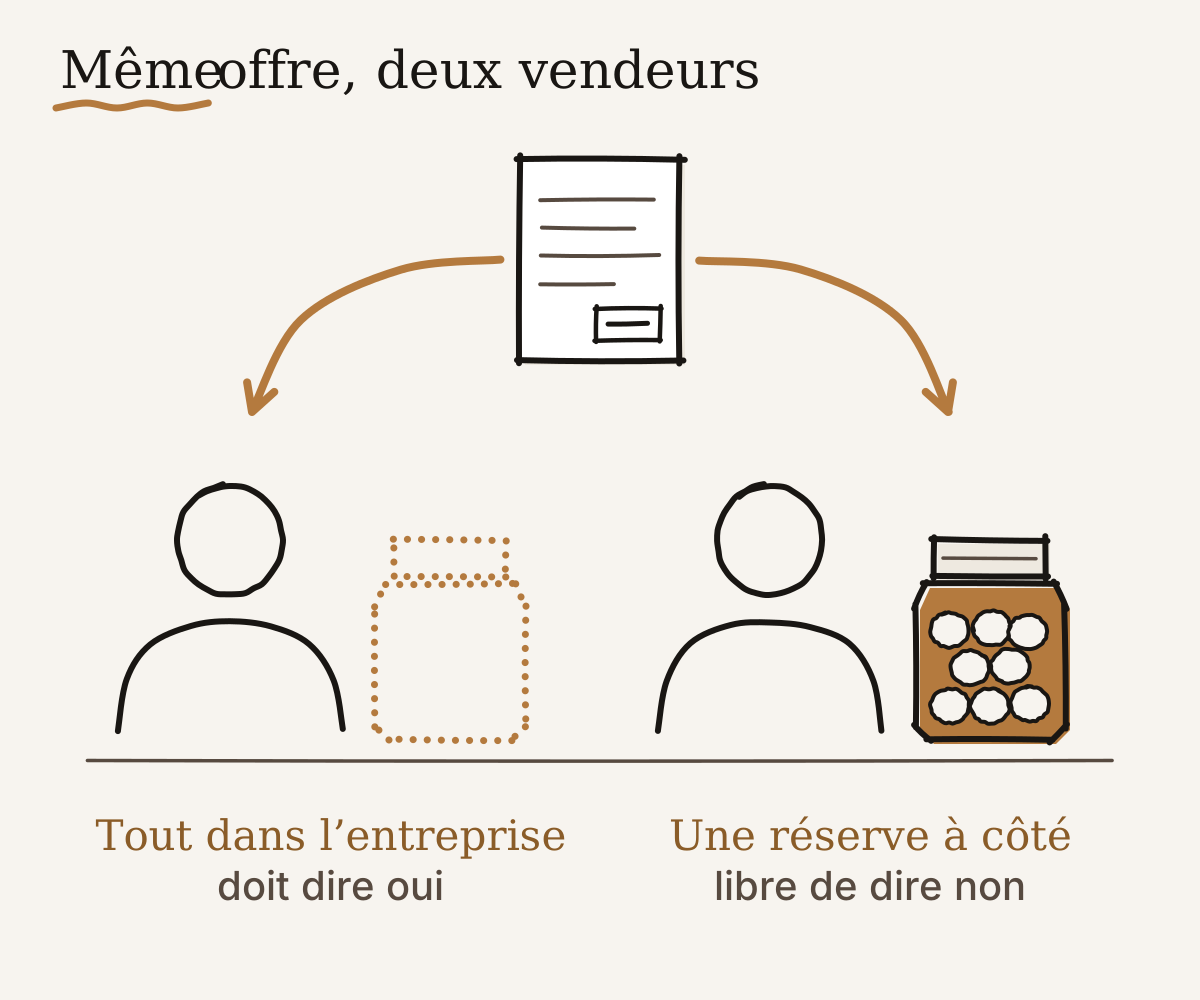
Cette question contient presque toute la réponse à la manière de vendre son entreprise avant la retraite. La plupart des dirigeants vendent ou transmettent, à un acheteur, à un directeur, à leurs enfants. Ceux qui le font bien ont décidé des années plus tôt ce que le prix devrait financer de leur retraite, puis se sont constitué une épargne hors de l'entreprise, pour que le prix n'ait pas à tout payer. C'est ce qui leur laisse la liberté de dire non à une offre faible. Et un vendeur qui peut dire non doit rarement le faire.
Le propriétaire qui me pose cette question a, le plus souvent, fait quelque chose d'admirable pendant trente ans. Chaque fois qu'il restait de l'argent en fin d'année, il repartait dans l'entreprise : une deuxième presse, puis l'agrandissement de la halle. Ses employés cotisaient chaque mois pour leur retraite. Lui cotisait à l'entreprise. Sa retraite, ce sont donc les murs, les machines et le carnet de commandes, et le jour où une offre arrive, le prix doit tout payer. Il le sait avant d'avoir fini de lire.
Les acheteurs le savent aussi. Un acheteur attentif n'a pas besoin de voir vos relevés bancaires pour le deviner. Cela se voit à de petites choses : le propriétaire qui demande la date de signature avant le prix, qui rappelle le soir même, qui veut savoir combien sera payé à la signature et combien plus tard. J'ai vu des acheteurs le remarquer et ralentir sans bruit. Rien d'hostile là-dedans. Ils cessent simplement d'améliorer leur offre, parce qu'ils voient que vous ne quitterez pas la table.
Le chiffre en dessous duquel on ne vend pas
Ce qui change la donne n'a rien de spectaculaire, et cela marche le mieux cinq à dix ans avant toute vente. Prenez une feuille et écrivez trois lignes. D'abord, ce que votre retraite coûtera chaque année, honnêtement, y compris le logement et l'aide dont vous pourriez avoir besoin plus tard. Ensuite, ce que paieront les rentes que vous avez déjà : celle de l'État, un régime d'entreprise ou professionnel, votre épargne privée. Enfin, l'écart entre les deux, multiplié par le nombre d'années où vous en aurez besoin. Ce dernier chiffre, c'est ce que le prix doit couvrir.
Je l'appelle votre prix plancher, celui en dessous duquel vous ne vendez pas. Tenez-le bien à l'écart de ce que vaut l'entreprise. La valeur, c'est ce qu'un acheteur peut raisonnablement payer. Le plancher, c'est ce dont vous avez besoin. Quand le plancher est au-dessus de la valeur, toute offre est trop basse et il faudra pourtant en accepter une. Le travail des années qui viennent consiste à faire descendre le plancher, bien en dessous de la valeur ; l'écart entre les deux est votre marge pour dire non.
Comptez aussi le prix après impôt, puisque c'est ce qui vous parvient. En Allemagne, par exemple, l'âge du vendeur peut changer la facture : à partir de 55 ans, un propriétaire peut demander, une fois dans sa vie, un taux d'impôt réduit sur le gain d'une vente, pour une entreprise détenue en nom propre ou une part entière dans une société de personnes, pas pour des parts d'une société à responsabilité limitée. Où que vous soyez, demandez à votre conseiller fiscal ce que le prix vous laisserait à l'âge où vous comptez vendre.
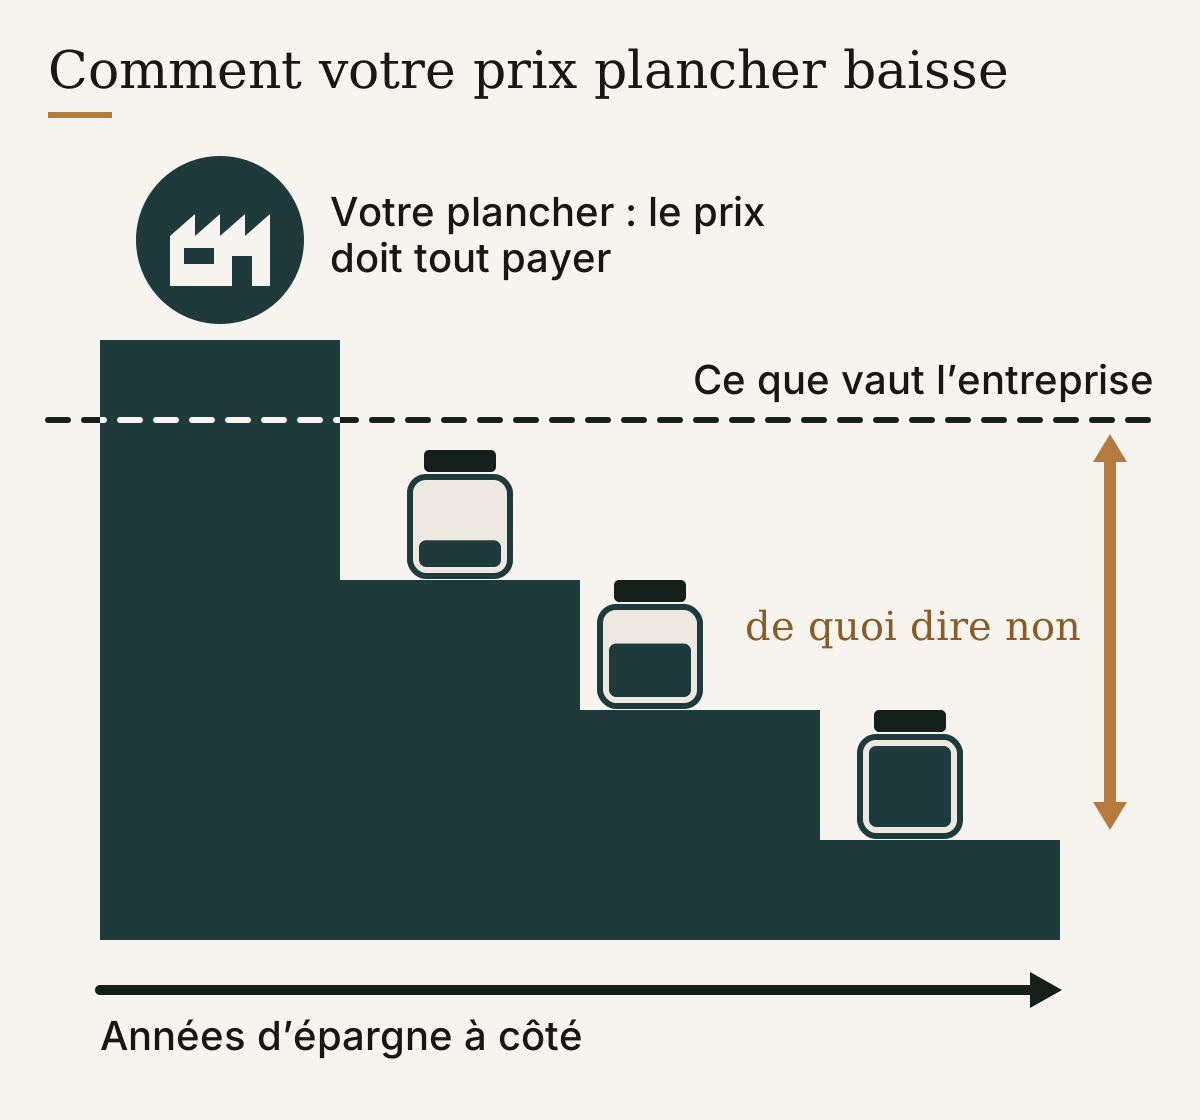
Vient ensuite la réserve, et elle doit se trouver hors de l'entreprise. Elle commence par un vrai salaire, celui que vous paieriez à un directeur pour faire votre travail, au lieu du salaire modeste qui laissait davantage dans l'entreprise. Elle se poursuit avec une partie des dividendes mise de côté plutôt que réinvestie. Et elle passe par l'épargne de prévoyance, là où la fiscalité la récompense. En Suisse, par exemple, ce qu'un propriétaire verse à sa caisse de pension, rachats d'années manquantes compris, se déduit du revenu imposable. L'argent d'un tel rachat ne peut toutefois pas être retiré en capital pendant trois ans : il faut s'y prendre tôt.
Prenons un cas inventé : une imprimeuse de 57 ans dont la feuille dit que le prix doit couvrir vingt-deux années d'écart. Six ans plus tard, avec un vrai salaire versé et une partie des dividendes mise de côté, sa réserve en couvre huit. Son plancher a baissé de plus d'un tiers, et la valeur de l'entreprise n'a pas bougé.
Rien de tout cela ne veut dire vendre plus tôt. Commencer tôt, c'est ce qui vous évite d'avoir un jour à vendre sous pression : vous pouvez vendre à 60 ans ou à 70, pourvu que vous choisissiez le jour et que vous soyez en mesure de refuser une offre. L'âge inscrit sur votre acte de naissance ne fixe pas ce jour non plus ; j'ai expliqué pourquoi 65 ans n'est pas une date de vente. La décision reste la vôtre du début à la fin. Ce qui aide, c'est quelqu'un qui n'est pas partie à la transaction, qui tient la feuille à jour et fait tirer vos conseillers dans le même sens, année après année.
J'aimerais bien mieux entendre « de quoi je vis si je dis non ? » dix ans avant l'offre que le soir qui la suit. Laquelle des trois lignes de votre feuille pourriez-vous remplir aujourd'hui ?