Aktien des Käufers als Preis: in Wahrheit eine Investition
Aktien des Käufers sind kein Zahlungsmittel. Sie sind ein zweites Geschäft, und darin sind Sie der Käufer: Sie stecken einen Teil Ihres Preises in eine fremde Firma, zu einem Kurs, den ein anderer festlegt, mit einem Ausstieg, über den ein anderer bestimmt.
Ein angenommener Fall: ein Verpackungsbetrieb mit fünfundvierzig Mitarbeitenden, ein Inhaber von dreiundsechzig Jahren und eine Gruppe im Besitz eines Investmentfonds, die ihn übernehmen will. Das Angebot lautet auf zehn Millionen, Franken oder Euro, das spielt hier keine Rolle: sieben in bar, drei in Aktien der Gruppe. Vier Monate lang streitet der Inhaber darüber, ob die Firma das 6,0- oder das 6,1-Fache des Jahresgewinns wert ist. Den drei Millionen in Aktien widmet er einen Nachmittag.
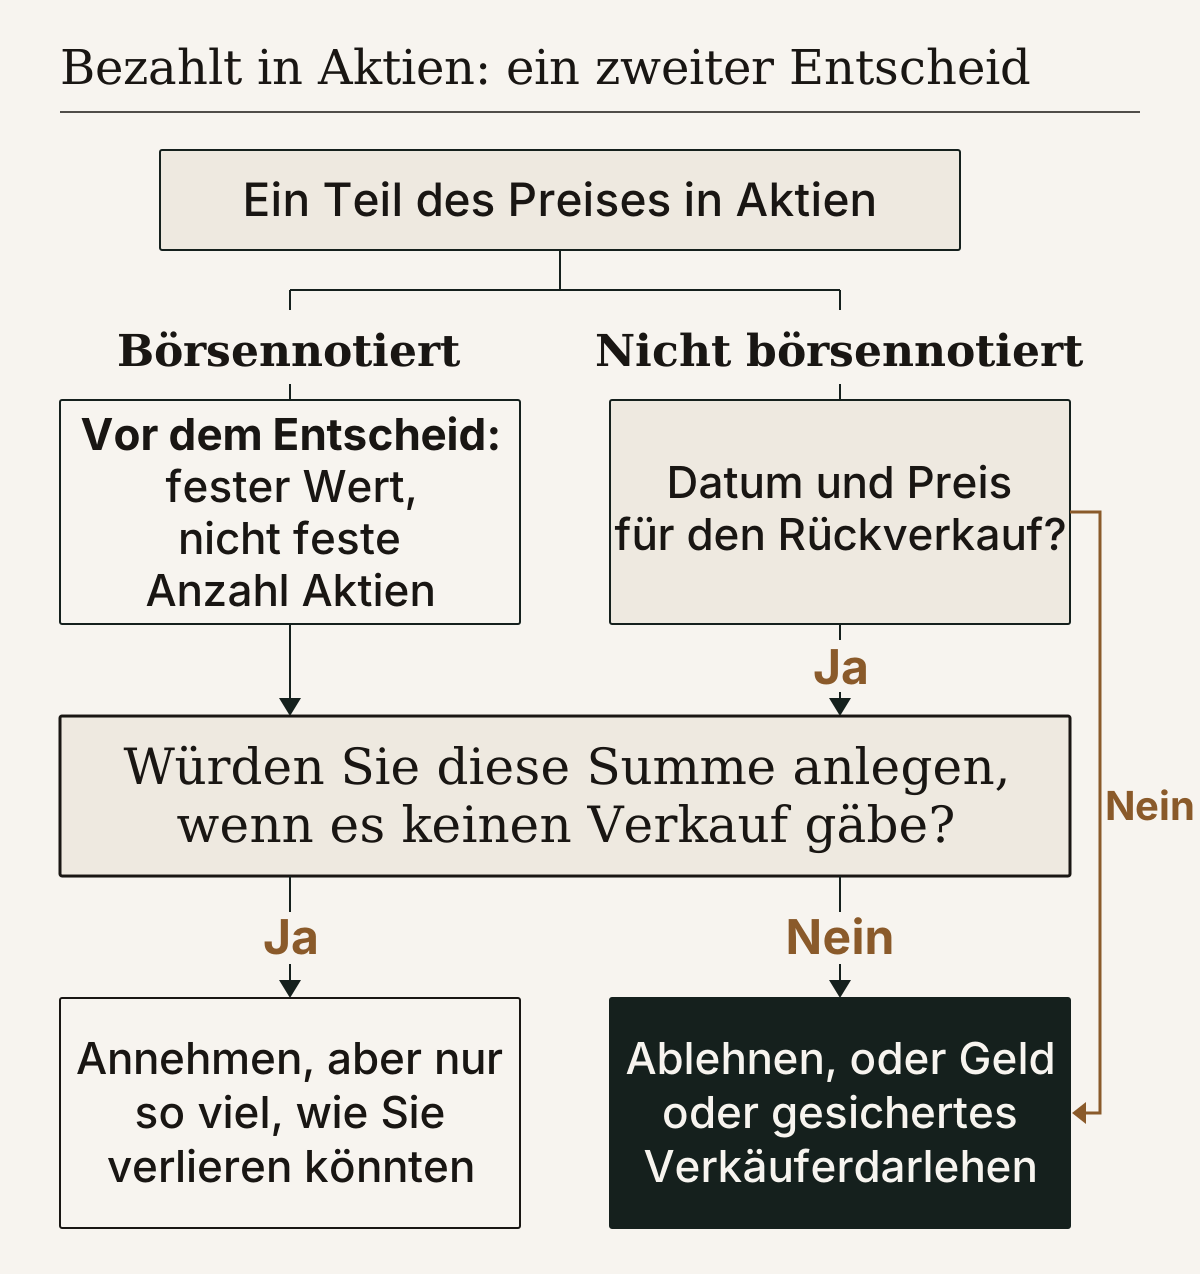
Der übliche Einwand: Aktien eines kotierten Käufers, also an einer Börse gehandelt, seien so gut wie Bargeld. Beinahe. Oft verbietet Ihnen eine Sperrfrist (Lock-up) den Verkauf für eine Weile, und niemand weiss, wo der Kurs steht, wenn sie abläuft. Der Kurs bewegt sich auch vor dem Closing, wenn Aktien und Geld den Besitzer wechseln, oft Monate nach der Unterschrift. Ist die Zahl der Aktien fix, geht diese Schwankung auf Ihre Rechnung, nach oben wie nach unten. Ist der Wert fix, baut der Käufer oft einen Collar ein, eine Bandbreite des Aktienkurses: Garantiert ist Ihr Wert nur, solange der Kurs darin bleibt, sagen wir zehn Prozent nach oben oder unten. Fällt er vor dem Closing weiter, tragen Sie den Fehlbetrag.
Nicht kotierte Aktien sind heikler. Ohne Markt sind sie so viel wert, wie die Tabelle des Käufers ausweist. Wer verkaufen will, braucht einen Abnehmer für eine Minderheit an einer privaten Gruppe und oft die Zustimmung der Gesellschaft, die Statuten oder Satzung nach Schweizer wie nach deutschem Recht verlangen dürfen. Zwei Dinge müssen heute feststehen: ein Ausstieg mit Datum, also das Recht, Ihre Aktien zu einem festen Termin an den Käufer oder seine Eigentümer zurückzuverkaufen, und eine Preisformel, etwa das Multiple, das er für Ihre Firma bezahlt hat. Fehlen sie, ist eine Minderheitsbeteiligung so viel wert, wie die Mehrheit entscheidet.
Bei kotierten Aktien verlange ich einen festen Wert statt einer festen Zahl von Aktien, garantiert über eine möglichst breite Bandbreite des Kurses, und eine Sperrfrist, mit der Sie leben können. Bei nicht kotierten Aktien: den Ausstieg mit Datum und Formel, dazu die Zustimmung der Gesellschaft zu Ihrem späteren Verkauf, heute schon erteilt. Ist der Käufer deutsch, kotiert oder nicht: seine schriftliche Zusage, den unten beschriebenen Steueraufschub zu beantragen. Als Minderheitsaktionär: jedes Jahr Einsicht in die Abschlüsse; eine Regel für den Fall, dass Sie früh ausscheiden oder hinausgedrängt werden; Schutz bei der Ausgabe neuer Aktien, damit Ihr Anteil nicht zu einem Preis schrumpft, dem Sie nie zugestimmt haben; und das Recht, zu den Bedingungen der Mehrheit mitzuverkaufen.
Die Steuer bindet Sie an den Käufer
Dann folgt das Steuerargument: Ein Aktientausch sei steuerneutral. Er kann es sein, aber nur unter Bedingungen, die Sie für Jahre an den Käufer binden.
In der Schweiz ist das Eingangsbeispiel steuerlich ein Kauf, kein Aktientausch, denn sieben von zehn Millionen fliessen in bar, mehr als die Hälfte des Preises. Das Risiko liegt in den Reserven, die Ihre Firma schon angesammelt hatte. Holt sich der Käufer binnen fünf Jahren sein Geld daraus zurück, kann das Steueramt diesen Teil Ihres Preises als Dividende an Sie behandeln (die Regeln der indirekten Teilliquidation). Die Alternative ist die Quasifusion, der Steuerbegriff für einen Aktientausch, bei dem der Käufer die Kontrolle übernimmt, ohne die beiden Gesellschaften zu verschmelzen. Bei ihr bleibt der Kapitalgewinn einer Privatperson auf Aktien ihres Privatvermögens in der Regel steuerfrei. Die Steuerverwaltung erkennt eine Quasifusion an, wenn der Käufer danach mindestens die Hälfte der Stimmen hält und Sie mit neu ausgegebenen Aktien bezahlt. Höchstens die Hälfte des Werts darf in anderer Form an Sie fliessen, ob in bar oder als Darlehen, das Sie ihm gewähren (ein Verkäuferdarlehen). Das Angebot sieben zu drei fällt durch. Auch die Quasifusion hat eine Frist. Absorbiert der Käufer Ihre frühere Gesellschaft binnen fünf Jahren nach seinem Angebot, kann der Baranteil als Einkommen besteuert werden.
In Deutschland gilt der Anteilstausch als Veräusserung zum Marktwert, wenn Sie die Anteile persönlich halten. Die Steuer auf den ganzen Gewinn wird sofort fällig, in bar, obwohl Sie einen Teil Ihres Preises in Papier erhalten. Auf Antrag lässt sie sich aufschieben (bei einem deutschen Käufer stellt ihn der Käufer). Ihre neuen Anteile führen dann die ursprünglichen Anschaffungskosten der alten fort (Fachleute sprechen von Buchwertfortführung), und beim Tausch wird nichts besteuert. Nötig sind ein Käufer mit Sitz und Geschäftsleitung in der EU oder im EWR, neu ausgegebene Anteile und die direkte Mehrheit der Stimmen an Ihrer Gesellschaft. Für eine Barzahlung oder ein Darlehen daneben gilt eine gesetzliche Obergrenze, nie über dem, was Ihre Anteile Sie ursprünglich gekostet haben. Eine schweizerische, britische oder amerikanische Muttergesellschaft erfüllt das nicht. Bei einem Gründer, dessen Anteile nur das einbezahlte Kapital gekostet haben, liegen die sieben Millionen in bar aus dem Eingangsbeispiel weit über dieser Grenze. Dieser Baranteil wird wie jeder Verkauf besteuert, und aufgeschoben wird bestenfalls nur der Gewinn auf den drei Millionen, die Sie in Aktien erhalten. Verkauft der Käufer Ihre frühere Gesellschaft binnen sieben Jahren nach der Einbringung, versteuern Sie den aufgeschobenen Gewinn rückwirkend, abzüglich eines Siebtels pro volles Jahr.
Anderswo in Europa gelten andere Regeln, und die Bindung kann ebenso lange dauern. Wo Sie auch ansässig sind: Lassen Sie sich die Behandlung vor der Unterschrift vom Steueramt schriftlich bestätigen, wo das möglich ist.
Warum nicht bar?
Das letzte Argument schmeichelt: Wer in Aktien zahlt, beweise, dass er an den Zusammenschluss glaubt. Mag sein. Fragen Sie, warum der Käufer nicht bar zahlt. Oft leiht ihm seine Bank nicht mehr. Manchmal überschätzt er seine eigenen Aktien, und das prüfen Sie am Preis, den seine letzten Investoren bezahlt haben. Angenommen, er bewertet sich mit dem Zwölffachen des Gewinns und Sie mit dem Sechsfachen. Sind seine Aktien in Wahrheit das Achtfache wert, sind Ihre drei Millionen in Papier noch zwei wert. Die Differenz geht von Ihrem Preis ab, es sei denn, sein Geschäft rechtfertigt das Zwölffache.
Meine Regel, wenn nicht kotierte Aktien weder einen Ausstieg mit Datum noch eine Preisformel haben: ablehnen, oder stattdessen Bargeld verlangen oder ein Verkäuferdarlehen, gesichert durch ein Pfand auf den verkauften Aktien oder durch eine Bankgarantie. Sonst bleibt eine Frage. Stellen Sie sich vor, der Käufer bäte Sie, ohne jeden Verkauf auf dem Tisch, zu diesen Bedingungen drei Millionen in sein Unternehmen zu stecken. Würden Sie überweisen? Wenn ja, haben die Aktien vielleicht ihren Platz in der Transaktion, aber nur bis zu dem Betrag, den Sie ohnehin investieren würden und notfalls ganz abschreiben könnten. Wenn nein, ist das ein Abschlag auf Ihren Preis, bezahlt in einer Währung, die der Käufer selbst druckt.