Earn-out-Zahlungen: Wie stellen Sie sicher, dass der Käufer wirklich zahlt?
Ein Earn-out ist der Teil Ihres Kaufpreises, der später fliesst, wenn das Unternehmen vereinbarte Ziele erreicht. Behandeln Sie ihn als Darlehen, das Sie dem Käufer gewähren, ohne jede Sicherheit, für zwei oder drei Jahre. In den Verkäufen, die ich begleite, verlangen die meisten Verkäufer nie, was eine Bank verlangen würde, bevor sie denselben Betrag ausleiht.
Wie stellen Sie also sicher, dass der Käufer zahlt? Mit der Formel gelingt das nicht, mit dem Vertrag allein auch nicht. Denken Sie wie ein Kreditgeber. Fragen Sie, wer Ihr Schuldner ist und was er besitzt, und holen Sie vor der Unterschrift drei Papiere ein. Erstens: eine Zahlungszusage von jemandem, den es gibt und der etwas besitzt, der Gruppe hinter dem Käufer oder seiner Bank. Zweitens: einen hinterlegten Betrag (Escrow), also einen Teil des aufgeschobenen Preises, den ein Dritter verwahrt. Drittens: eine Klausel, die den ganzen Rest auf einen Schlag fällig macht, wenn der Käufer das Unternehmen weiterverkauft, es fusioniert oder nicht mehr zahlt. Wie der Earn-out berechnet wird, ist eine eigene Frage; hier interessiert mich nur, ob das Geld ankommt.
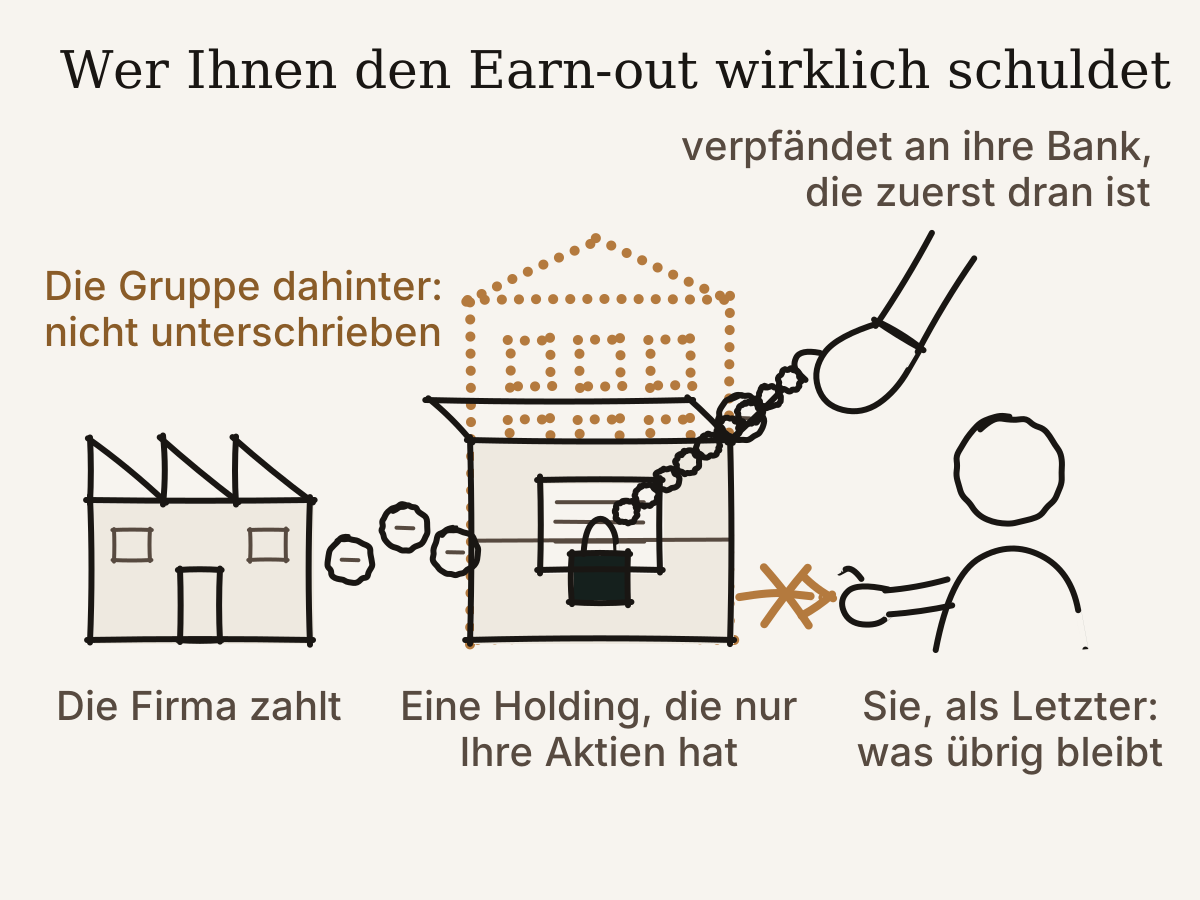
Erster Einwand: Der Käufer ist eine solide Gruppe. Mag sein. Lesen Sie trotzdem die Unterschriftenseite. Meist schuldet Ihnen den Earn-out eine Akquisitionsholding, eigens für den Kauf gegründet, ohne Geschichte, deren einziges Vermögen das Aktienpaket ist, das sie Ihnen eben abgekauft hat. An die Bank, die den Kauf finanziert hat, sind diese Aktien verpfändet: Sie dienen ihr als Sicherheit. Aus der Firma, die Sie verkauft haben, kommt das Geld für Ihren Earn-out; sie reicht ihre Gewinne an die Holding weiter. Kann die Holding nicht zahlen, bedient sich die Bank, die das Pfand hält, zuerst an den Aktien. Sie sind ein Gläubiger ohne Sicherheit, als Letzter dran, und bekommen, was übrig bleibt, falls etwas übrig bleibt. Und die Gruppe, die Investoren oder die Person hinter der Holding? Solange sie nicht selbst etwas unterschrieben haben, rechnen Sie nicht mit ihnen. Für den Verkäufer hat die Holding noch andere Kosten.
Zweiter Einwand: Aber im Vertrag steht, dass sie mir den Betrag schulden. Stimmt. Ein Vertrag gibt Ihnen eine Forderung, und eine Forderung ist so viel wert, wie der Schuldner am Fälligkeitstag zahlen kann. Nehmen Sie einen Verpackungsbetrieb mit vierzig Mitarbeitenden, ein erfundener Fall, kein Kunde. Verkauft wird für 8 Millionen; 1,5 Millionen davon sind über drei Jahre aufgeschoben und geschuldet von einer Holding, die eigens für den Kauf gegründet wurde. Im zweiten Jahr verschärft die Bank der Holding ihre Bedingungen und behält jede Dividende, die die Firma weiterreicht, für ihre eigenen Rückzahlungen. Die Ziele sind erreicht, der Earn-out ist verdient, und die Holding hat nichts als die Aktien, um ihn zu bezahlen. Der Vertrag ist völlig klar. Es steht nur niemand dahinter.
Dritter Einwand, eine Frage des Anstands: Wer Sicherheiten verlangt, verärgert den Käufer. Ohne Erröten hat seine eigene Bank Sicherheiten verlangt, und er hat unterschrieben. Ein Käufer, der seine Muttergesellschaft nicht unterschreiben lässt, sagt Ihnen, was die Muttergesellschaft vom Plan hält.
Das erste Papier, der Garant, den es gibt, kann zwei Formen haben. Die Muttergesellschaft oder die Investoren hinter der Holding sagen zu, zu zahlen, falls die Holding nicht zahlt. Oder die Bank des Käufers stellt eine Bankgarantie aus: Sie verspricht, Ihnen zu zahlen, sobald Sie es verlangen, ohne nach dem Grund zu fragen, gegen eine jährliche Gebühr, die der Käufer trägt; weil sie ihn etwas kostet, deckt sie oft nur einen Teil des aufgeschobenen Betrags. Wenn Privatpersonen garantieren, prüfen Sie die Form so genau wie das Versprechen. In der Schweiz zum Beispiel muss eine Privatperson, die sich verbürgt, also für fremde Schulden einsteht, bei mehr als 2000 Franken vor einem Notar unterschreiben. Ist sie verheiratet, braucht sie zudem die schriftliche Zustimmung ihres Ehegatten. Fehlt eines von beiden, ist die Zusage nicht gültig. Wo immer Sie verkaufen: Fragen Sie Ihren Anwalt, welche Form die Zusage verbindlich macht.
Das zweite Papier, der hinterlegte Betrag, beantwortet einen vierten Einwand: Das sei ein Werkzeug des Käufers. Er dient dem Verkäufer genauso. Bei der Unterschrift geht ein Teil des aufgeschobenen Preises an einen Dritten; Sie halten damit Geld, das schon existiert, statt eines Versprechens, und der Dritte zahlt es aus, wenn das Ziel erreicht ist. Der Käufer bindet Liquidität, die er lieber behielte, deshalb deckt der hinterlegte Betrag meist einen Teil, selten das Ganze.
Das dritte Papier ist eine Klausel, die Juristen vorzeitige Fälligkeit nennen: Der ganze Rest wird auf einen Schlag fällig, wenn der Käufer das Unternehmen weiterverkauft, es fusioniert oder eine Rate nicht zahlt. Nach einem Weiterverkauf lässt sich die Kennzahl Ihres Earn-outs nicht mehr messen; nach einer Fusion gehen die Zahlen Ihrer früheren Firma in denen einer anderen auf.
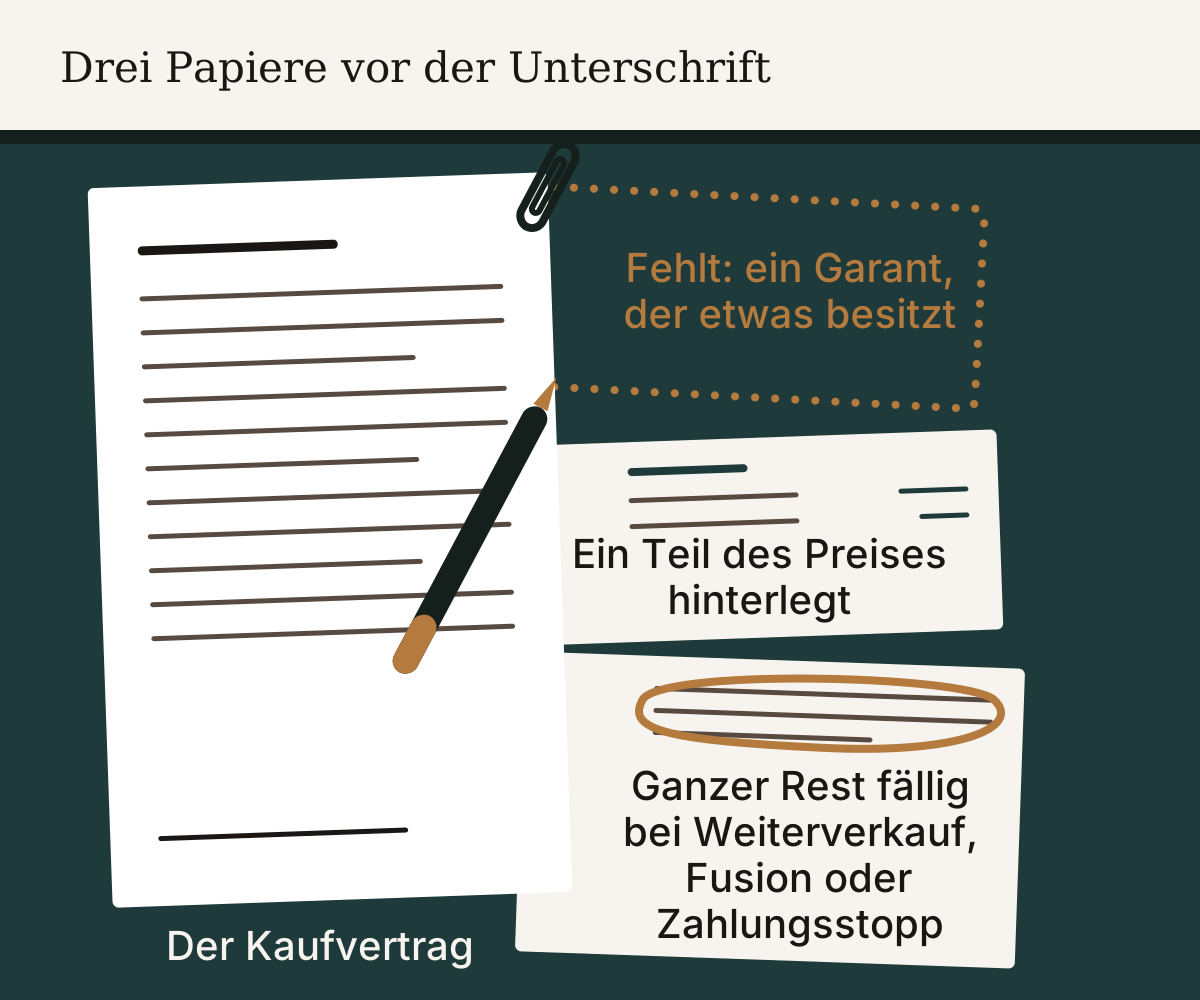
Von den dreien fehlt in den Unterlagen, die ich sehe, am häufigsten der Brief des Garanten. Noch eine Prüfung vor der Unterschrift. Lesen Sie, was die Bank des Käufers der Holding auferlegt: Ihr Kreditvertrag verbietet oft, Sie zu bezahlen, bevor die Bank zurückbezahlt ist, oder stellt Sie hinter sie. Verlangen Sie den Brief der Bank, und lassen Sie in Ihren eigenen Vertrag schreiben, was vor Ihnen kommt. Diese Lektüre gehört an den Anfang, vor die Absichtserklärung; sie ist Arbeit für eine neutrale Instanz, die den Prozess führt und die Struktur des Käufers liest, solange Sie noch aussteigen können.
Verhandelt werden diese Papiere, bevor die Höhe des Earn-outs feststeht, nie danach. Ein Käufer, der gar keinen Garanten bieten kann, verlangt in Wahrheit einen kleineren Earn-out oder einen Preis, der anders bezahlt wird.
Bevor Sie also fragen, ob der Käufer zahlen wird, fragen Sie dies: Wer schuldet mir dieses Geld, und was wird er am Fälligkeitstag besitzen? Ist es eine Holding ohne Geschichte und ohne Garanten, dann ist Ihr Earn-out eine Hoffnung. Und in einem Preis zählt eine Hoffnung null.