Soll ich mein Unternehmen an einen Private-Equity-Fonds verkaufen? Was der zweite Verkauf ändert
Zwei Käufer können Ihr Unternehmen aus entgegengesetzten Gründen wollen. Der eine will es behalten: ein Konkurrent, ein Family Office, ein Nachfolger. Der andere, ein Private-Equity-Fonds, kauft es, um es wieder zu verkaufen. Die Frage, vor der Sie stehen, lautet also nicht, wer mehr bezahlt. Sie lautet: Verkaufen Sie einmal, oder akzeptieren Sie, dass Ihr Unternehmen zweimal verkauft wird, beim zweiten Mal mit Ihnen noch an Bord?
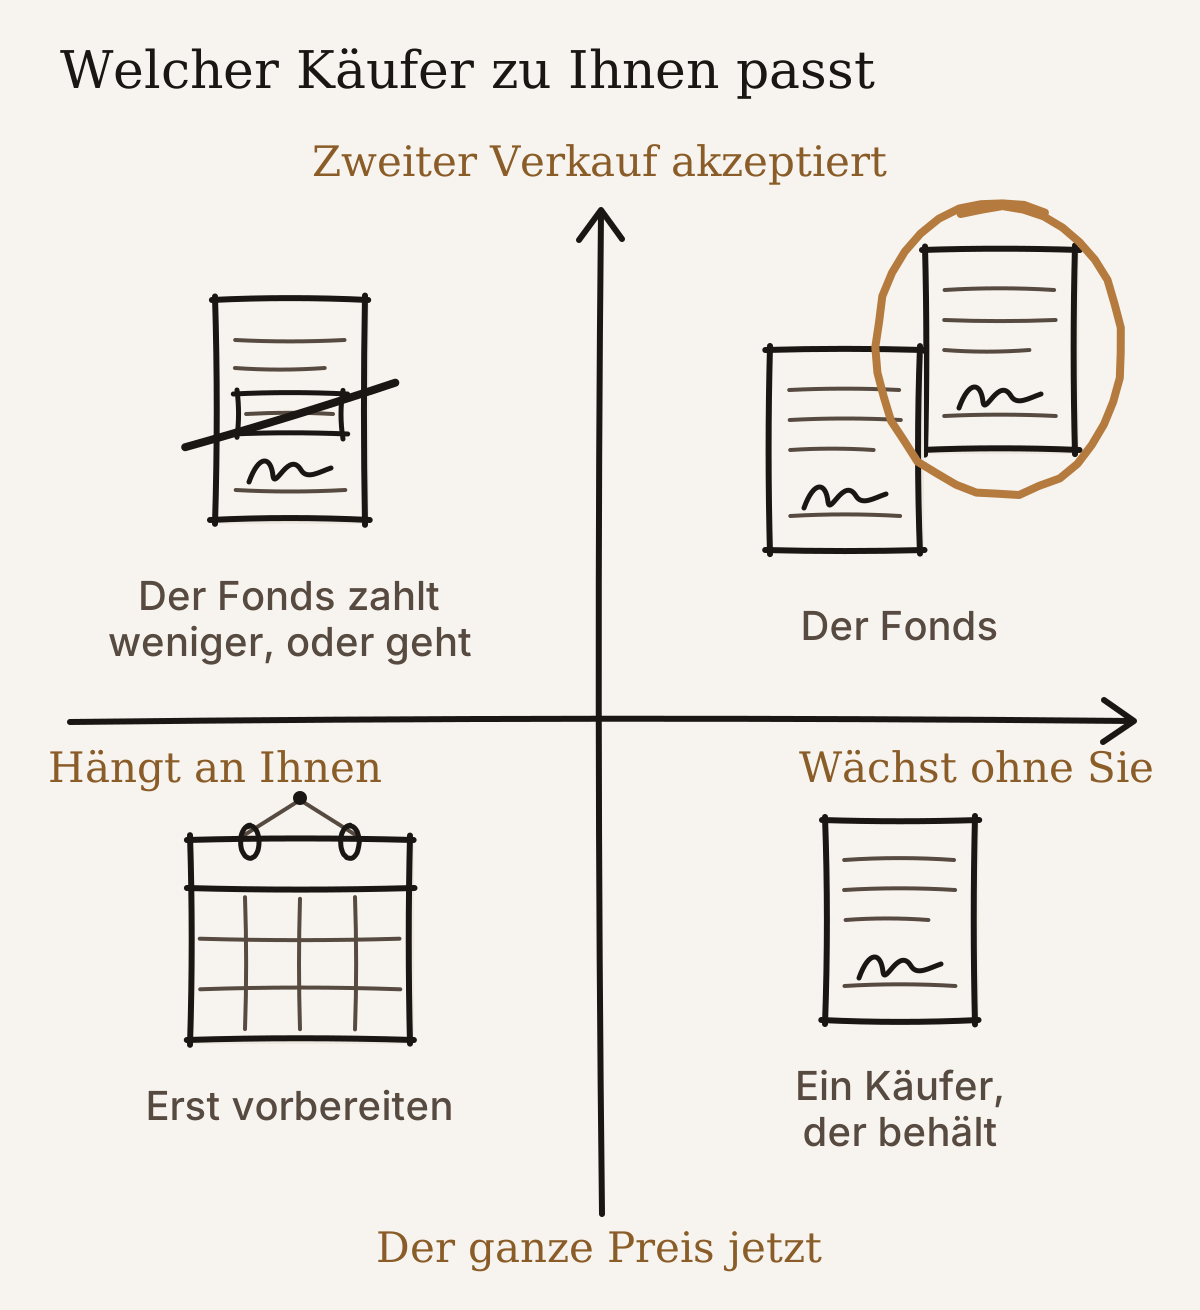
Sollen Sie also an einen Fonds verkaufen? Ja, wenn Sie diesen zweiten Verkauf akzeptieren: Das Unternehmen wird einige Jahre später weiterverkauft, an einen Käufer, den Sie nicht aussuchen, und Sie sind dann noch dabei, über den Teil des Kaufpreises, den der Fonds Sie wieder anlegen lässt, und über die Rolle, die Sie eine Zeit lang behalten sollen. Nein, wenn Sie einen sauberen Ausstieg wollen: den ganzen Preis jetzt und danach keine Rolle mehr. Drei Fragen entscheiden fast alles Weitere, die Tabelle weiter unten fügt zwei hinzu. Kann das Unternehmen ohne Sie wachsen? Sind Sie bereit, Geld wieder anzulegen und zu bleiben? Und wo steht der Fonds in seinem eigenen Leben? Das Datum des zweiten Verkaufs steht am Tag Ihrer Unterschrift schon ungefähr fest.
Wofür ein Fonds bezahlt wird
Private Equity, also gebündeltes Geld, das Firmen kauft, funktioniert so. Eine Verwaltungsgesellschaft sammelt Geld von Investoren, etwa Pensionskassen, Versicherern und vermögenden Familien, in einem Fonds, einem Topf mit Ablaufdatum. Sie kauft Unternehmen, lässt sie wachsen und verkauft sie vor dem Ende des Fonds, um das Geld mit Gewinn zurückzugeben. Behalten gehört nicht zu ihrem Auftrag. Verkaufen ist der Auftrag.
Gut bezahlt sie deshalb ein Unternehmen, das ohne seinen Inhaber wächst. Denken Sie an ein Team, das trägt, an Umsätze, die jedes Jahr wiederkommen, an Kunden, die wegen der Firma kommen und nicht wegen des Chefs. Dazu ein Wachstumsplan, den sie finanzieren kann: benachbarte Firmen zukaufen, neue Märkte erschliessen. Ein Unternehmen, das noch an seinem Inhaber hängt, bekommt einen tieferen Preis oder gar kein Angebot. Wie ein Fonds Ihre Unterlagen im Vergleich zu anderen Käufern liest, steht in einem anderen Beitrag. Hier geht es darum, ob seine Logik zu Ihnen passt.
Einen Teil des Preises bezahlt der Fonds zudem mit Akquisitionsschulden: einem Kredit, den Ihr eigenes Unternehmen nach dem Kauf aus seinen Gewinnen zurückzahlt. Wenn Sie bleiben, rechnen Sie mit Jahren, in denen der Gewinn zuerst an die Bank geht, und mit einem Fonds, der Ihre Zahlen Monat für Monat liest.
Die Uhr lief schon vor Ihrer Unterschrift
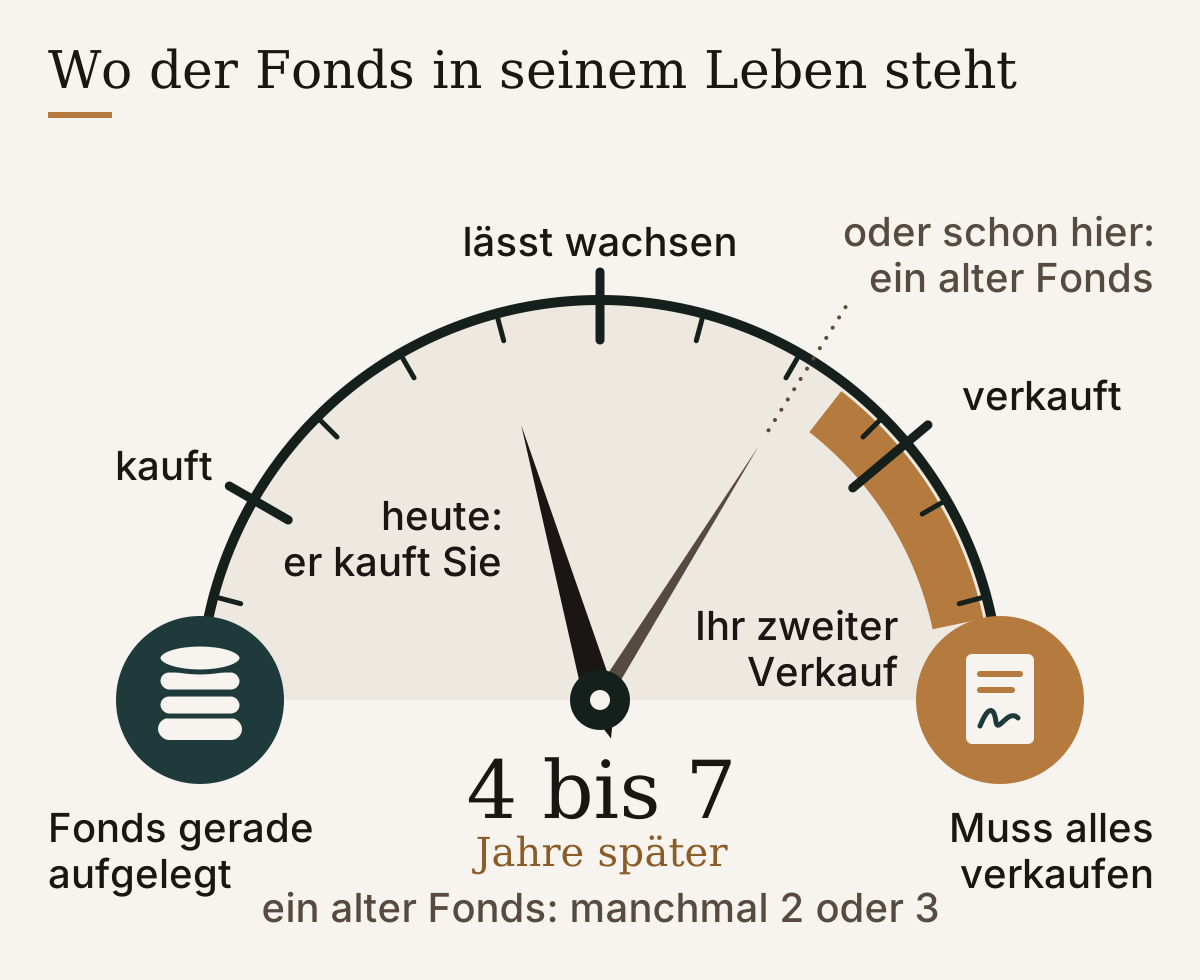
In der Regel lebt ein Fonds rund zehn Jahre. In den ersten Jahren kauft er, in den letzten verkauft er. Bei den Fonds, die mir am Verhandlungstisch begegnen, bleibt ein Unternehmen etwa vier bis sieben Jahre in ihrer Hand. Grössenordnungen, keine Statistik.
Wann Ihr zweiter Verkauf kommt, hängt davon ab, wie alt der Fonds am Tag ist, an dem er Sie kauft. Ein junger Fonds kann Ihr Unternehmen sechs oder sieben Jahre halten. Ein Fonds in seinen letzten Jahren muss rasch verkaufen, manchmal schon nach zwei oder drei. Gleicher Preis, gleicher Vertrag, ein ganz anderer Kalender.
Zwei Arten, wie Sie dabeibleiben
Der Fonds verlangt oft zwei Dinge, die Sie im Unternehmen halten. Das erste ist eine Rückbeteiligung, also ein Teil Ihres Kaufpreises, den Sie wieder anlegen: Sie stecken ihn in die Erwerbsholding, die Gesellschaft, die eigens für den Kauf Ihrer Firma gegründet wurde, und behalten eine Minderheitsbeteiligung, meist deutlich unter der Hälfte. Der Fonds will Ihre Interessen an seine binden und seinen Investoren zeigen, dass der Verkäufer an den Plan glaubt. Die Klauseln dazu behandelt Minderheitsbeteiligung nach dem Verkauf.
Das zweite ist Ihre Zeit: in der Regel eine Übergangsphase von einem bis drei Jahren, manchmal länger, mit Arbeits- oder Mandatsvertrag, bevor der Fonds Sie ersetzt oder einen Geschäftsführer einsetzt. Sie werden Angestellter der Firma, die Ihnen gehörte, mit einem Chef über sich.
Dann folgt der zweite Verkauf. Ihre Minderheitsbeteiligung wird zusammen mit jener des Fonds verkauft, wann er es entscheidet, an einen Käufer seiner Wahl, oft einen anderen Fonds oder eine Gruppe. Die Klausel, die Sie zum Mitgehen verpflichtet, heisst Mitverkaufspflicht (Drag-along), und sie wird zusammen mit der Rückbeteiligung verhandelt. An diesem Tag ist Ihr Anteil so viel wert wie das Unternehmen: manchmal viel, manchmal wenig.
Die Fragen im Vergleich
| Die Frage | Spricht für den Fonds, wenn | Spricht für einen Käufer, der behält, wenn |
|---|---|---|
| Kann das Unternehmen ohne Sie wachsen? | Ja: ein Team, das trägt, wiederkehrende Umsätze | Noch nicht, es hängt an Ihnen: dann zuerst vorbereiten, egal wer kauft |
| Wie wollen Sie bezahlt werden? | Ein Teil des Preises kommt später zurück, in der Regel beim zweiten Verkauf, zu dem, was er dann wert ist | Sie wollen alles jetzt |
| Können Sie für jemand anderen arbeiten? | Sie akzeptieren in der Übergangszeit einen Chef über sich | Sie möchten niemandem Rechenschaft schulden |
| Muss das Unternehmen bleiben, wie es ist? | Name, Standort und Team dürfen sich ändern | Sie wollen es so erhalten, wie es ist |
| Wem gehört es am Ende? | Sie akzeptieren einen Endkäufer, den Sie nicht wählen | Sie wollen wissen, wer das sein wird |
Ein erfundener Fall, kein Mandant: ein technischer Dienstleister mit 45 Mitarbeitenden, ein Inhaber von 58 Jahren, zwei Angebote. Eine Konkurrenzgruppe bezahlt alles bei Unterzeichnung. Ein Fonds bezahlt etwas mehr, verlangt eine Rückbeteiligung und drei Jahre Verbleib, und dieser Fonds steht in seinem sechsten Jahr. Die Preisdifferenz ist hier das Unwichtigste. Ein so alter Fonds hält nicht lange, also fällt der zweite Verkauf etwa auf den 62. Geburtstag des Inhabers, mit einem Käufer, den heute niemand nennen kann. Seine eigentliche Frage: Will er an diesem Tag noch dabei sein?
Bei den Verkäufen, die ich führe, wurden die Verkäufer, die einen Fonds bereuen, selten schlechter bezahlt. Sie hatten nicht begriffen, dass sie Aktionär und Angestellter einer Firma bleiben würden, die nicht mehr ihnen gehörte, bis zu einem zweiten Verkauf, dessen Datum und Käufer sie nicht bestimmen würden.
Fragen Sie vor dem ersten Treffen mit einem Fonds:
- In welchem Jahr seines Lebens steht der Fonds, und bis wann muss er verkauft haben?
- Welchen Teil des Preises müssen Sie wieder anlegen, und zu welchen Bedingungen können Sie ihn verkaufen?
- Wie lange müssen Sie bleiben, und mit welchen Befugnissen?
- Wie lautet der Plan, Wachstum aus eigener Kraft oder Zukäufe, und wie viel Schulden kommen auf das Unternehmen?
- Wer führt das Unternehmen nach Ihnen?
- An wen will der Fonds verkaufen?
Ich würde eine neutrale Instanz, die den Prozess führt, das Angebot des Fonds, seinen Kalender und seine Bedingungen für die Rückbeteiligung lesen lassen, bevor Sie sich mit ihm an den Tisch setzen: jemanden, der nicht zugleich der Verkäufer ist.
Für wen welcher Weg passt
Der Fonds passt zum Inhaber, der noch fünf Jahre Lust auf seine Aufgabe hat, ein Unternehmen, das ohne ihn läuft, und die Nerven, einen Teil seines Preises ein zweites Mal aufs Spiel zu setzen. Der Käufer, der behält, passt zu dem, der sauber aussteigen will oder Wert darauf legt, dass das Unternehmen bleibt, was es ist.
Wessen Unternehmen noch an ihm hängt, muss heute nicht wählen. Vor ihm liegen zuerst zwei oder drei Jahre Vorbereitung, und der Fonds kommt wieder. Fonds spüren diese Abhängigkeit und ziehen sich zurück oder drücken den Preis; die Vorbereitung, die sie behebt, schafft Wert, auch wenn Sie nie verkaufen. Früh anfangen heisst nicht früh verkaufen. Es heisst, nie unter Druck verkaufen zu müssen, weder an einen Fonds noch an sonst jemanden.