Vendre une raison individuelle : le bénéfice de liquidation imposé à part, et ce que cela change au calendrier
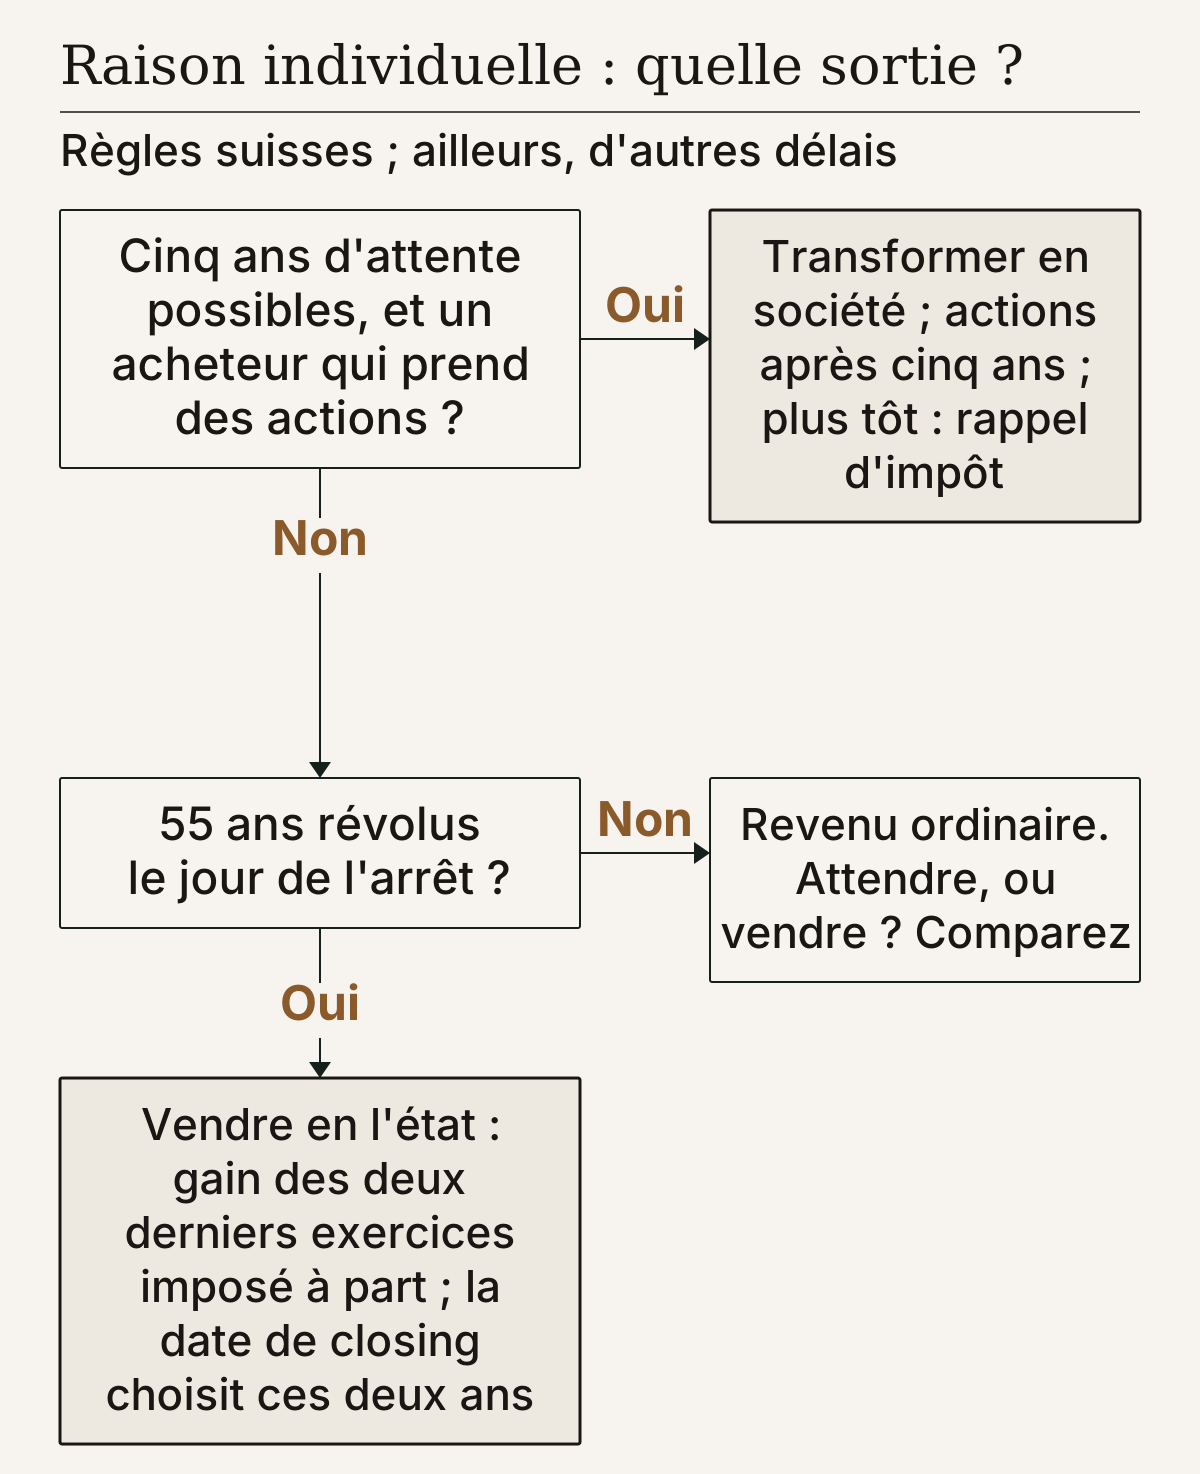
Le titulaire d'une raison individuelle, entreprise exploitée en nom propre, a deux sorties. Il peut vendre l'affaire en l'état, ou en faire d'abord une société et céder les actions des années plus tard. La première est imposée comme un revenu ; la seconde peut être presque exonérée. Ce qui suit est du droit suisse, où la première voie tient à votre 55e anniversaire et la seconde à un délai de cinq ans. L'Allemagne et l'Autriche viennent plus bas.
Sans actions, vous vendez ce que l'entreprise possède : machines, stock et clientèle. En Suisse, le gain sur ces biens est un revenu d'indépendant. Ce sont surtout des réserves latentes, la valeur au-delà de la valeur comptable : machines amorties, clientèle jamais inscrite au bilan.
Première voie : vendre en l'état, et choisir la date
Dès 55 ans, si vous cessez définitivement votre activité indépendante, ce gain, que la loi appelle bénéfice de liquidation, a son propre régime. L'invalidité ouvre la même porte. Il couvre les réserves latentes réalisées sur vos deux derniers exercices, imposées à part du reste, par la Confédération comme par le canton. L'allègement vise la sortie définitive : redevenez indépendant, et un second bénéfice de liquidation sera un revenu ordinaire.
Le calcul se fait en trois temps. D'abord, les vrais rachats, ces versements volontaires en caisse de pension pour combler une lacune, se déduisent de vos autres revenus. Il faut qu'ils datent de l'année de liquidation ou de la précédente ; l'excédent se déduit du bénéfice.
Vient ensuite le rachat fictif. Sans vrai rachat, ou avec moins que ce que la loi permettait, vous pouvez demander qu'une part du bénéfice compte comme le rachat possible. Aucun argent ne circule. La loi en fixe le montant : 15 % de votre revenu moyen d'indépendant sur les cinq exercices précédant l'année de liquidation. On multiplie par vos années de 25 ans à l'année de liquidation, au plus jusqu'à l'âge de référence AVS. C'est l'âge de la rente publique suisse, 65 ans en règle générale. On retranche l'épargne de prévoyance acquise, pilier 3a (prévoyance privée bloquée) compris. Plafonnée au bénéfice, cette tranche est imposée à part, comme un capital de prévoyance. Au fédéral, elle paie un cinquième du barème ordinaire ; le canton applique son propre taux. Verser plutôt un vrai rachat est un autre arbitrage.
Troisième temps : le solde est imposé en entier au fédéral, mais au taux applicable au cinquième de ce montant, jamais moins de 2 %. Le mot « cinquième » cache deux allègements différents. Sur la tranche du rachat, vous payez un cinquième de l'impôt normal. Sur le solde, l'impôt entier, mais au taux de quelqu'un qui gagnerait le cinquième de cette somme. Votre canton fixe son propre taux.
L'année de liquidation est l'exercice où la liquidation s'achève ; la fenêtre couvre cet exercice et le précédent. Les gains réalisés avant cette fenêtre restent un revenu ordinaire. L'âge s'apprécie le jour où vous cessez : 55 ans révolus, pas 55 ans dans l'année.
Voilà pourquoi je fixe la date de cessation au trimestre près, pas à l'année. Un cas hypothétique, pas un client : une entreprise de sanitaire et chauffage de douze personnes. Le propriétaire a 57 ans et n'a jamais cotisé à une caisse de pension. Une offre arrive pour la clientèle, les machines et le stock ; disons un gain de 900 000 francs, presque tout en réserves latentes. Il a vendu le bâtiment de l'atelier au début de l'an dernier, et son exercice suit l'année civile. Ce bâtiment lui a laissé, admettons, un gain d'environ 400 000 francs.
Vente conclue en décembre : la fenêtre couvre cette année et la précédente. Les 400 000 francs rejoignent alors le bénéfice de liquidation, au taux séparé. Closing glissé en février : la fenêtre devient l'an prochain et cette année. Le gain du bâtiment reste alors un revenu ordinaire, au plein taux progressif.
Le rachat fictif pèse aussi. Trente-deux années comptent, de 25 à 57 ans, et je garde ce compte aux deux dates pour comparer à l'identique. Sur un revenu moyen d'indépendant de, disons, 150 000 francs, le rachat possible atteint 720 000 francs. Rien à retrancher, faute de caisse de pension : ces 720 000 francs sont imposés comme un capital de prévoyance. Closing en décembre, les 580 000 francs restants paient l'impôt entier, au taux applicable au cinquième de cette somme. Closing en février, le solde tombe à 180 000 francs, et les 400 000 du bâtiment sont un revenu ordinaire.
Dans mes dossiers, la date suit l'agenda de l'acheteur ou l'anniversaire du propriétaire, rarement la fenêtre de deux ans. Un bâtiment encore dans l'entreprise est un second levier : le verser dans votre fortune privée plutôt que le vendre. Sur demande, seuls les amortissements déjà déduits sont imposés d'emblée : le coût du bâtiment, moins sa valeur fiscale comptable. La plus-value au-delà du coût d'origine n'est imposée qu'à la vente du bâtiment.
Le gain supporte aussi les cotisations AVS d'indépendant : quelque 10 % au total, dont 8,1 % d'AVS, le reste pour l'invalidité et la perte de gain. Et si vous cessez avant l'âge de référence, vous cotisez encore après la vente, sur votre fortune.
Deuxième voie : transformer maintenant, vendre plus tard
En Suisse, le gain d'un particulier sur des actions de sa fortune privée n'est en principe pas imposé. C'est la deuxième voie, et elle exige un acheteur d'actions, pas d'actifs (vente d'actifs ou d'actions).
La transformation est fiscalement neutre si l'entreprise reste imposable en Suisse et si ses valeurs fiscales comptables sont reprises telles quelles. Le piège, c'est le délai de cinq ans. Vendez les actions avant, au-dessus des fonds propres apportés selon les comptes fiscaux, et les réserves latentes reprises sont imposées malgré tout. Comme si vous aviez vendu les actifs à l'époque : le fisc rouvre cette année-là, c'est le rappel d'impôt. Tranchez le sort d'un bâtiment avant de transformer. Une fois dans la société, le ramener dans votre patrimoine privé est un transfert à la valeur vénale, imposé comme une vente.
Allemagne et Autriche : le critère d'âge existe aussi
En Allemagne, vendre toute l'entreprise dégage un gain de cession imposable : le prix, moins les frais, moins la valeur comptable de l'actif net. Dès 55 ans, ou en cas d'incapacité durable, deux allègements existent sur demande. Le premier est une franchise de 45 000 euros, réduite de ce dont le gain dépasse 136 000 euros. Un gain de 150 000 euros laisse 31 000 euros de franchise ; à 181 000, plus rien. Le second est un taux réduit sur 5 millions d'euros de gain au plus : 56 % de votre taux moyen, 14 % au minimum. Chacun ne sert qu'une fois dans une vie.
En Autriche, sur demande, le gain de cession est imposé à la moitié du taux moyen sur le revenu total. Trois cas ouvrent ce droit : arrêt de toute activité lucrative à 60 ans, invalidité qui empêche de continuer, ou décès suivi de vente ou fermeture. Sept ans doivent aussi s'être écoulés depuis l'ouverture ou le dernier achat de l'entreprise.
La version exonérée de la deuxième voie n'existe chez aucun des deux voisins. En Allemagne, qui détient au moins 1 % d'une GmbH (une SARL) et en vend des parts touche un revenu d'entreprise. Les 40 % en sont exonérés, 60 % imposés.
En Autriche, le gain sur des parts supporte un taux forfaitaire de 27,5 %. Le tableau ci-dessous est entièrement suisse.
Les deux voies côte à côte
| Critère | Vendre en l'état | Transformer, vendre les actions plus tard |
|---|---|---|
| Âge le jour de l'arrêt | 55 ans révolus (hors invalidité), sinon revenu ordinaire | Sans objet : gain privé sur actions en principe non imposé |
| Calendrier | Dès 55 ans, à tout moment | Cinq ans ou plus après la transformation |
| Ce que reçoit l'acheteur | Les actifs qu'il choisit, peu de passif ancien | La société, historique compris |
| Bâtiment | Vendu dans la fenêtre de deux ans : dans le bénéfice | À trancher avant de transformer |
| Prévoyance manquante | Un rachat réel ou fictif allège la facture | Pas de rachat fictif sur une vente d'actions |
| Cotisations AVS | Oui, comme revenu d'indépendant | Pas sur le gain lui-même |
| Si les plans changent | Une seconde liquidation, après reprise d'activité, est un revenu ordinaire | Vendre avant cinq ans déclenche un rappel d'impôt |
À qui convient quelle voie
Vendre en l'état convient au propriétaire qui aura 55 ans révolus le jour de l'arrêt, ne veut pas attendre cinq ans et tient un acheteur pour les actifs. La transformation vise le propriétaire plus jeune, avec cinq ans devant lui et un acheteur pour toute la société. Le risque : un acheteur qui arrive la troisième année avec une belle offre, impossible à accepter sans rappel d'impôt.
Le propriétaire entre les deux, 53 ans et une offre sur la table, a le dossier le plus délicat. Posez trois chiffres côte à côte : l'impôt d'un closing immédiat, l'impôt après le 55e anniversaire avec le rachat fictif, et ce que l'acheteur facture pour attendre. Cette comparaison, plutôt que l'agenda de l'acheteur, devrait fixer la date ; une confirmation écrite du fisc doit la valider avant toute signature.