Cotisations AVS après la vente : le cédant sans activité lucrative paie toujours
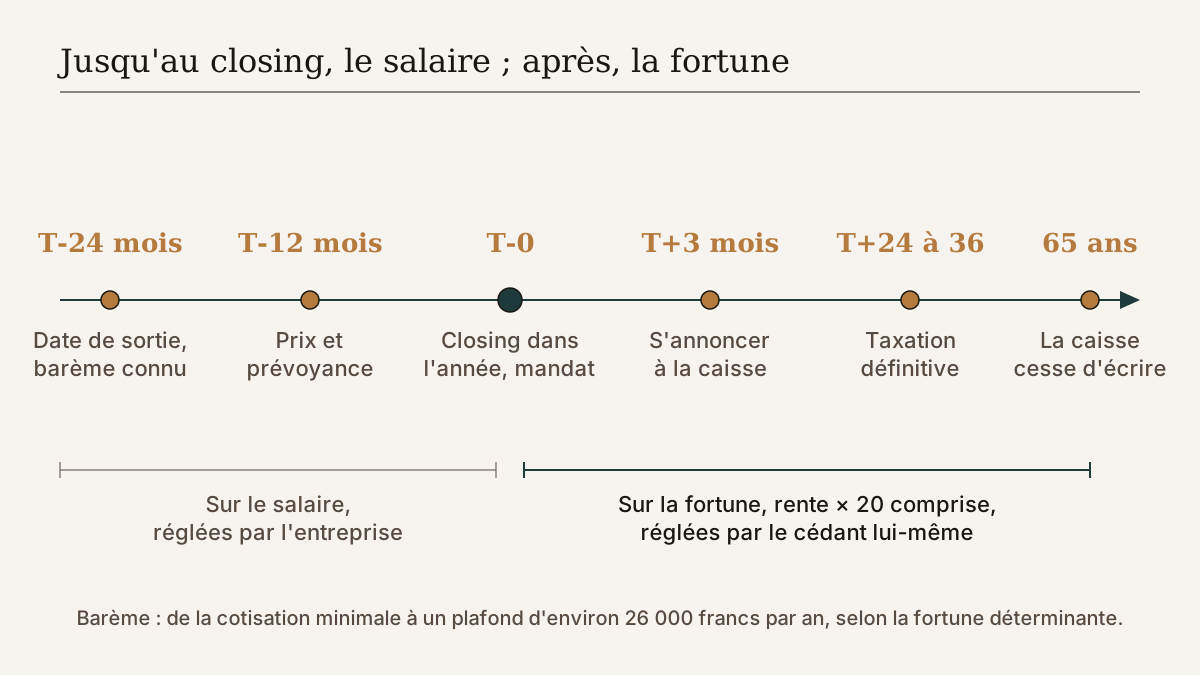
La dernière fiche de salaire d'un dirigeant qui vend tombe le mois du closing. En Suisse, la première facture de la caisse de compensation arrive quelques mois plus tard, et elle revient chaque année jusqu'à l'âge de référence. Un propriétaire qui signe à 58 ans et ne reprend pas d'emploi a donc devant lui sept exercices de cotisations AVS calculées non plus sur un salaire, mais sur sa fortune, prix de vente compris. La loi ne connaît pas de retraite anticipée pour l'assurance-vieillesse, seulement des personnes avec ou sans activité lucrative, et toutes cotisent. Ce qui coûte cher, c'est de le découvrir après coup. Le mécanisme est suisse ; en Allemagne ou en Autriche, les règles diffèrent, mais ce que coûte, en cotisations et en couverture sociale, un ancien dirigeant sans salaire mérite partout d'être chiffré avant de signer. Le calendrier ci-dessous suit le cas suisse jalon par jalon, du moment où la date de sortie se discute jusqu'à celui où la caisse cesse d'écrire.
T-24 mois : fixer la date de sortie en connaissant le barème
Deux ans avant la vente, la date de sortie se discute encore en années de vie et en carnet de commandes ; le barème des personnes sans activité lucrative mérite d'entrer dans la conversation dès ce stade. La règle tient en une ligne : entre 21 ans et l'âge de référence, qui n'exerce pas d'activité lucrative cotise à l'AVS, à l'AI et aux APG sur la base de sa fortune, à laquelle s'ajoute son revenu annuel sous forme de rente multiplié par vingt. Le barème part d'une cotisation minimale d'un peu plus de cinq cents francs par an et monte, par paliers, jusqu'à un plafond d'environ vingt-six mille francs, atteint un peu avant neuf millions de fortune déterminante. À titre d'ordre de grandeur, et à vérifier sur le barème en vigueur auprès de votre caisse : quatre millions donnent une facture annuelle autour de dix mille francs, six millions autour de dix-sept mille, frais d'administration en sus.
Pour qui a cotisé toute sa carrière au niveau du maximum, ces montants n'achètent pas une rente plus élevée : ils évitent une lacune, chaque année manquante réduisant la rente d'environ un quarante-quatrième. Un dirigeant de 58 ans qui encaisse cinq millions se trouve ainsi face à sept années de cotisations qui, additionnées, représentent une fraction visible du prix. Ce n'est pas une raison de vendre plus tard ; soixante-cinq ans n'est pas une date de vente. C'est une raison de mettre le montant dans le tableau qui compare une sortie à 58, à 61 ou à 63 ans, à côté du prix attendu et du salaire auquel on renonce.
T-12 mois : dessiner le prix et la prévoyance avec l'assiette en tête
Un an avant le closing, la structure du prix se négocie, et chacune de ses composantes a un effet sur l'assiette de cotisation. Le prix payé comptant devient fortune le jour du transfert. Un prêt vendeur reste une créance, donc de la fortune, pendant toute sa durée de remboursement. Un earn-out figure dans la déclaration d'impôt à sa valeur estimée avant même d'être encaissé, et la caisse de compensation se fonde sur la taxation fiscale. Leur calendrier de paiement dessine celui des cotisations, et il vaut mieux le savoir en signant.
La prévoyance professionnelle est le levier le plus souvent ignoré. Un avoir de deuxième pilier laissé dans la caisse de pension ou transféré sur un compte de libre passage n'est pas de la fortune au sens de l'AVS tant qu'il n'est pas versé ; le même avoir retiré en capital au closing entre dans l'assiette dès l'année suivante. Une rente de caisse de pension, elle, compte vingt fois son montant annuel. Le choix entre capital, rente et report du versement se prend donc à ce jalon, en même temps que la question du rachat dans le deuxième pilier, et non l'année de la retraite. Imaginez une propriétaire de 60 ans, avoir de prévoyance de deux millions, prix de vente de trois millions ; cas de figure, pas un client. Retirer le capital au closing porte l'assiette à cinq millions ; le laisser en libre passage jusqu'à 65 ans la maintient à trois. Sur cinq exercices, l'écart de cotisations se chiffre en dizaines de milliers de francs, sans qu'un franc de prévoyance ait été perdu.
T-0 : le closing dans l'année, et ce qui suit le closing
La date du closing dans l'année civile compte plus qu'on ne le pense. La loi considère comme active, pour une année entière, la personne qui a exercé une activité durant au moins neuf mois à un taux d'au moins la moitié du temps usuel. Un dirigeant salarié de sa société jusqu'à fin septembre est donc traité comme actif pour toute l'année de la vente ; le même dirigeant qui signe fin mars sera comparé au barème des personnes sans activité pour cette année-là. Entre les deux, plusieurs milliers de francs, pour une date que l'on choisit souvent selon d'autres critères.
Le mandat d'accompagnement qui suit la vente obéit à la même logique. Rester salarié de sa propre entreprise six ou douze mois à mi-temps maintient le statut d'actif pendant cette période. Un mandat d'administrateur à deux jours par mois ne le maintient pas : les cotisations prélevées sur ces honoraires sont comparées à ce que vous devriez comme personne sans activité, et si elles n'en atteignent pas la moitié, la caisse réclame la différence. Un mandat de trente mille francs par an ne couvre donc pas une fortune de cinq millions. Il faut soit un mandat substantiel et durable, soit accepter la facture, et décider lequel avant de négocier la clause d'accompagnement.
T+3 mois : s'annoncer à la caisse de compensation
Personne ne vous inscrira à votre place. La personne sans activité lucrative doit s'annoncer elle-même à la caisse de compensation cantonale de son domicile, sans attendre que celle-ci lui écrive. Une omission ne fait pas disparaître la dette : la caisse la réclame rétroactivement, sur cinq ans, avec des intérêts moratoires. Dans les dossiers que j'accompagne, c'est le poste administratif le plus souvent oublié après la vente, parce que plus aucun employeur ne s'en charge.
C'est aussi le moment de vérifier la situation du couple. Chaque conjoint est assuré pour lui-même, et la fortune du couple est partagée par moitié pour le calcul. Surtout, la personne mariée dont le conjoint exerce une activité lucrative et verse au moins le double de la cotisation minimale est réputée avoir cotisé elle-même. Un conjoint qui garde un emploi à temps partiel dispense parfois le cédant de toute cotisation, et la solution était à portée de main.
T+24 à T+36 mois : la taxation définitive rattrape la facture
Les premières factures sont provisoires, calculées sur votre propre estimation de fortune et de revenu. La cotisation définitive n'est fixée que lorsque l'administration fiscale communique la taxation de l'année concernée à la caisse, ce qui prend deux à trois ans. Un earn-out encaissé, un bien immobilier acquis entre-temps : tout ce qui gonfle la fortune imposable rejoint l'assiette, et la correction arrive avec ses intérêts si l'estimation initiale était trop basse.
La gestion de la fortune issue de la vente gagne à réserver une ligne pour ces régularisations, et à déclarer à la caisse toute variation importante plutôt que d'attendre la taxation. Une estimation honnête coûte le même montant, sans les intérêts et sans la lettre recommandée.
Jusqu'à l'âge de référence : la rente anticipée ne ferme pas le compte
La rente AVS peut être anticipée d'un ou deux ans, dès 63 ans. Son versement ne met pas fin à l'obligation de cotiser : la personne sans activité qui perçoit une rente anticipée continue de payer jusqu'à l'âge de référence, sur la même assiette, tout en subissant la réduction viagère liée à l'anticipation. Pour un cédant fortuné, anticiper la rente revient souvent à payer deux fois.
À 65 ans, la caisse cesse d'écrire. Avant cette date, demandez un extrait de votre compte individuel : il montre chaque année de cotisation depuis vos vingt ans, et c'est le seul document qui prouve qu'il n'y a pas de lacune. Ce que la vente change, en définitive, tient en une phrase : jusqu'au closing, l'entreprise réglait ces cotisations sans que vous y pensiez ; après, vous en êtes l'unique débiteur, et l'assiette, c'est ce que la vente vous a rapporté.