Einzelfirma verkaufen: Der Liquidationsgewinn wird separat besteuert, und das verschiebt den Zeitplan
Wer eine Einzelfirma führt, also ein Unternehmen auf eigenen Namen, hat zwei Wege hinaus. Entweder verkauft er das Geschäft so, wie es ist, oder er wandelt es zuerst in eine Gesellschaft um und verkauft die Anteile Jahre später. Der erste Weg wird als Einkommen besteuert, der zweite kann nahezu steuerfrei sein. Das Folgende ist Schweizer Recht: Beim ersten Weg entscheidet Ihr 55. Geburtstag, beim zweiten eine Frist von fünf Jahren. Deutschland und Österreich folgen weiter unten.
Ohne Anteile verkaufen Sie, was dem Betrieb gehört: Maschinen, Lager und Kundenstamm. In der Schweiz ist der Gewinn darauf Einkommen aus selbständiger Erwerbstätigkeit. Meist sind es stille Reserven, also Wert über dem Buchwert: abgeschriebene Maschinen, ein Kundenstamm, der nie in der Bilanz stand.
Erster Weg: verkaufen, wie es ist, und das Datum wählen
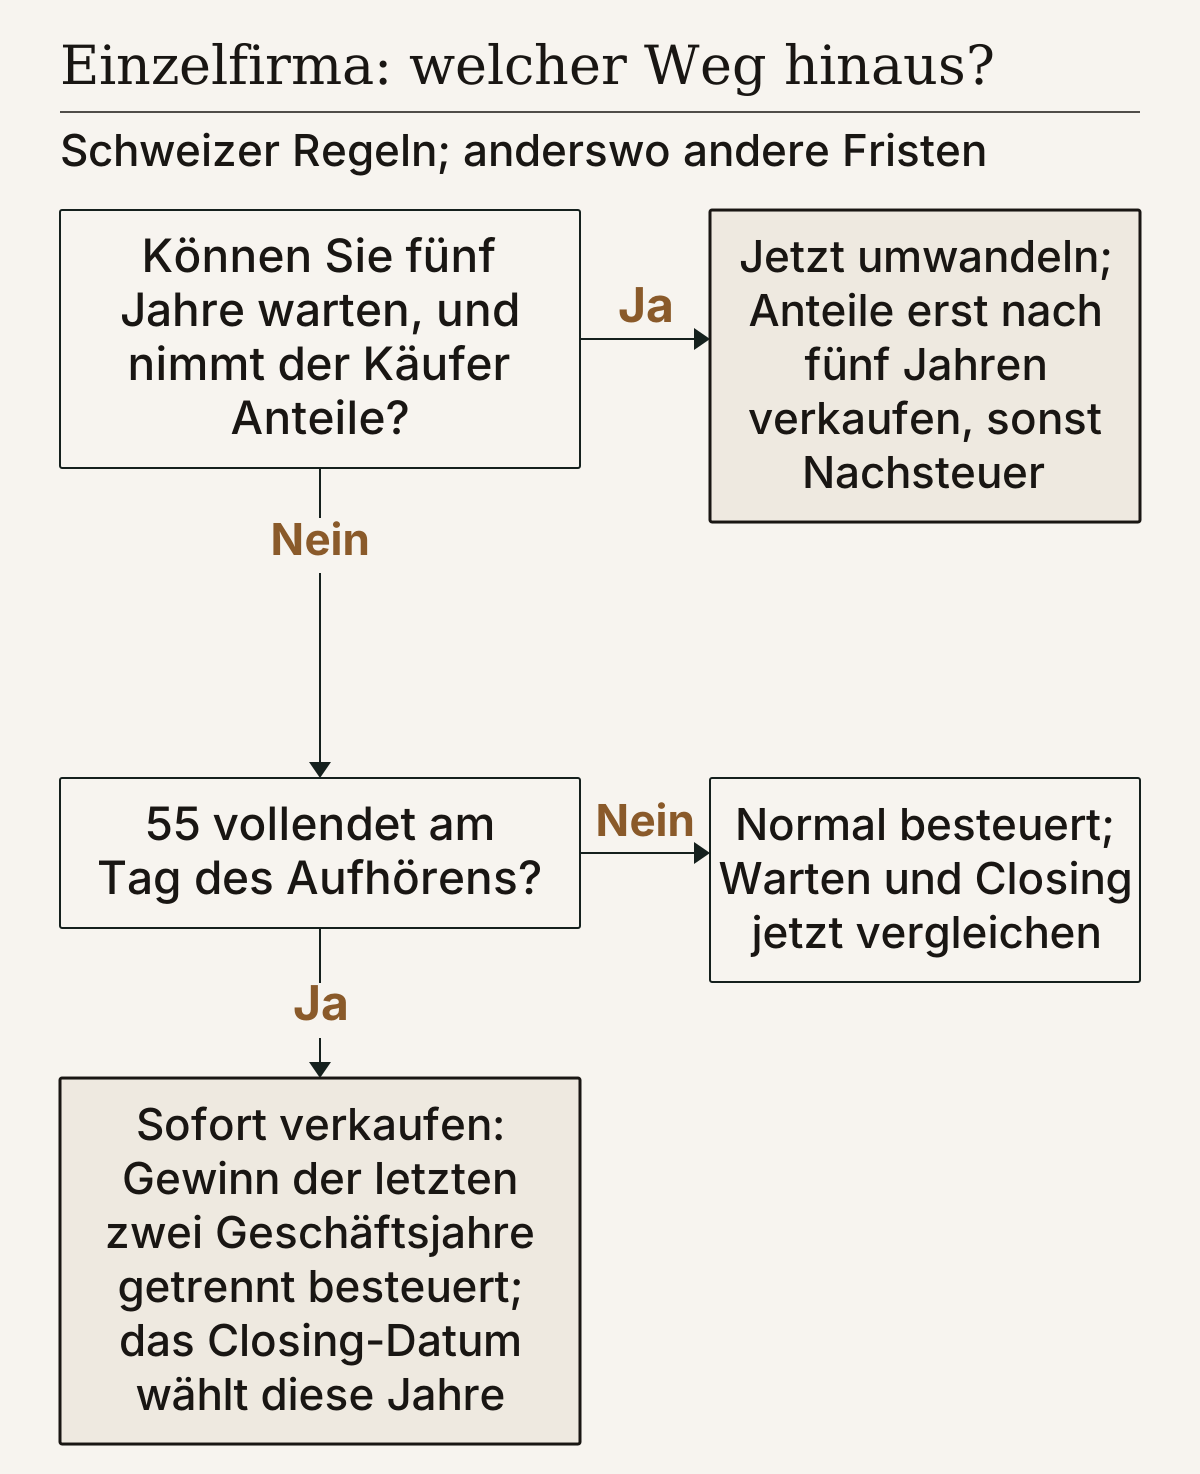
Geben Sie ab 55 die selbständige Tätigkeit endgültig auf, wird dieser Gewinn gesondert behandelt; das Gesetz nennt ihn Liquidationsgewinn. Invalidität öffnet dieselbe Tür. Erfasst sind die stillen Reserven, die in den letzten zwei Geschäftsjahren realisiert werden. Bund und Kanton besteuern sie getrennt vom übrigen Einkommen. Die Entlastung gilt dem endgültigen Ausstieg: Wer wieder selbständig wird, versteuert einen zweiten Liquidationsgewinn als ordentliches Einkommen.
Die Rechnung hat drei Schritte. Zuerst gehen echte Einkäufe vom übrigen Einkommen ab, also freiwillige Zahlungen in die Pensionskasse, die eine Lücke schliessen. Sie zählen, wenn sie im Liquidationsjahr oder im Jahr davor erfolgt sind. Was dieses Einkommen nicht aufnehmen kann, wird vom Gewinn abgezogen.
Dann folgt der fiktive Einkauf. Haben Sie gar nicht oder weniger eingekauft, als das Gesetz erlaubt hätte, können Sie beantragen, dass ein Teil des Gewinns als möglicher Einkauf gilt. Geld fliesst dabei keines. Die Höhe legt das Gesetz fest. Ausgangspunkt sind 15 Prozent Ihres durchschnittlichen Einkommens als Selbständiger in den fünf Geschäftsjahren vor dem Liquidationsjahr. Dieser Betrag wird mit Ihren Jahren ab Alter 25 bis zum Liquidationsjahr multipliziert. Gezählt wird höchstens bis zum AHV-Referenzalter, dem Rentenalter der staatlichen Altersvorsorge in der Schweiz, im Normalfall 65. Abgezogen wird, was Sie schon an Vorsorgeguthaben haben, auch in der Säule 3a, dem gebundenen privaten Vorsorgekonto. Der fiktive Einkauf ist nie höher als der Gewinn selbst. Dieser Teil wird separat besteuert, wie eine Kapitalleistung aus Vorsorge. Der Bund erhebt einen Fünftel des ordentlichen Tarifs; der Kanton wendet seinen eigenen Satz für Kapitalleistungen an. Stattdessen wirklich einzukaufen ist eine eigene Abwägung.
Drittens wird der Rest beim Bund voll besteuert, aber zum Satz, der für einen Fünftel davon gälte, mindestens 2 Prozent. Die beiden Entlastungen unterscheiden sich, und das Wort Fünftel verdeckt es. Auf dem Einkaufsteil zahlen Sie einen Fünftel der normalen Steuer. Auf dem Rest zahlen Sie die ganze Steuer, aber zum Satz von jemandem, der nur einen Fünftel dieses Betrags verdient. Ihr Kanton legt seinen eigenen Satz fest.
Liquidationsjahr ist das Geschäftsjahr, in dem die Liquidation abgeschlossen wird. Das Fenster umfasst dieses Jahr und das Jahr davor. Gewinne, die vor diesem Fenster realisiert wurden, sind ordentliches Einkommen. Das Alter wird am Tag der Aufgabe geprüft: 55 vollendet, nicht irgendwann im selben Jahr 55.
Deshalb lege ich das Datum der Aufgabe aufs Quartal fest, nicht bloss aufs Jahr. Ein hypothetischer Fall, kein Mandant: ein Sanitär- und Heizungsbetrieb mit zwölf Leuten. Der Inhaber ist 57 und war nie in einer Pensionskasse. Ein Angebot kommt für Kundenstamm, Maschinen und Lager; nehmen wir an, der Gewinn darauf beträgt 900 000 Franken, fast alles stille Reserven. Die Werkstatthalle hat er Anfang letzten Jahres verkauft, sein Geschäftsjahr ist das Kalenderjahr. Der Gewinn auf der Halle lag bei etwa 400 000 Franken.
Wird der Verkauf diesen Dezember abgeschlossen, umfasst das Fenster dieses und letztes Jahr. Die 400 000 Franken fallen dann in den Liquidationsgewinn, zum separaten Satz. Rutscht das Closing in den Februar, verschiebt sich das Fenster auf nächstes und dieses Jahr. Der Gewinn auf der Halle bleibt dann ordentliches Einkommen, zum vollen progressiven Satz.
Auch der fiktive Einkauf zählt. Angerechnet werden zweiunddreissig Jahre, von 25 bis 57, und diese Zahl behalte ich für beide Daten bei, damit der Vergleich aufgeht. Bei einem durchschnittlichen Einkommen von, sagen wir, 150 000 Franken ergibt der mögliche Einkauf 720 000 Franken. Ein Pensionskassenguthaben zum Abziehen gibt es nicht: Diese 720 000 Franken werden wie eine Kapitalleistung besteuert. Beim Closing im Dezember zahlen die restlichen 580 000 Franken die volle Steuer, zum Satz, der für einen Fünftel dieser Summe gilt. Beim Closing im Februar bleiben 180 000 Franken übrig, und die 400 000 Franken aus der Halle sind ordentliches Einkommen.
In den Dossiers, die ich sehe, bestimmt der Zeitplan des Käufers oder der Geburtstag des Inhabers das Datum, selten das Zweijahresfenster. Eine Liegenschaft, die noch im Betrieb steckt, ist ein zweiter Hebel: Sie überführen sie ins Privatvermögen, statt sie zu verkaufen. Auf Antrag werden jetzt nur die geltend gemachten Abschreibungen besteuert. Das ist, was die Liegenschaft gekostet hat, abzüglich ihres Werts in Ihrer Steuerbilanz. Der Gewinn über den ursprünglichen Kosten wird erst besteuert, wenn Sie die Liegenschaft später verkaufen.
Auf dem Gewinn fallen zudem AHV-Beiträge als Selbständigeneinkommen an, insgesamt rund 10 Prozent. Davon sind 8,1 Prozent AHV, dazu kommen die kleineren Beiträge an Invalidenversicherung und Erwerbsersatzordnung. Hören Sie vor dem Referenzalter auf zu arbeiten, laufen die Beiträge nach dem Verkauf weiter, berechnet auf dem Vermögen.
Zweiter Weg: jetzt umwandeln, später verkaufen
In der Schweiz ist der Gewinn einer Privatperson auf Anteilen im Privatvermögen in der Regel steuerfrei. Darauf beruht der zweite Weg. Er funktioniert nur mit einem Käufer, der Anteile statt einzelner Aktiven übernimmt (Share Deal oder Asset Deal).
Die Umwandlung ist steuerneutral, wenn der Betrieb in der Schweiz steuerpflichtig bleibt und die Steuerbuchwerte unverändert übernommen werden. Der Haken ist die Frist von fünf Jahren. Verkaufen Sie die Anteile innert fünf Jahren über dem eingebrachten Eigenkapital, bewertet nach Steuerbilanz, werden die übertragenen stillen Reserven doch besteuert. Es ist, als hätten Sie damals die Aktiven verkauft. Das Steueramt rollt jenes Jahr neu auf und erhebt die Nachsteuer. Über eine Liegenschaft entscheiden Sie vor der Umwandlung. Liegt sie einmal in der Gesellschaft, ist die Rückführung ins Privatvermögen eine Übertragung zum Marktwert und wird wie ein Verkauf besteuert.
Deutschland und Österreich: Auch dort zählt das Alter
In Deutschland ergibt der Verkauf des ganzen Betriebs einen steuerpflichtigen Veräusserungsgewinn: Preis minus Kosten minus Buchwert des Betriebsvermögens. Ab 55 oder bei dauernder Berufsunfähigkeit gibt es zwei Entlastungen, jeweils auf Antrag. Die eine ist ein Freibetrag von 45 000 Euro. Er sinkt um den Betrag, um den der Gewinn 136 000 Euro übersteigt. Bei 150 000 Euro Gewinn bleiben 31 000 Euro Freibetrag; bei 181 000 Euro ist er weg. Die andere ist ein ermässigter Satz auf bis zu 5 Millionen Euro Gewinn: 56 Prozent des durchschnittlichen Steuersatzes, mindestens 14 Prozent. Beide lassen sich nur einmal im Leben nutzen.
In Österreich wird der Veräusserungsgewinn auf Antrag mit dem halben Durchschnittssteuersatz auf das gesamte Einkommen besteuert. Drei Fälle kommen in Frage. Der Inhaber ist 60 und gibt jede Erwerbstätigkeit auf; Erwerbsunfähigkeit macht das Weiterführen unmöglich; oder sein Tod führt zu Verkauf oder Schliessung. Zudem müssen seit der Eröffnung oder dem letzten Erwerb des Betriebs sieben Jahre vergangen sein.
Die steuerfreie Variante des zweiten Wegs gibt es in keinem der beiden Nachbarländer. Wer in Deutschland mindestens 1 Prozent an einer GmbH hält und Anteile verkauft, erzielt gewerbliche Einkünfte: 40 Prozent bleiben steuerfrei, 60 Prozent werden besteuert.
In Österreich trägt der Gewinn auf Anteilen einen festen Satz von 27,5 Prozent. Die Tabelle unten ist durchgehend schweizerisch.
Die zwei Wege nebeneinander
| Kriterium | Betrieb verkaufen, wie er ist | Zuerst umwandeln, Anteile später verkaufen |
|---|---|---|
| Alter am Tag der Aufgabe | 55 vollendet (ausser bei Invalidität), sonst ordentliches Einkommen | Ohne Bedeutung: Privater Anteilsgewinn ist in der Regel steuerfrei |
| Zeitpunkt | Jederzeit ab 55 | Fünf Jahre oder mehr nach der Umwandlung |
| Was der Käufer erhält | Die Aktiven, die er auswählt, kaum alte Verbindlichkeiten | Die Gesellschaft samt Vorgeschichte |
| Liegenschaft | Im Zweijahresfenster verkauft: Teil des Liquidationsgewinns | Vor der Umwandlung entscheiden |
| Fehlendes Vorsorgeguthaben | Ein echter oder fiktiver Einkauf senkt die Steuer | Kein fiktiver Einkauf beim Verkauf von Anteilen |
| AHV-Beiträge | Ja, als Einkommen aus selbständiger Tätigkeit | Nicht auf dem Gewinn selbst |
| Wenn sich Pläne ändern | Wer neu anfängt, versteuert eine zweite Liquidation ordentlich | Ein Verkauf innert fünf Jahren löst die Nachsteuer aus |
Wer passt zu welchem Weg
Sofort verkaufen passt zum Inhaber, der am Tag der Aufgabe 55 vollendet hat, nicht fünf Jahre warten will und einen Käufer für die Aktiven hat. Die Umwandlung ist für den jüngeren Inhaber, der fünf Jahre vor sich hat und einen Käufer für die ganze Gesellschaft. Das Risiko: Im dritten Jahr taucht ein Käufer mit einem guten Angebot auf, das Sie ohne Nachsteuer nicht annehmen können.
Am schwierigsten ist das Dossier des Inhabers dazwischen, 53 und mit einem Angebot auf dem Tisch. Legen Sie drei Zahlen nebeneinander: die Steuer bei einem Closing jetzt, die Steuer nach dem 55. Geburtstag mit fiktivem Einkauf und den Preis, den der Käufer fürs Warten verlangt. Dieser Vergleich sollte das Datum bestimmen, nicht der Zeitplan des Käufers. Bestätigen sollte es ein schriftliches Steuerruling, bevor Sie unterschreiben.