AHV-Beiträge nach dem Verkauf: Wer nicht mehr erwerbstätig ist, zahlt weiter
Die letzte Lohnabrechnung eines Inhabers, der verkauft, kommt im Monat des Closings. In der Schweiz kommt die erste Rechnung der Ausgleichskasse einige Monate später, und sie kommt jedes Jahr wieder, bis zum Referenzalter. Wer mit 58 unterschreibt und keine neue Stelle antritt, hat also sieben Beitragsjahre vor sich, in denen die AHV nicht mehr auf einem Lohn rechnet, sondern auf dem Vermögen, Verkaufserlös inbegriffen. Das Gesetz kennt keine Frühpensionierung für die Altersversicherung, nur Erwerbstätige und Nichterwerbstätige, und beide zahlen. Teuer wird es, wenn man das erst hinterher erfährt. Der Mechanismus ist schweizerisch; in Deutschland oder Österreich gelten andere Regeln, doch was ein früherer Inhaber ohne Lohn an Beiträgen und sozialer Absicherung kostet, sollte überall vor der Unterschrift beziffert werden. Der Fahrplan unten folgt dem Schweizer Fall Meilenstein für Meilenstein, von der Diskussion über das Austrittsdatum bis zum Tag, an dem die Kasse nicht mehr schreibt.
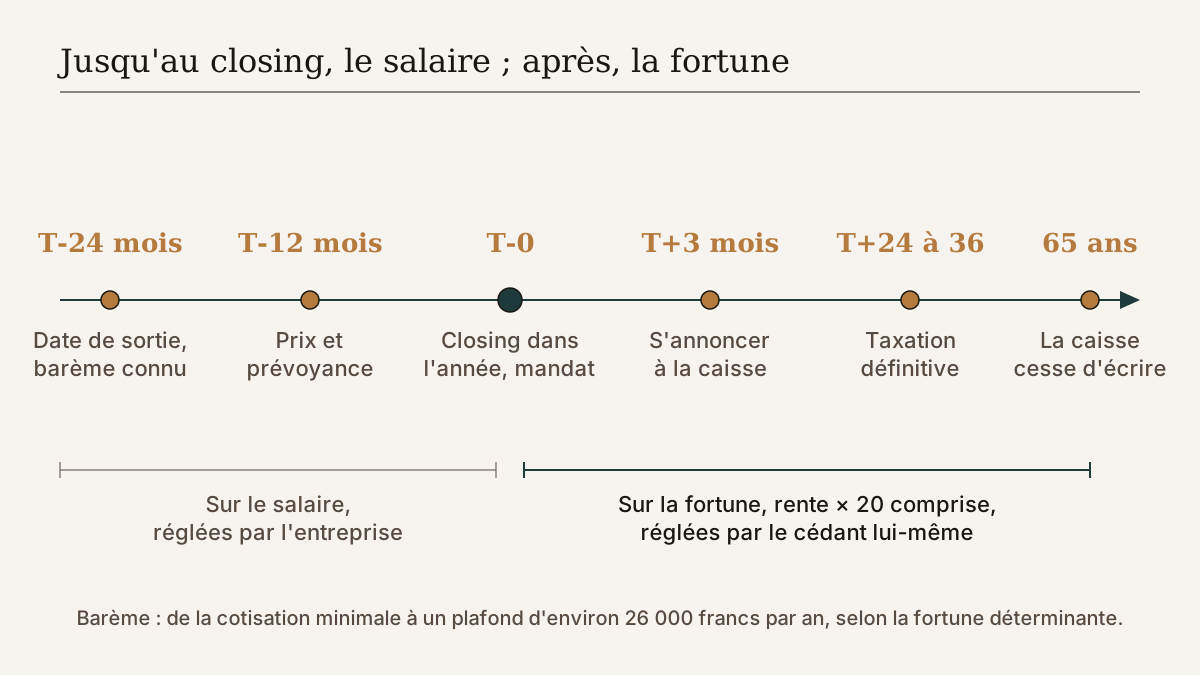
T-24 Monate: das Austrittsdatum mit Blick auf die Skala festlegen
Zwei Jahre vor dem Verkauf wird über das Austrittsdatum noch in Lebensjahren und Auftragsbüchern gesprochen; die Beitragsskala für Nichterwerbstätige gehört von Anfang an in dieses Gespräch. Die Regel passt in eine Zeile: Zwischen 21 und dem Referenzalter zahlt, wer keiner Erwerbstätigkeit nachgeht, Beiträge an AHV, IV und EO auf der Grundlage seines Vermögens, zu dem das jährliche Renteneinkommen mal zwanzig hinzukommt. Die Skala beginnt beim Mindestbeitrag von etwas über fünfhundert Franken im Jahr und steigt in Stufen bis zu einer Obergrenze von rund sechsundzwanzigtausend Franken, die kurz vor neun Millionen massgebendem Vermögen erreicht ist. Als Grössenordnung, zu prüfen anhand der aktuellen Skala bei Ihrer Kasse: Vier Millionen ergeben eine Jahresrechnung von rund zehntausend Franken, sechs Millionen rund siebzehntausend, Verwaltungskosten kommen dazu.
Wer sein ganzes Berufsleben am Maximum eingezahlt hat, kauft sich mit diesen Beträgen keine höhere Rente. Sie verhindern eine Lücke, denn jedes fehlende Jahr kürzt die Rente um etwa einen Vierundvierzigstel. Ein Inhaber von 58 Jahren, der fünf Millionen erhält, hat sieben Beitragsjahre vor sich, die zusammengezählt einen sichtbaren Teil des Preises ausmachen. Das ist kein Grund, später zu verkaufen; fünfundsechzig ist kein Verkaufsdatum. Es ist ein Grund, den Betrag in jene Tabelle aufzunehmen, die einen Austritt mit 58, 61 oder 63 vergleicht, neben dem erwarteten Preis und dem Lohn, auf den man verzichtet.
T-12 Monate: Preis und Vorsorge mit der Bemessungsgrundlage im Kopf gestalten
Ein Jahr vor dem Closing wird die Struktur des Preises verhandelt, und jeder ihrer Bestandteile wirkt auf die Bemessungsgrundlage. Der bar bezahlte Teil ist am Tag der Übertragung Vermögen. Ein Verkäuferdarlehen bleibt während der ganzen Rückzahlungsdauer eine Forderung, also Vermögen. Ein Earn-out steht mit seinem geschätzten Wert in der Steuererklärung, bevor ein Franken davon eingegangen ist, und die Ausgleichskasse stützt sich auf die Steuerveranlagung. Der Zahlungsplan des Preises zeichnet den Zahlungsplan der Beiträge vor, und das sollte man beim Unterschreiben wissen.
Die berufliche Vorsorge ist der Hebel, der am häufigsten übersehen wird. Ein Guthaben der zweiten Säule, das in der Pensionskasse bleibt oder auf ein Freizügigkeitskonto übertragen wird, ist für die AHV kein Vermögen, solange es nicht ausbezahlt ist; dasselbe Guthaben, beim Closing als Kapital bezogen, gehört ab dem Folgejahr zur Bemessungsgrundlage. Eine Pensionskassenrente zählt mit dem Zwanzigfachen ihres Jahresbetrags. Die Wahl zwischen Kapital, Rente und aufgeschobener Auszahlung fällt deshalb an diesem Meilenstein, zusammen mit der Frage nach dem Einkauf in die zweite Säule, und nicht im Jahr der Pensionierung. Stellen Sie sich eine Inhaberin von 60 Jahren vor, Vorsorgeguthaben zwei Millionen, Verkaufspreis drei Millionen; ein Beispiel, kein Kundenfall. Bezieht sie das Kapital beim Closing, steigt die Grundlage auf fünf Millionen; lässt sie es bis 65 auf dem Freizügigkeitskonto, bleibt sie bei drei. Über fünf Jahre macht der Unterschied bei den Beiträgen einige zehntausend Franken aus, ohne dass ein Franken Vorsorge verloren ginge.
T-0: das Closing im Kalenderjahr, und was danach kommt
Das Datum des Closings innerhalb des Kalenderjahres zählt mehr, als man denkt. Als erwerbstätig für das ganze Jahr gilt, wer mindestens neun Monate lang zu mindestens der Hälfte der üblichen Arbeitszeit gearbeitet hat. Ein Inhaber, der bis Ende September bei seiner Gesellschaft angestellt ist, gilt also für das ganze Verkaufsjahr als erwerbstätig; derselbe Inhaber, der Ende März unterschreibt, wird für dieses Jahr an der Skala der Nichterwerbstätigen gemessen. Dazwischen liegen mehrere tausend Franken, für ein Datum, das man meist nach anderen Kriterien wählt.
Das Begleitmandat nach dem Verkauf folgt derselben Logik. Wer im eigenen Unternehmen angestellt bleibt, sechs oder zwölf Monate zu fünfzig Prozent, behält in dieser Zeit den Status als Erwerbstätiger. Ein Verwaltungsratsmandat an zwei Tagen im Monat genügt dafür nicht: Die Beiträge auf diesen Honoraren werden mit dem verglichen, was Sie als Nichterwerbstätiger schulden würden, und erreichen sie nicht die Hälfte davon, verlangt die Kasse die Differenz. Ein Mandat von dreissigtausend Franken im Jahr deckt ein Vermögen von fünf Millionen nicht. Entweder ein substanzielles, dauerhaftes Mandat, oder die Rechnung; das entscheidet man, bevor man die Begleitklausel verhandelt.
T+3 Monate: sich bei der Ausgleichskasse anmelden
Niemand meldet Sie an Ihrer Stelle an. Wer nicht erwerbstätig ist, meldet sich selbst bei der kantonalen Ausgleichskasse seines Wohnsitzes, ohne zu warten, bis diese schreibt. Ein Versäumnis lässt die Schuld nicht verschwinden: Die Kasse fordert sie rückwirkend über fünf Jahre ein, mit Verzugszinsen. In den Dossiers, die ich begleite, ist das der administrative Punkt, der nach dem Verkauf am häufigsten vergessen geht, weil sich kein Arbeitgeber mehr darum kümmert.
Es ist auch der Moment, die Situation des Ehepaars zu prüfen. Jeder Ehegatte ist für sich versichert, und das Vermögen des Paars wird für die Berechnung hälftig geteilt. Vor allem gelten die eigenen Beiträge einer verheirateten Person als bezahlt, wenn ihr Ehegatte erwerbstätig ist und mindestens den doppelten Mindestbeitrag entrichtet. Ein Ehepartner, der eine Teilzeitstelle behält, befreit den Verkäufer manchmal von jedem Beitrag, und die Lösung lag in Reichweite.
T+24 bis T+36 Monate: die definitive Veranlagung holt die Rechnung ein
Die ersten Rechnungen sind provisorisch, berechnet auf Ihrer eigenen Schätzung von Vermögen und Einkommen. Der definitive Beitrag wird erst festgesetzt, wenn die Steuerverwaltung der Kasse die Veranlagung des betreffenden Jahres meldet, und das dauert zwei bis drei Jahre. Ein eingegangener Earn-out, eine inzwischen gekaufte Liegenschaft: Alles, was das steuerbare Vermögen erhöht, fliesst in die Grundlage ein, und die Korrektur kommt mit Zinsen, wenn die erste Schätzung zu tief war.
Die Verwaltung des Vermögens aus dem Verkauf sollte deshalb eine Position für diese Nachzahlungen vorsehen, und jede grössere Veränderung der Kasse melden, statt auf die Veranlagung zu warten. Eine ehrliche Schätzung kostet denselben Betrag, ohne Zinsen und ohne eingeschriebenen Brief.
Bis zum Referenzalter: der Rentenvorbezug schliesst das Konto nicht
Die AHV-Rente lässt sich um ein oder zwei Jahre vorbeziehen, ab 63. Der Bezug beendet die Beitragspflicht nicht: Wer ohne Erwerbstätigkeit eine vorbezogene Rente erhält, zahlt bis zum Referenzalter weiter, auf derselben Grundlage, und trägt zugleich die lebenslange Kürzung, die mit dem Vorbezug verbunden ist. Für einen vermögenden Verkäufer heisst Vorbezug oft, zweimal zu zahlen.
Mit 65 hört die Kasse auf zu schreiben. Verlangen Sie vor diesem Datum einen Auszug aus Ihrem individuellen Konto: Er zeigt jedes Beitragsjahr seit Ihrem zwanzigsten Lebensjahr und ist das einzige Dokument, das belegt, dass keine Lücke besteht. Was der Verkauf verändert, passt am Ende in einen Satz: Bis zum Closing hat das Unternehmen diese Beiträge bezahlt, ohne dass Sie daran dachten; danach sind Sie der einzige Schuldner, und die Grundlage ist das, was der Verkauf Ihnen eingebracht hat.