Firma kurz nach dem Kauf wieder verkaufen: was der nächste Käufer verstehen will
Zwei oder drei Jahre nach dem Kauf einer Firma lautet die Frage selten, ob man sie wieder verkaufen darf. Es geht um den Weg: jetzt verkaufen, so wie die Firma dasteht, oder ein Jahr lang aus dem Weg räumen, worauf der nächste Käufer zuerst stossen wird.
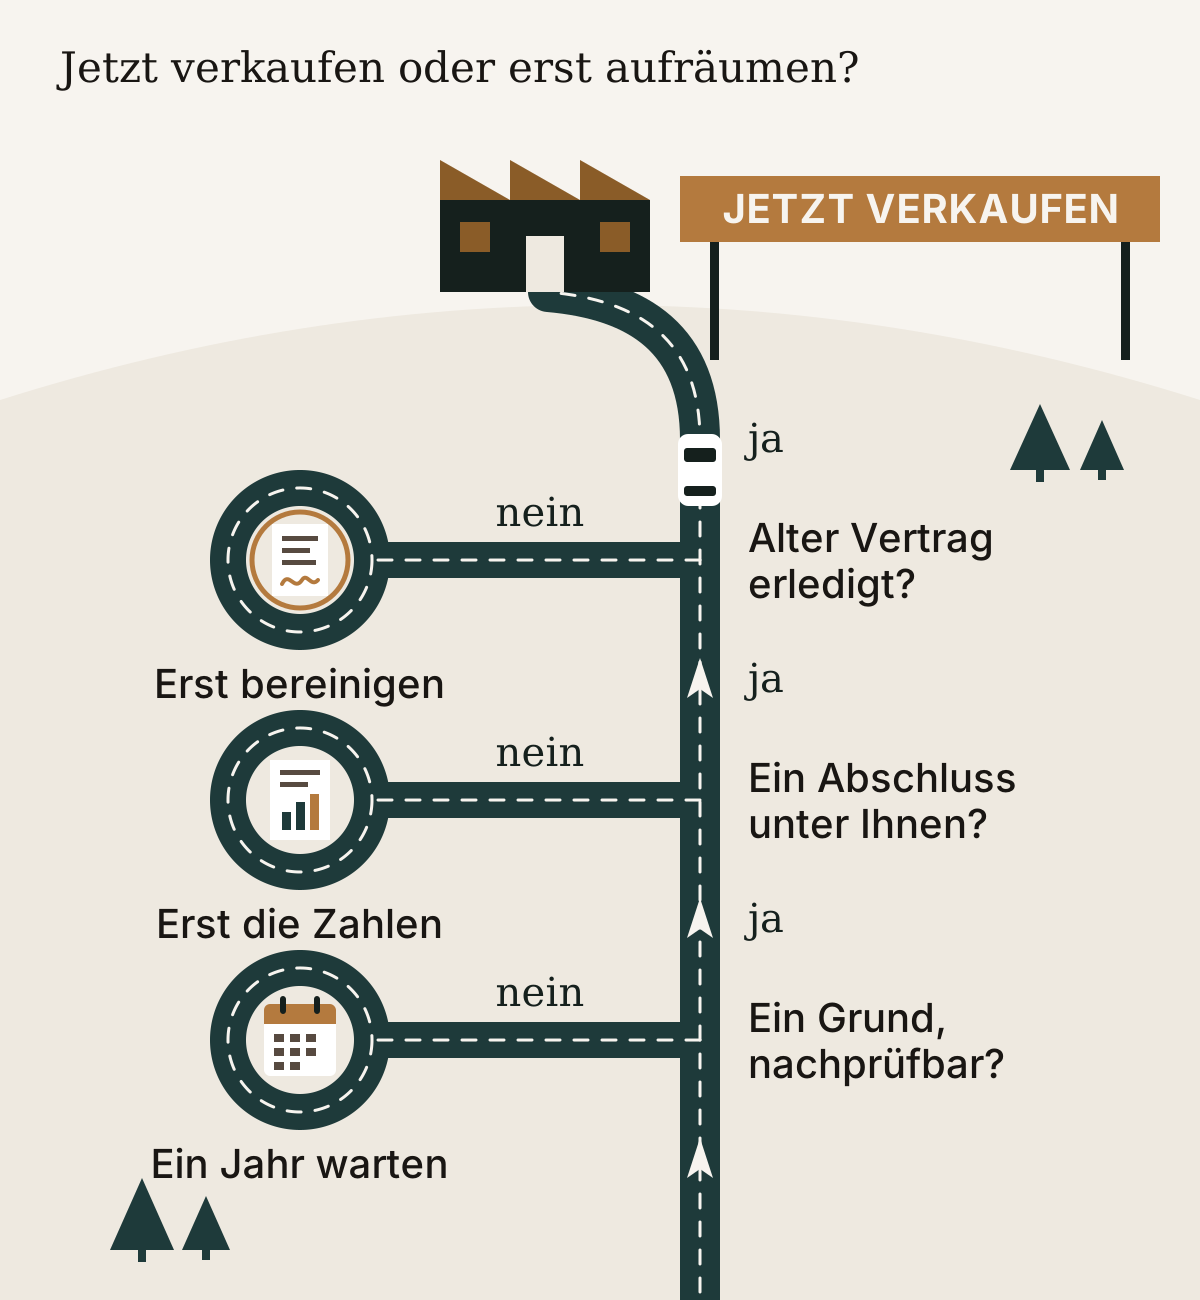
Ja, Sie können eine Firma verkaufen, die Sie vor zwei oder drei Jahren gekauft haben. In den Mandaten, die ich führe, tut der nächste Käufer drei Dinge, bevor er einen Preis nennt. Er vergleicht sein Angebot mit dem, was Sie bezahlt haben, und fragt, was sich seither verändert hat. Er sucht den Grund für Ihren Ausstieg. Und er liest Ihren Kaufvertrag, in dem womöglich noch Verpflichtungen gegenüber dem Vorbesitzer laufen: ein Verkäuferdarlehen, ein Earn-out, eine Begleitphase. Verkaufen Sie jetzt, wenn Ihr Grund in einen Satz passt, den der Käufer prüfen kann, wenn die Differenz zwischen den beiden Preisen aus dem kommt, was in der Firma geschehen ist, und wenn das, was Sie dem Vorbesitzer schulden, vor dem ersten Gespräch erledigt ist oder erledigt werden kann. Andernfalls räumen Sie diese drei Punkte zuerst aus: Ein Käufer, der sie findet, bevor Sie davon sprechen, lässt sie sich bezahlen.
Was der nächste Käufer liest, bevor er einen Preis nennt
Was Sie bezahlt haben, bleibt selten geheim. Der Vorbesitzer redet, Ihre Bank kennt die Zahl, und die Branche weiss, wer was gekauft hat. Besser, der Käufer erfährt es von Ihnen, samt Erklärung.
Eine ehrliche Erklärung der Differenz stützt sich zuerst auf das, was sich unter Ihrer Führung verändert hat: ein Werkstattleiter, der Offerten heute ohne Rückfrage bei Ihnen rechnet, ein Kundenstamm, der nicht mehr an drei Namen hängt, bessere abgeschlossene Geschäftsjahre. Dann auf das, was der neue Käufer für sich selbst bezahlt, die Synergien, die nur er hat. Schliesslich auf den Zyklus, denn was Käufer für einen bestimmten Gewinn zu zahlen bereit sind, ändert sich von Jahr zu Jahr. Ein höherer Preis, der nur auf den letzten beiden Punkten beruht, sieht nach Glück aus.
Dann der Grund für Ihren Ausstieg, nach dem jeder Käufer sucht. In einen Satz passt ein äusserer, nachprüfbarer Grund: Ihre Gesundheit, ein Partner, der geht, eine Gruppe, die mit einem dauerhaften Motiv auf Sie zugekommen ist, ein Metier, das sich als nicht Ihres herausgestellt hat. „Es ist härter, als ich dachte“ ist auch ein Grund, und er lässt sich nicht verstecken. In den Monatszahlen liest ihn der Käufer.
Als Grössenordnung aus meiner Praxis: Ein Käufer will mindestens ein volles Geschäftsjahr sehen, das unter Ihrer Führung abgeschlossen wurde, besser zwei. Daran erkennt er, was Sie aufgebaut und was Sie gekauft haben. Ohne diesen Abschluss kauft er die Zahlen des Vorbesitzers plus Ihre Geschichte, also bringen Sie die Zahlen früh in Ordnung.
Der Vertrag, den Sie beim Kauf unterschrieben haben
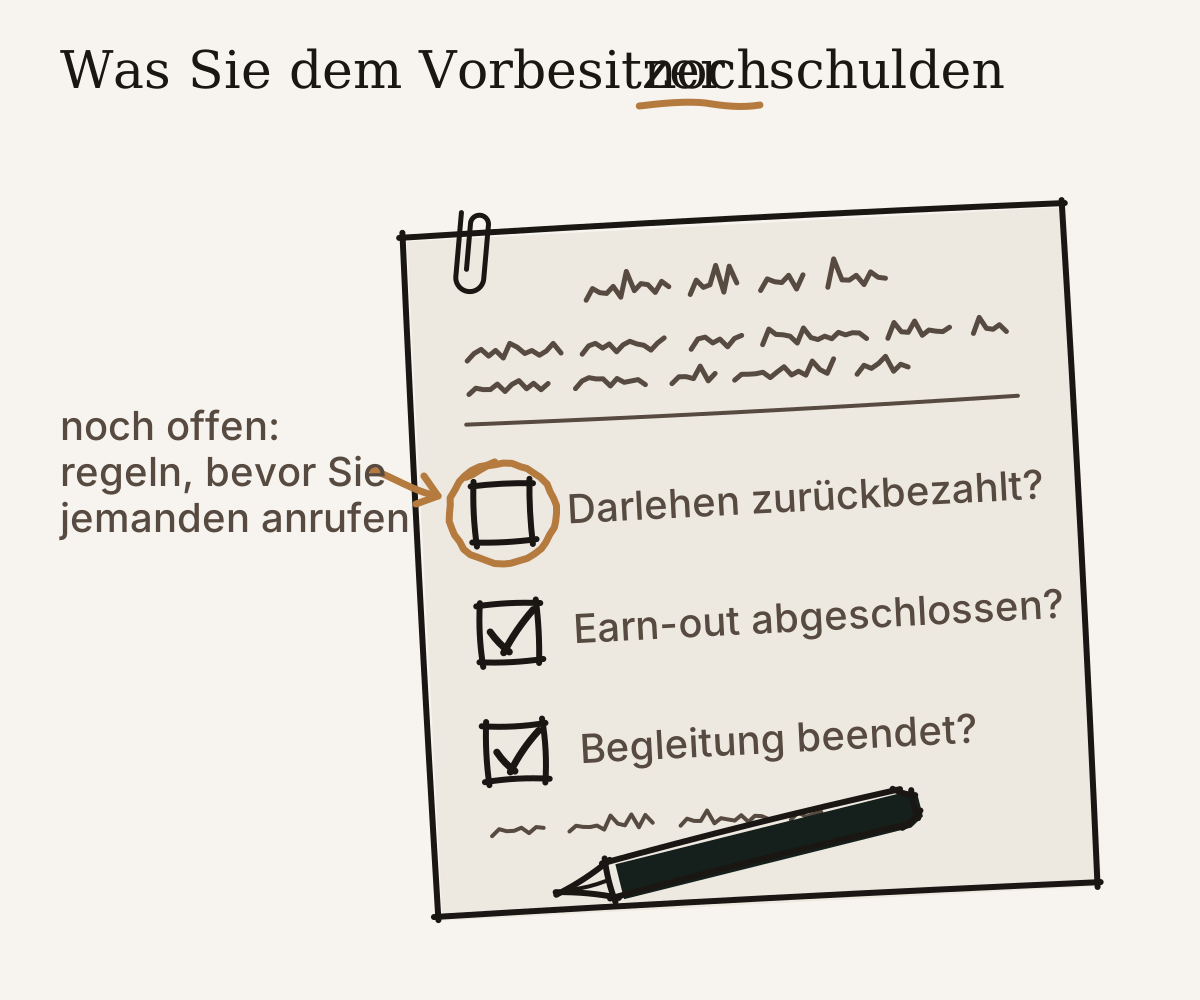
Holen Sie ihn aus der Schublade, bevor Sie irgendjemanden anrufen, und beginnen Sie mit dem Verkäuferdarlehen: dem Teil des Preises, den Ihnen der Vorbesitzer geliehen hat, üblicherweise 10 bis 20 % des Preises, zurückbezahlt über drei bis sieben Jahre. Was davon noch offen ist, bleibt Ihre Schuld oder die Ihrer Akquisitionsholding, der Gesellschaft, die Sie für den Kauf der Anteile gegründet haben. Wer es beim Verkauf zurückzahlt, hängt von der Klausel ab: Es kann bei einem Kontrollwechsel fällig werden, also an dem Tag, an dem die Firma den Eigentümer wechselt, auf den nächsten Käufer übergehen oder bei der Unterzeichnung zurückbezahlt werden. Lesen Sie die Klausel, dann fragen Sie den Vorbesitzer, was er akzeptieren würde. Vom Stuhl des ursprünglichen Verkäufers aus sieht dieselbe Klausel ziemlich anders aus.
Ein Earn-out ist ein Zusatzpreis, der an spätere Ergebnisse gebunden ist und meist über ein bis drei Jahre gemessen wird. Was daraus wird, wenn die Firma den Besitzer wechselt, sagt der Vertrag, oder er verschweigt es: auf einmal ausbezahlt, auf das Datum des Weiterverkaufs eingefroren oder danach in einem Unternehmen gemessen, das der neue Eigentümer umbaut. Lösen Sie ihn ab oder frieren Sie ihn ein, bevor Sie ein Gespräch eröffnen; ein vorzeitig beendeter Earn-out folgt eigenen Regeln.
Als Begleitphase gilt die Zeit, in Monaten gezählt, in der der Vorbesitzer bleibt, um Kunden und Know-how zu übergeben, manchmal gefolgt von einem Beratungsvertrag. Läuft sie noch, ist der Vorbesitzer noch im Haus, und der nächste Käufer merkt, wenn der grösste Kunde noch immer nach dem alten Chef mit Vornamen fragt.
Garantien und Treuhandkonto wirken in die andere Richtung: nicht, was Sie dem Vorbesitzer schulden, sondern was er Ihnen noch schuldet. Mit Garantien sind die Zusagen gemeint, die Ihnen der Vorbesitzer über die Firma gemacht hat; auf dem Treuhandkonto liegt ein Teil des Preises bei einem neutralen Dritten, üblicherweise zwölf bis vierundzwanzig Monate lang. Ob beides auf den nächsten Käufer übergehen kann oder bei Ihnen bleibt, ist eine Frage an die beiden Verträge, den alten und den neuen, und an Ihren Anwalt. Wurde das Konkurrenzverbot des Vorbesitzers Ihnen persönlich oder der Firma gegeben, und schützt es auch einen Eigentümer nach Ihnen? Das hängt vom Wortlaut ab, und derselbe Anwalt kann es Ihnen sagen.
Bleibt Ihre eigene Finanzierung. Haben Sie mit einem Akquisitionskredit der Bank gekauft, oft in einer Akquisitionsholding angesiedelt, regelt der Kreditvertrag meist, was bei einem Verkauf geschieht: Rückzahlung, eine Vorfälligkeitsentschädigung oder die Zustimmung der Bank. Sprechen Sie mit der Bank, bevor es ein Käufer tut; auch eine persönliche Bürgschaft, die Sie ihr gegeben haben, muss abgelöst werden, und das wird verhandelt. Eine Frage geht an Ihren Steuerberater, bevor Sie einen Preis festlegen: Wie wird ein Gewinn auf Anteilen, die Sie zwei Jahre gehalten haben, dort behandelt, wo Sie sind, und ändert es etwas, wenn eine Gesellschaft sie hält?
Die Entscheidungstabelle
| Kriterium | Jetzt verkaufen | Erst aufräumen |
|---|---|---|
| Ihr Grund für den Ausstieg | Äusserlich, nachprüfbar, ein Satz | „Härter als gedacht“ |
| Differenz zum bezahlten Preis | Erklärt durch das, was sich verändert hat | Unerklärt oder negativ |
| Verkäuferdarlehen | Zurückbezahlt oder laut Vertrag übertragbar | Fälligkeit und Bedingungen unklar |
| Earn-out | Abgeschlossen oder eingefroren | Läuft noch |
| Begleitung durch den Vorbesitzer | Beendet | Noch im Haus |
| Geschäftsjahre unter Ihrer Führung abgeschlossen | Mindestens eines, besser zwei | Keines |
| Ihre Bank | Informiert, Ausstiegsbedingungen bekannt | Kreditvertrag noch nicht gelesen |
Drei Zeilen entscheiden das meiste: der Grund, die abgeschlossenen Geschäftsjahre, die die Differenz erklären, und der alte Vertrag.
Eine Schilderwerkstatt, dreissig Monate später
Stellen Sie sich eine Werkstatt für Schilder und Beschriftungen mit achtzehn Leuten vor, vor dreissig Monaten von einem Manager gekauft, der aus einem Konzern kam; ein erfundener Fall, kein Kunde. Finanziert wurde ein Teil des Preises über ein Verkäuferdarlehen von 15 % auf fünf Jahre, dazu kam ein Earn-out über zwei Jahre. Nun bietet ein regionaler Konkurrent an, die Firma zu kaufen, derjenige, dessen Lieferwagen ihm jeden Morgen begegnen.
Erledigt ist der Earn-out: eine Frage weniger. Das Verkäuferdarlehen läuft noch zweieinhalb Jahre: Wird es in gleichen Raten zurückbezahlt, ist ungefähr die Hälfte offen, rund 7,5 % des ursprünglichen Preises. Beim ersten Treffen stellt der Konkurrent zwei Fragen. Wer zahlt dieses Darlehen zurück? Und warum geht der Manager?
Wird das Darlehen beim Kontrollwechsel fällig, zahlt er es aus dem zurück, was er erhält, und er hätte mit dem Vorbesitzer sprechen sollen, bevor der Konkurrent das Thema anschneidet. Will er wieder in eine Konzernfunktion, sagen das ein Satz und sein Lebenslauf. Waren die Margen dünner als erhofft, liest der Konkurrent das in den Abschlüssen, bevor er einen Preis nennt.
Wer jetzt verkaufen sollte, und wer warten sollte
Jetzt zu verkaufen passt, wenn Sie einen äusseren, nachprüfbaren Grund haben, die Verpflichtungen gegenüber dem Vorbesitzer vor dem ersten Gespräch erledigt sind oder erledigt werden können und mindestens ein Geschäftsjahr unter Ihrem Namen abgeschlossen ist.
Erst aufzuräumen passt, wenn Ihr Earn-out noch läuft, wenn sich Ihr Verkäuferdarlehen ohne Zustimmung des Vorbesitzers weder zurückzahlen noch übertragen lässt, oder wenn der Grund für den Ausstieg die Schwierigkeit selbst ist. Im letzten Fall verändert ein Jahr, in dem Sie beheben, was hakt, was die Zahlen sagen, und den Zahlen glaubt der Käufer.
Es gibt einen dritten Weg. Verkaufen Sie an jemanden, der die Firma schon kennt, etwa den Vorbesitzer, der sie zurückkauft, oder eine Führungskraft: Diese Käufer wissen, was Sie bezahlt haben und was Sie noch schulden.
Wer verkauft, was er vor zwei Jahren gekauft hat, ist gleichzeitig Verkäufer, Schuldner des Vorbesitzers, Kreditnehmer seiner Bank und Projektleiter des Verkaufs. Der Anwalt liest den neuen Vertrag, die Bank ihren Kredit, der Vorbesitzer die verbleibenden Raten; jeder sieht eine Rolle. Jemand muss das Ganze führen, und das ist schwer, wenn man alle vier Rollen selbst innehat.