Firma an die Kinder übergeben: schenken oder verkaufen?
Wer die Firma dem Kind übergeben will, das sie führen wird, hat zwei Wege. Sie können sie ihm schenken, oder Sie verkaufen sie ihm zu einem Preis, auf den sich die Familie einigt.
Schenken Sie, wenn Sie den Preis nicht zum Leben brauchen und wenn das, was Sie ausserhalb der Firma besitzen, reicht, um Ihren anderen Kindern ihren gerechten Anteil zu geben. Sonst verkaufen Sie, auch zu einem Familienpreis, über mehrere Jahre aus den Gewinnen der Firma bezahlt. In den Mandaten, die ich führe, werden zwei Fragen geklärt, bevor jemand zum Steuerberater geht: Wovon werden Sie leben, und was bekommen Ihre anderen Kinder? Die Steuern kommen danach. Sie sagen, wie man es macht, nicht was.
Wovon leben Sie, wenn die Aktien weg sind?
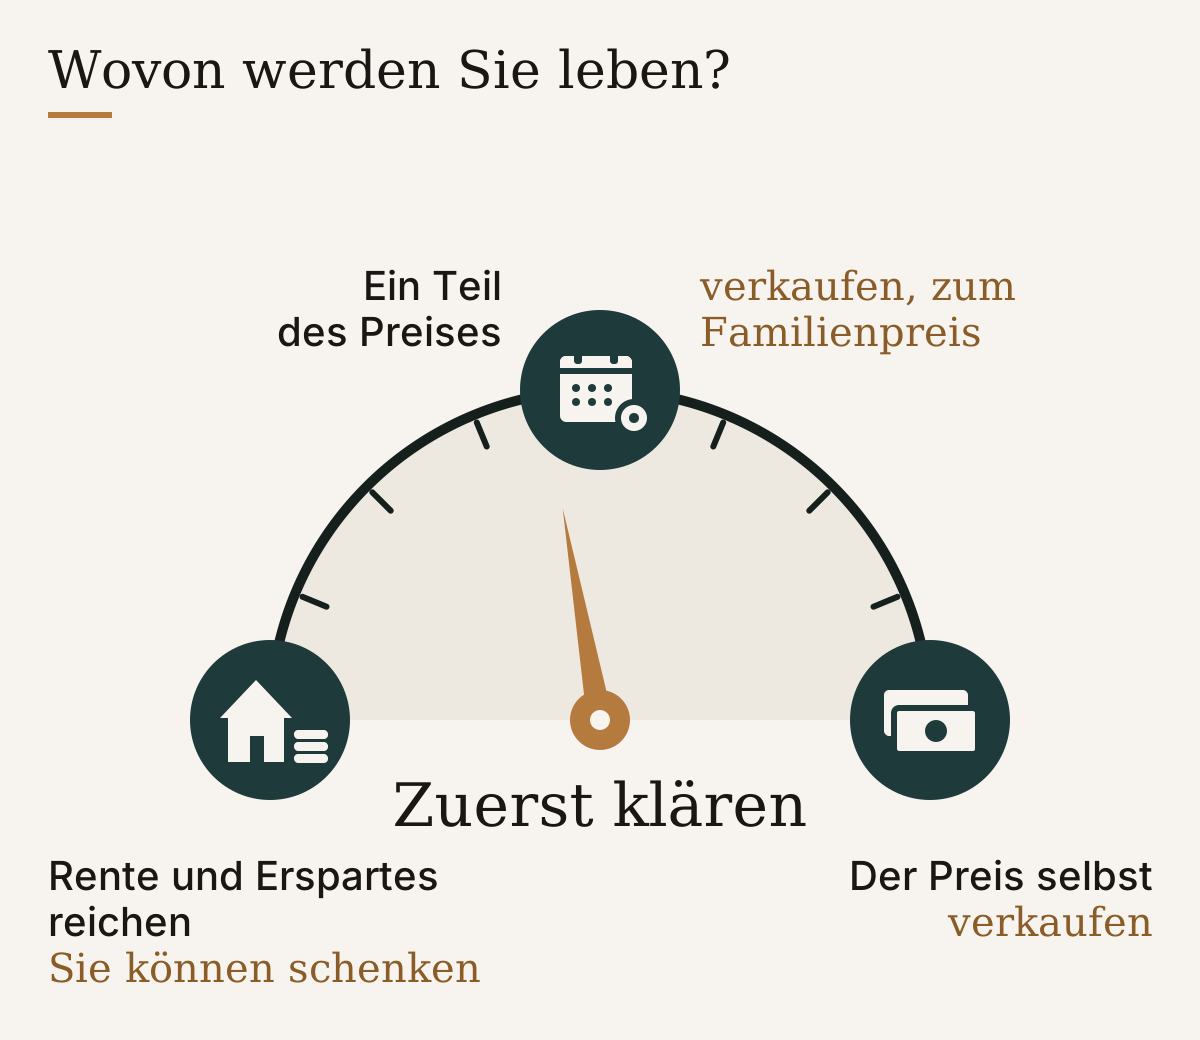
Eine Schenkung bringt keinen Preis ein. Ihr Einkommen muss dann anderswo herkommen: Rente, Erspartes, Mieten, ein Übergangslohn mit festem Enddatum. Ein Verkauf bringt den Preis, verteilt auf die Jahre, die Ihr Kind zum Zahlen braucht. Fragen Sie sich also ohne Umschweife: Wie viel von diesem Preis brauchen Sie? Reichen Rente und Erspartes, können Sie schenken. Brauchen Sie einen Teil des Preises, verkaufen Sie zum Familienpreis, über Jahre bezahlt. Brauchen Sie den Preis selbst, verkaufen Sie.
Eine Lösung kommt oft vor: Sie schenken die Aktien, behalten das Gebäude, in dem die Firma arbeitet, und vermieten es ihr. Die Miete übernimmt dann einen Teil dessen, was sonst der Preis leisten würde. Sie muss marktüblich sein. Ist sie zu hoch, zehrt sie an der Firma Ihres Kindes; ist sie zu tief, macht sie ihm ein zweites Geschenk, das die anderen bemerken.
Was bekommen Ihre anderen Kinder?
Bei einer Schenkung muss der Ausgleich für die anderen von ausserhalb der Firma kommen: eine Liegenschaft, ein Wertschriftendepot, eine Lebensversicherung. Reicht das nicht, zahlt das Kind, das übernimmt, den anderen die Differenz über die Jahre, eine sogenannte Ausgleichszahlung; wie man einen fairen Betrag festlegt, wenn nur ein Kind übernimmt, steht in einem eigenen Artikel. Bei einem Verkauf fliesst der Preis in Ihr Vermögen, das später unter allen Kindern geteilt wird.
Der Familienpreis liegt dazwischen. Liegt er unter dem, was ein Dritter zahlen würde, ist der Abschlag ein Geschenk an ein Kind, wie auch immer der Vertrag heisst, und die anderen werden ihn so zählen. Stellen Sie sich die Schwester vor, Lehrerin, die nie einen Fuss in die Lackiererei gesetzt hat und an einem Geburtstagsessen erfährt, was ihr Bruder bezahlt hat. Den Titel des Vertrags liest sie nicht.
Ob das Geschenkte, oder der Abschlag auf einen Familienpreis, später in Ihren Nachlass zurückgerechnet und mit dem Rest geteilt wird, ist eine Frage für Ihren Notar oder Anwalt dort, wo Sie leben. Fragen Sie, wie lange das möglich ist und zu welchem Wert: dem am Tag der Schenkung oder dem an Ihrem Todestag. In der Schweiz zum Beispiel wird eine Firma, die Sie einem Kind schenken, grundsätzlich in Ihren Nachlass eingerechnet, zu ihrem Wert am Todestag. Sie können das ausdrücklich ausschliessen; jedes Kind behält aber seinen Pflichtteil, ein geschütztes Minimum von der Hälfte seines gesetzlichen Erbteils. Wer weniger erhält, kann ihn zurückfordern, Schenkungen zu Lebzeiten eingeschlossen.
Wie ein Verkauf an ein Kind tatsächlich bezahlt wird
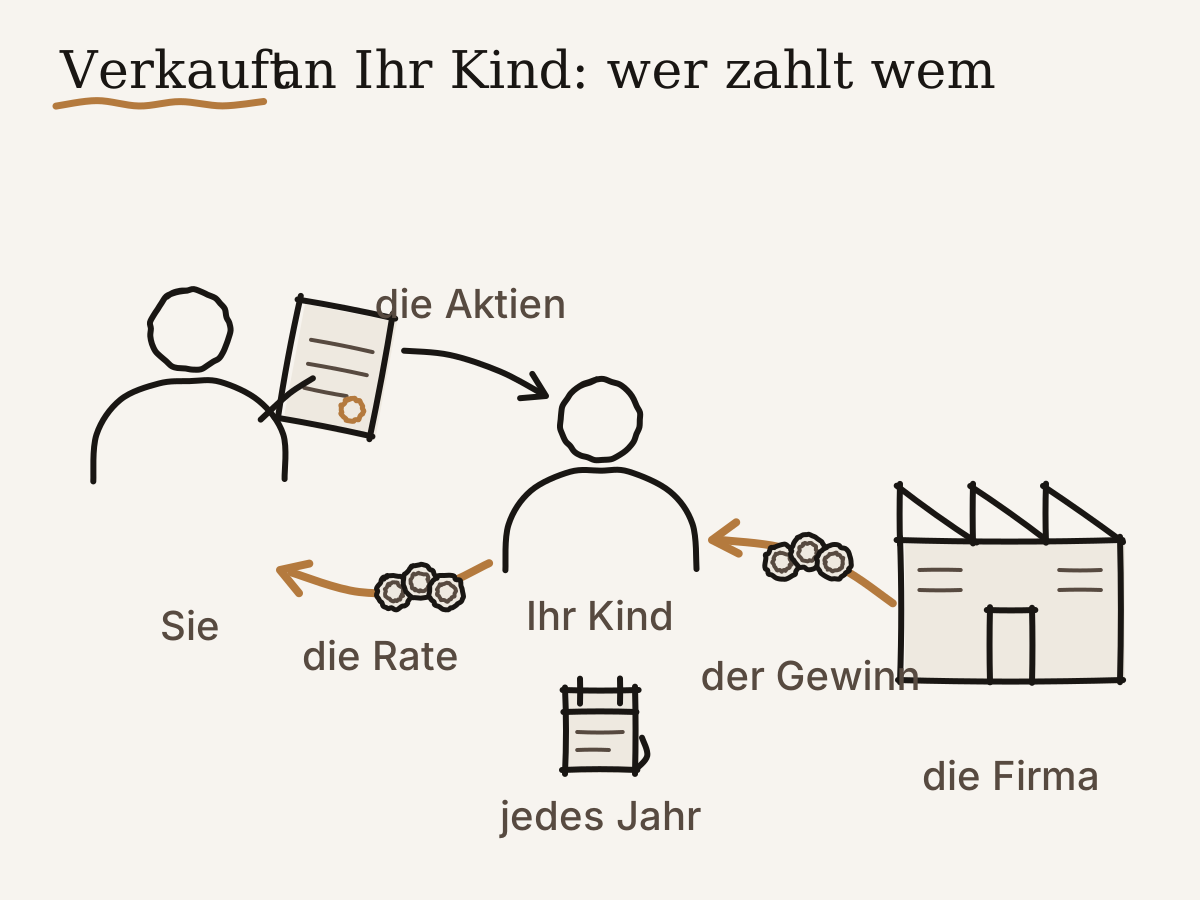
Den Preis hat Ihr Kind selten auf der Bank. Es zahlt ihn über mehrere Jahre, in meiner Praxis meist fünf bis zehn, aus den Gewinnen, die die Firma als Dividende ausschüttet, an Ihr Kind oder an eine Gesellschaft, die es für den Kauf der Aktien gegründet hat. Nehmen Sie selbst Raten an, werden Sie zum Gläubiger Ihres Kindes: Das ist ein Verkäuferdarlehen, eine Schuld des Käufers bei Ihnen, und was der Verkäufer dabei riskiert, ändert sich in der Familie nicht.
Was die Firma tragen kann, bestimmt den Familienpreis: die Gewinne, die sie in diesen Jahren ausschütten kann, abzüglich dessen, was sie für Investitionen und ein schlechtes Jahr behalten muss. Oft wird der Familienpreis so zu dem, was die Firma zahlen kann, und nicht zu dem, was ein Aussenstehender bieten würde. Jeden Frühling kommt die Dividende auf dem Konto Ihres Kindes an, und ein paar Tage später geht die Rate von dort auf Ihres.
Auch die Steuerbehörde kann sich den Abschlag eines Familienpreises ansehen. In Deutschland zum Beispiel gilt nach dem Schenkungsteuerrecht jede Zuwendung ohne Gegenleistung als Schenkung, soweit sie den Empfänger auf Kosten des Schenkers bereichert. Der Abschlag auf einen Familienpreis gilt dort also als Schenkung, für den Teil, den Ihr Kind nicht bezahlt.
Ob die Schenkung einer Firma an ein Kind besteuert wird, zu welchem Satz und ob ein Vorzugspreis etwas ändert: Fragen Sie Ihren Steuerberater dort, wo Sie leben. Die Antwort ist von Land zu Land verschieden, manchmal von Region zu Region. Aus der Geschichte des Nachbarn, der seine Garage übergeben hat, lässt sie sich nicht ableiten.
Auch die Art, wie der Preis bezahlt wird, kann eigene Fragen aufwerfen. In der Schweiz zum Beispiel gilt das, wenn Ihr Kind über eine eigene Gesellschaft kauft und Sie aus Reserven bezahlt, aus Gewinnen früherer Jahre. Angenommen, diese Reserven bestanden beim Verkauf bereits, waren für den Betrieb nicht nötig und werden innert fünf Jahren ausgeschüttet. Wussten Sie oder mussten Sie wissen, dass sie den Preis finanzieren, wird dieser Teil als Ihr Einkommen besteuert, statt als steuerfreier privater Kapitalgewinn.
Die Steuern wählen die Form: Schenkung, Verkauf oder eine Mischung, ein Teil geschenkt und ein Teil verkauft, die Zahlung gestaffelt, das Gebäude behalten. Wovon Sie leben und was die anderen bekommen, entscheiden sie nicht.
Die beiden Wege nebeneinander
| Schenken | Verkaufen | |
|---|---|---|
| Wovon Sie leben | Von Ihren übrigen Einkünften | Vom Preis, über Jahre verteilt |
| Was Ihre anderen Kinder bekommen | Einen Ausgleich ausserhalb der Firma oder eine Ausgleichszahlung | Ihren Anteil am Preis, später, über Ihren Nachlass |
| Was das übernehmende Kind zahlt | Nichts, oder eine Ausgleichszahlung an die anderen | Den Preis, über mehrere Jahre, aus den Gewinnen |
| Wer das Risiko trägt, wenn es der Firma schlecht geht | Ihre anderen Kinder, wenn ihr Ausgleich nicht geregelt ist | Sie, als Gläubiger Ihres Kindes |
| Was bewertet werden muss | Die Firma, um den Ausgleich festzulegen | Die Firma, um den Preis festzulegen |
Die ersten beiden Zeilen entscheiden das meiste. Die vierte lesen Familien zu spät.
Welcher Weg zu wem passt: eine Schreinerei, zweimal
Nehmen Sie eine Schreinerei mit fünfundzwanzig Leuten, geführt von zwei Eltern, 64 und 62 Jahre alt. Von ihren drei Kindern arbeitet nur das älteste mit, zuerst an der Kantenleimmaschine, heute in der Arbeitsplanung. Ein erfundener Fall, kein Kunde.
Im Fall A ist das Haus der Eltern abbezahlt, die Rente reicht, und das Werkstattgebäude gehört ihnen privat; sie vermieten es an die Firma. Sie schenken dem ältesten Kind die Aktien und behalten das Gebäude. Die beiden anderen bekommen das Ferienhaus und ein Depot, und alle drei unterschreiben die Vereinbarung.
Im Fall B besitzen dieselben Eltern weder das Gebäude noch das Depot, und sie haben mit dem Preis gerechnet. Sie verkaufen an das älteste Kind zu dem, was die Schreinerei in acht Jahren zahlen kann, und dieser Preis, später geteilt, bildet den Anteil der beiden anderen. Derselbe Sägestaub auf dem Boden; anders ist nur, was die Eltern ausserhalb der Firma besitzen.
Die Schenkung passt zu Eltern, deren Rente, Erspartes oder Mieten reichen und die die anderen Kinder ausgleichen können, ohne die Firma auszuhöhlen. Der Verkauf passt zu Eltern, die den Preis brauchen oder deren andere Kinder sich nur mit diesem Preis ausgleichen lassen. Eine Mischung, einen Teil schenken und den Rest verkaufen oder die Aktien schenken und das Gebäude behalten, hilft, wenn eine der beiden Rechnungen nicht aufgeht.
Wer das allein entscheidet, ist zugleich Schenker oder Verkäufer, Mutter oder Vater jedes Kindes am Tisch und Projektleiter, und diese Rollen ziehen in verschiedene Richtungen. Eine neutrale Instanz, die den Prozess führt, oder ein Familienrat trennt sie, und die Entscheidung bleibt bei den Eltern.