Die Führung übernehmen, die Aktien später: der Fahrplan einer Familiennachfolge in zwei Schritten
Sechs Jahre. Diesen Horizont nenne ich am häufigsten, wenn eine Familie vor der Frage steht: Das Kind ist bereit, das Unternehmen zu führen, will oder kann die Aktien aber nicht sofort übernehmen. Drei Jahre bis zur Übergabe der Führung, drei weitere für das Kapital. Nichts zwingt dazu, beide Übergaben am selben Tag zu vollziehen. Woran sie scheitern, ist etwas anderes: Die zweite bleibt ohne Datum, ohne Preis und ohne Regel, während die erste bereits läuft. Der folgende Fahrplan begleitet beide Bewegungen, Meilenstein für Meilenstein, vom Tag, an dem die Familie sich eingesteht, dass es zwei sein werden, bis zu dem Tag, an dem das Kind die Mehrheit hält.
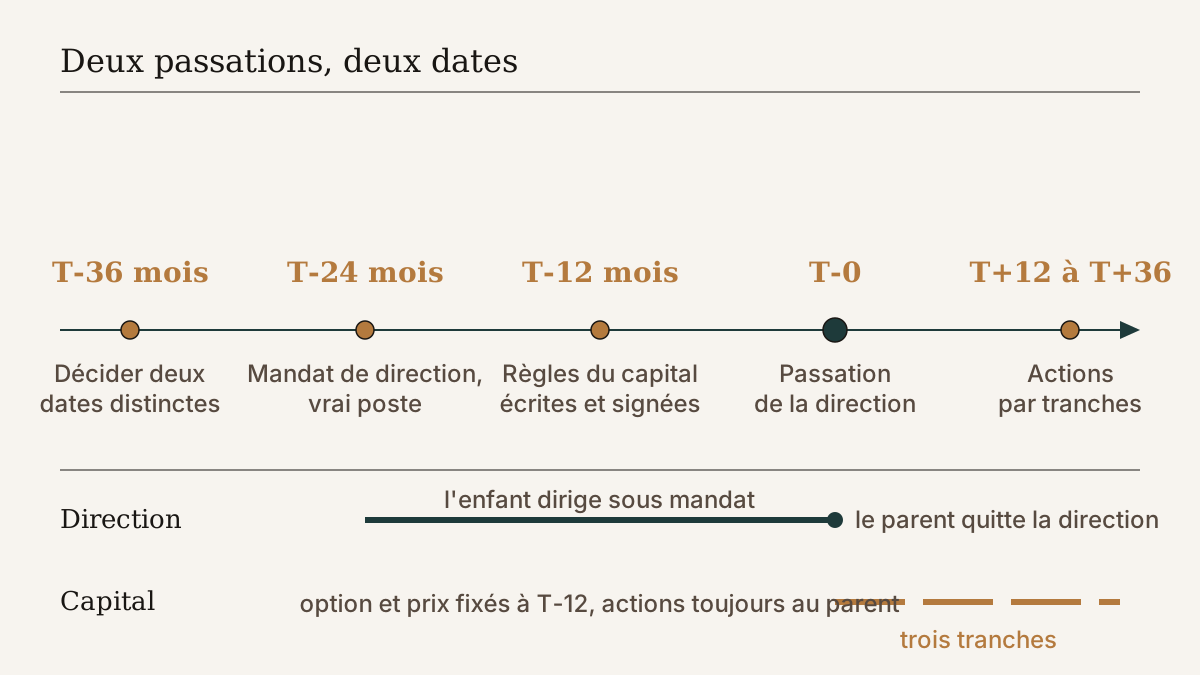
T-36 Monate: festhalten, dass es zwei verschiedene Daten geben wird
Am Anfang steht ein Eingeständnis, und es wird selten laut ausgesprochen. Eine 34-jährige Tochter, die sich anderswo bewährt hat, will vielleicht das Unternehmen der Eltern führen, ohne die Mittel zu haben, dessen Aktien zu kaufen, und ohne den Wunsch, ein Aktienpaket geschenkt zu bekommen, das sie gegenüber ihren Geschwistern bindet, bevor sie irgendetwas bewiesen hat. Die Eltern wiederum wollen das Eigentum vielleicht noch einige Jahre behalten: weil ihre Vorsorge davon abhängt, weil sie sehen wollen, wie das Kind das Ruder hält, oder schlicht, weil sie noch nicht so weit sind.
Solange diese Gründe unausgesprochen bleiben, deutet jede Seite das Schweigen der anderen. Das Kind liest aus dem Aufschub beim Kapital einen Zweifel an seinen Fähigkeiten; die Eltern lesen aus dem Zögern des Kindes fehlendes Engagement. Der erste Entscheid bei T-36 Monaten besteht deshalb darin, auf einer Seite festzuhalten, dass die Führung an einem Datum wechselt, das Kapital an einem anderen, und warum. Dieses Papier hat keine rechtliche Wirkung. Es hat einen Wert, der in Familien viel seltener ist: Es hält fest, was vereinbart wurde, bevor die Erinnerung jedes Einzelnen es umschreibt. Ein Familienrat, und seien es nur drei Sitzungen im Jahr, ist der natürliche Ort, um es zu verfassen und von den Kindern unterschreiben zu lassen, die nicht übernehmen.
T-24 Monate: ein Führungsmandat, mit einer echten Stelle darunter
Zwei Jahre vor der Übergabe tritt das Kind seine Funktion an, mit einem Arbeitsvertrag als Geschäftsführerin oder Geschäftsführer, einem schriftlichen Pflichtenheft und einem Lohn, der dem entspricht, was das Unternehmen einer externen Führungskraft für dieselbe Stelle zahlen würde. Diese letzte Bedingung ist keine Frage der Bequemlichkeit. Ein marktfremder Lohn verzerrt die Beurteilung in beide Richtungen, und die Steuerverwaltung weiss eine unbegründete Differenz unter Verwandten umzuqualifizieren. Eine echte Stelle, an echten Resultaten gemessen, bleibt der einzige Weg, um herauszufinden, ob das Kind die Funktion trägt. Ein Gefälligkeitstitel prüft nichts.
Jetzt ist auch der Moment, dem Verwaltungsrat eine Substanz zu geben, die er oft nie hatte. In den Mandaten, die ich führe, verändert der Eintritt eines unabhängigen Verwaltungsrats genau an diesem Meilenstein den Charakter der beiden folgenden Jahre: Die Beurteilung des Kindes ist dann kein Gespräch mehr zwischen einem Elternteil und seinem Kind, sondern ein Entscheid eines Organs, dokumentiert, mit datierten Zielen. Der Elternteil bleibt Präsident, das Kind ist Geschäftsführer, der Unabhängige entscheidet bei Uneinigkeit. Diese Ordnung schützt alle, auch das Kind, das weiss, woran seine Arbeit gemessen wird.
T-12 Monate: die Regeln für das Kapital schreiben, bevor jemand sie braucht
Ein Jahr vor der Übergabe hat sich beim Kapital noch nichts bewegt, und genau deshalb ist es der richtige Zeitpunkt, seine Regeln festzulegen: Noch hat niemand Eile. Drei Dokumente werden in der Regel zusammen unterschrieben.
Das erste ist eine Kaufoption im Aktionärbindungsvertrag: Das Kind erhält das Recht, die Aktien zu vereinbarten Daten zu erwerben, zu einem Preis oder nach einer Formel, die jetzt schon feststeht. Eine Formel (etwa ein Vielfaches des durchschnittlichen Ergebnisses über drei Jahre, mit Unter- und Obergrenze) erspart es, den Wert bei jeder Tranche neu zu verhandeln, und vor allem, ihn dann neu zu verhandeln, wenn das Kind das Ergebnis selbst gesteigert hat.
Das zweite ist das Spiegelbild des ersten: eine Rückkaufsklausel. Verlässt das Kind die Führung vor der letzten Tranche, aus welchem Grund auch immer, können die bereits übertragenen Aktien von den Eltern oder von der Gesellschaft zu einem bekannten Preis zurückgekauft werden. Ohne diese Klausel macht eine Scheidung, ein Zerwürfnis oder ein neuer Lebensplan aus einer geordneten Nachfolge eine blockierte Beteiligung.
Das dritte betrifft die Geschwister. Soll ein Teil des Kapitals durch Schenkung oder Erbvorbezug statt durch Verkauf übergehen, wird die Frage der Ausgleichung jetzt geregelt, mit einem Erbvertrag, und nicht am Todestag der Eltern. Der Ausgleich für die Kinder, die nicht übernehmen, ist fast immer einfacher zu organisieren, wenn der massgebende Wert der heutige ist, schriftlich eingefroren, und nicht der Wert eines Unternehmens, das das Nachfolgekind zehn Jahre lang weiterentwickelt hat.
Steuerlich unterscheiden sich die Regeln von Land zu Land. In der Schweiz ist eine Schenkung von Aktien von Eltern an Kinder in den meisten Kantonen befreit, mit einigen Ausnahmen, Waadt und Neuenburg unter anderem; in Deutschland unterliegt sie der Schenkungsteuer, mit Freibeträgen je Kind und eigenen Regeln für Betriebsvermögen. Überall ist das zu prüfen, bevor zwischen Verkauf und Schenkung entschieden wird. Ein Kaufpreis unter dem Verkehrswert kann zudem als gemischte Schenkung gelesen werden. Der Treuhänder oder Steuerberater der Familie geht diese drei Dokumente vor der Unterschrift durch, nicht danach.
T-0: die Übergabe der Führung, von aussen sichtbar
Am Tag der Übergabe muss der Wechsel ausserhalb der Familie sichtbar werden. Im Handelsregister erhält das Kind die Zeichnungsberechtigung, einzeln oder kollektiv zu zweien, und der Elternteil gibt sie ab oder beschränkt sie auf seine Funktion im Verwaltungsrat. Die wichtigen Kunden, die Bank und die strategischen Lieferanten werden von beiden gemeinsam informiert, bevor die Gerüchteküche es übernimmt. Der Elternteil verlässt die operative Führung und sein Büro, was schwerer fällt, als den Titel abzugeben.
Stellen Sie sich eine Industrieschreinerei mit 45 Mitarbeitenden vor, in der der Sohn seit zwei Jahren unter Mandat führt; ein Beispielfall, kein Kunde. Bei T-0 präsidiert der Vater noch den Verwaltungsrat und hält sämtliche Aktien. Geht der Werkstattleiter sechs Monate später immer noch in den ersten Stock, um den Vater zu fragen, was er von einer Investition hält, hat die Übergabe nicht stattgefunden, was auch immer im Handelsregister steht. Die Regel, die ich Familien in dieser Phase nahelege, ist einfach: Der Elternteil beantwortet keine operativen Fragen mehr, er verweist sie an das Kind, ohne Kommentar, auch dann, wenn er das Kind auf dem falschen Weg sieht. Der Verwaltungsrat ist der einzige Ort, an dem er seine Meinung äussert.
T+12 bis T+36 Monate: das Kapital wechselt, in Tranchen, bis zur Mehrheit
Die im Vertrag vorgesehenen Tranchen werden anschliessend zu ihren Daten vollzogen. Drei Finanzierungsquellen kommen meist zusammen: ein Darlehen der Eltern an das Kind, zurückbezahlt aus den Dividenden, die das Unternehmen ausschüttet; eine Schenkung oder ein Erbvorbezug für den Teil, den die Eltern ohne Gegenleistung weitergeben wollen; und, seltener, ein Bankkredit, sobald das Kind genügend Aktien hält, um sie zu verpfänden. In den Grössenordnungen, die ich beobachte, finanziert ein rentables KMU den Weg zur Mehrheit auf diese Weise in fünf bis acht Jahren, ohne das Kind zu überfordern und ohne die Eltern um den Preis zu bringen.
Der Meilenstein, auf den es ankommt, ist nicht der letzte. Es ist der, an dem das Kind 50 % der Stimmen überschreitet. Von da an sitzt ein Elternteil, der den Verwaltungsrat noch präsidiert, nur noch mit dem Einverständnis der neuen Mehrheit dort, und dieser Rollentausch will vorbereitet sein, nicht entdeckt. Manche Familien setzen für diese Zeit auf Stimmrechtsaktien oder eine befristete Nutzniessung zugunsten der Eltern; beide Instrumente kennt das Schweizer Recht, in ähnlicher Form auch andere Rechtsordnungen, und beide haben ihren Platz, sofern sie ein schriftliches Enddatum tragen. Fehlt es, stellen sie genau die Unschärfe wieder her, die der Fahrplan vermeiden sollte.
Ob eine Nachfolge in zwei Schritten gelingt oder versandet, entscheidet sich nicht an der Länge des Fahrplans. Es entscheidet sich daran, ob an jedem Meilenstein jemand ausser dem Elternteil und dem Kind die Traktandenliste führt und prüft, ob das nächste Datum noch das richtige ist. Eine Familie kann alles entscheiden. Sie tut selten gut daran, das Entschiedene allein durchzuführen.