Comment vendre son entreprise : les étapes, de la décision à la passation, et qui conduit chacune
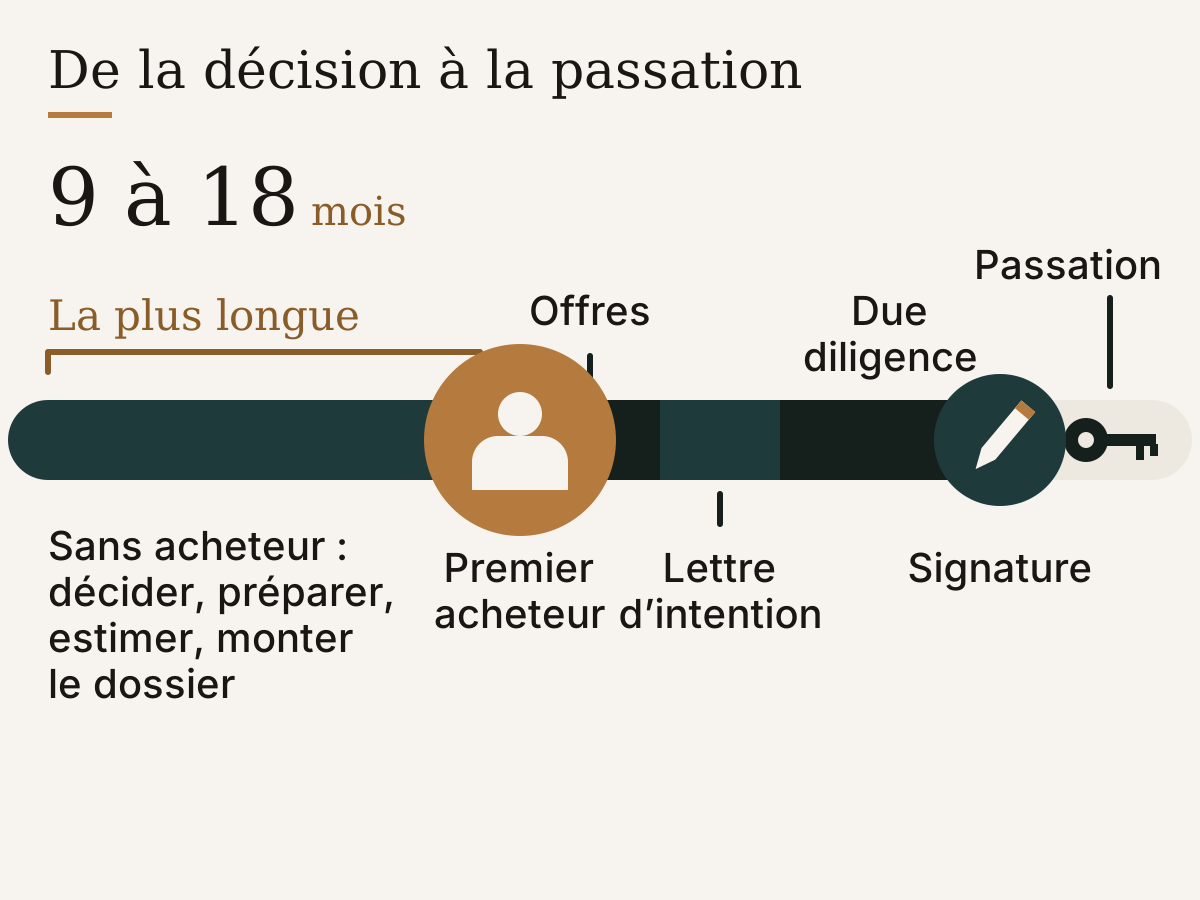
Vendre l'entreprise que l'on dirige se compte en mois, pas en semaines. Dans les ventes que je conduis, entre le jour où le dirigeant décide et celui où quelqu'un d'autre a les clés en main, il s'écoule de l'ordre de neuf à dix-huit mois, et la plus longue partie de ce temps passe avant qu'un seul acheteur ait lu une page sur l'entreprise.
Voici les étapes, dans l'ordre. D'abord, décider et préparer. Ensuite, estimer l'entreprise et monter le dossier de vente. Puis approcher les acheteurs et recueillir des offres. Quatrième étape, signer une lettre d'intention. Cinquième, passer la due diligence. Sixième, signer et exécuter la vente. Enfin, la passation. Des sept, la phase la plus longue est celle d'avant le premier acheteur. Et chacune a besoin d'une personne qui tient le fil du début à la fin ; sans elle, le travail tombe entre deux conseillers.
Première phase : décider et préparer, sans acheteur en vue
Cette phase vous appartient : seul le propriétaire peut décider. Écrivez, sur une page, pourquoi vous vendez, à quel horizon et ce que vous en attendez : votre plancher, c'est-à-dire le prix en dessous duquel vous ne vendez pas, le sort de vos collaborateurs, le rôle que vous voulez garder ensuite, s'il y en a un. Cette page, vous la relirez à chaque étape.
Vient alors le travail le plus long : faire tourner l'entreprise sans vous. Un acheteur sérieux remarque tôt que les clients, les prix et les décisions importantes passent encore par le propriétaire ; il se retire ou baisse son offre. En parallèle, mettez les chiffres en ordre, pour que les comptes disent ce que vous dites de l'entreprise.
Prenons une entreprise de mécanique de quarante personnes dont le propriétaire décide en janvier de vendre. C'est un cas inventé, pas un client. Les six premiers mois servent à rendre l'entreprise lisible sans lui : qui valide un devis quand il est en vacances, qui le client clé appelle, où se trouve vraiment la liste de prix. Le premier acheteur sérieux ne se présente qu'à l'automne. Rien n'a dérapé ; c'est le prix normal de la première phase.
Commencer tôt ne signifie pas vendre tôt. Cela signifie ne jamais être obligé de vendre sous pression.
Et si la vente ne se fait pas, la préparation n'est pas perdue. Une entreprise qui tourne sans son propriétaire vaut aussi davantage pour lui.
Deuxième phase : estimer l'entreprise et monter le dossier
Une estimation vous donne une fourchette. Voyez-la comme la zone où une offre raisonnable devrait tomber, avec votre plancher de la première phase noté à côté. Votre fiduciaire, la société qui tient vos comptes et s'occupe de vos impôts, porte en général les chiffres à ce stade.
Le dossier de vente, souvent appelé mémorandum, présente l'entreprise à quelqu'un qui n'y a jamais mis les pieds. La plupart des acheteurs le liront avant même de vous rencontrer. Y indiquer un prix dépend du nombre d'acheteurs sérieux que vous attendez : s'ils sont plusieurs, laissez-le de côté ; avec un ou deux, un chiffre ou une fourchette vous sert en général mieux.
Un dossier monté sur une entreprise non préparée fait bonne figure sur le papier. Il se défait plus tard, en due diligence, quand chacune de ses affirmations est vérifiée.
Troisième et quatrième phases : les acheteurs, les offres, la lettre d'intention
Les premiers acheteurs à approcher sont d'ordinaire ceux qui connaissent déjà l'entreprise : clients, fournisseurs, concurrents, vos propres cadres. Classez-les selon leur intérêt réel et le risque que l'information s'ébruite ; l'ordre des contacts en découle. J'ai consacré un article à la recherche d'un repreneur et à qui appeler en premier. Un conseiller M&A, spécialiste des ventes d'entreprises, conduit souvent cette phase. Personne ne voit le dossier sans avoir signé un accord de confidentialité.
En retour arrivent des offres indicatives : un premier prix écrit, qui n'engage pas encore l'acheteur. Vous les comparez, vous rencontrez les plus crédibles et vous en retenez une pour aller plus loin.
Ce choix s'écrit dans une lettre d'intention. Elle fixe le cadre : le prix ou une fourchette, les modalités de paiement, le calendrier et une période d'exclusivité pendant laquelle vous ne parlez à personne d'autre. La lettre précise d'ordinaire elle-même ce qui vous engage : l'exclusivité, en règle générale, alors que le prix reste indicatif. Tout ce qui y figure devient le point de départ de la suite, et c'est pourquoi la lettre d'intention mérite plus de soin que sa longueur ne le laisse croire. Signez-la sans plancher écrit au préalable, et son chiffre devient en silence la référence de toute la négociation.
Cinquième phase : la due diligence
L'acheteur vérifie alors ce que le dossier affirme : les chiffres, les contrats, le personnel, les litiges éventuels, les autorisations dont l'entreprise a besoin pour exercer. Ce qu'il trouve lui sert à renégocier le prix ou les garanties que vous donnerez, ces engagements sur l'état de l'entreprise que vous signez dans le contrat. De votre côté, la fiduciaire répond aux questions sur les chiffres, l'avocat à celles sur les contrats. D'après mon expérience, la phase dure de quelques semaines à quelques mois, et sa durée dépend presque entièrement de la première phase. Une entreprise dont les documents sont réunis au même endroit passe vite ; celle qui cherche encore un bail signé au fond d'une armoire du sous-sol, beaucoup moins. Voici comment s'y préparer côté vendeur.
Sixième phase : signature et exécution, et qui tient le dossier
Le contrat de vente fixe le prix et ses ajustements, ainsi que les garanties que vous donnez en tant que vendeur. La signature et l'exécution, le jour où l'argent et les parts changent réellement de mains, peuvent tomber le même jour ou à quelques semaines d'écart, le temps que les conditions soient remplies : le financement de l'acheteur, l'accord d'un bailleur ou d'un partenaire clé. La forme exacte du transfert dépend du lieu et de la forme juridique de la société. Demandez à votre avocat quel acte ou quelle inscription ce transfert exige chez vous.
La fiduciaire porte les chiffres, l'avocat les contrats, la banque le financement, le conseiller M&A les acheteurs. Chacun traite un fragment. Aucun ne tient l'ensemble. Ce qui se trouve entre les fragments n'appartient à personne : la préparation de l'entreprise, la concordance entre le contrat et ce que promettait le dossier, le calendrier qui relie le tout. C'est là que, entre deux conseillers, le dossier tombe.
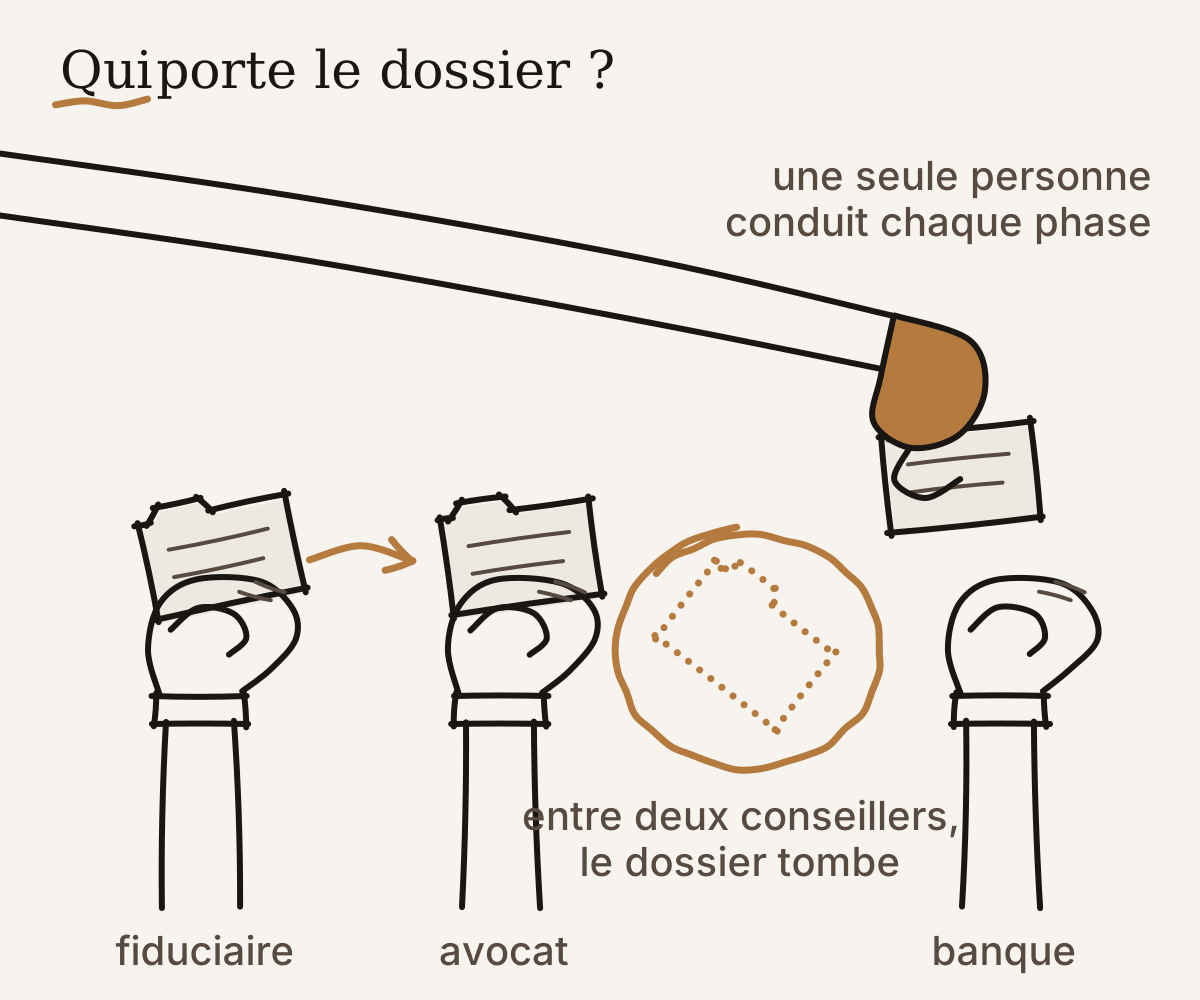
La réponse habituelle, c'est que le dirigeant comble lui-même les vides. Il devient alors à la fois le mandant, la personne la plus concernée, celui qui décide, une partie à chaque conflit et le chef de projet. Ces rôles tirent en sens contraires. Il peut garder toutes les décisions et confier quand même la conduite du projet à quelqu'un dont le seul métier est de conduire le processus.
Septième phase : la passation
Cette phase, c'est à vous de la porter. Après l'exécution, le vendeur reste en général quelques mois pour transmettre les relations, les décisions et le savoir qui n'a jamais été mis par écrit. La durée de votre présence et votre rôle se fixent avant la signature : une fois l'argent versé, il vous reste peu de quoi négocier. Plus de détails sur la période de transition après la vente.
Une phase sautée se paie dans la suivante. L'entreprise non préparée se voit dans le dossier, le dossier se défait en due diligence, et le plancher jamais écrit ressurgit dans la lettre d'intention. Placez votre propre vente sur la règle du temps ci-dessus, repérez la phase où vous en êtes, et écrivez à côté le nom de la personne qui la conduit. Si le seul nom que vous pouvez écrire est le vôtre, vous avez trouvé le vide.