Was heisst es, ein Unternehmen als laufenden Betrieb zu verkaufen? Was bis zur Unterschrift weiterlaufen muss
Als laufender Betrieb wird ein Unternehmen nach seinem Ertrag bezahlt, gebremst oder stillgelegt nach dem Wert seiner Teile. Was weiterlaufen muss.
Diese Liste ist für Inhaberinnen und Inhaber, die in zwei oder drei Jahren verkaufen wollen und für ein Unternehmen bezahlt werden möchten, das arbeitet, nicht für eine Halle voller Maschinen: was bis zum Tag der Unterschrift weiterlaufen muss.
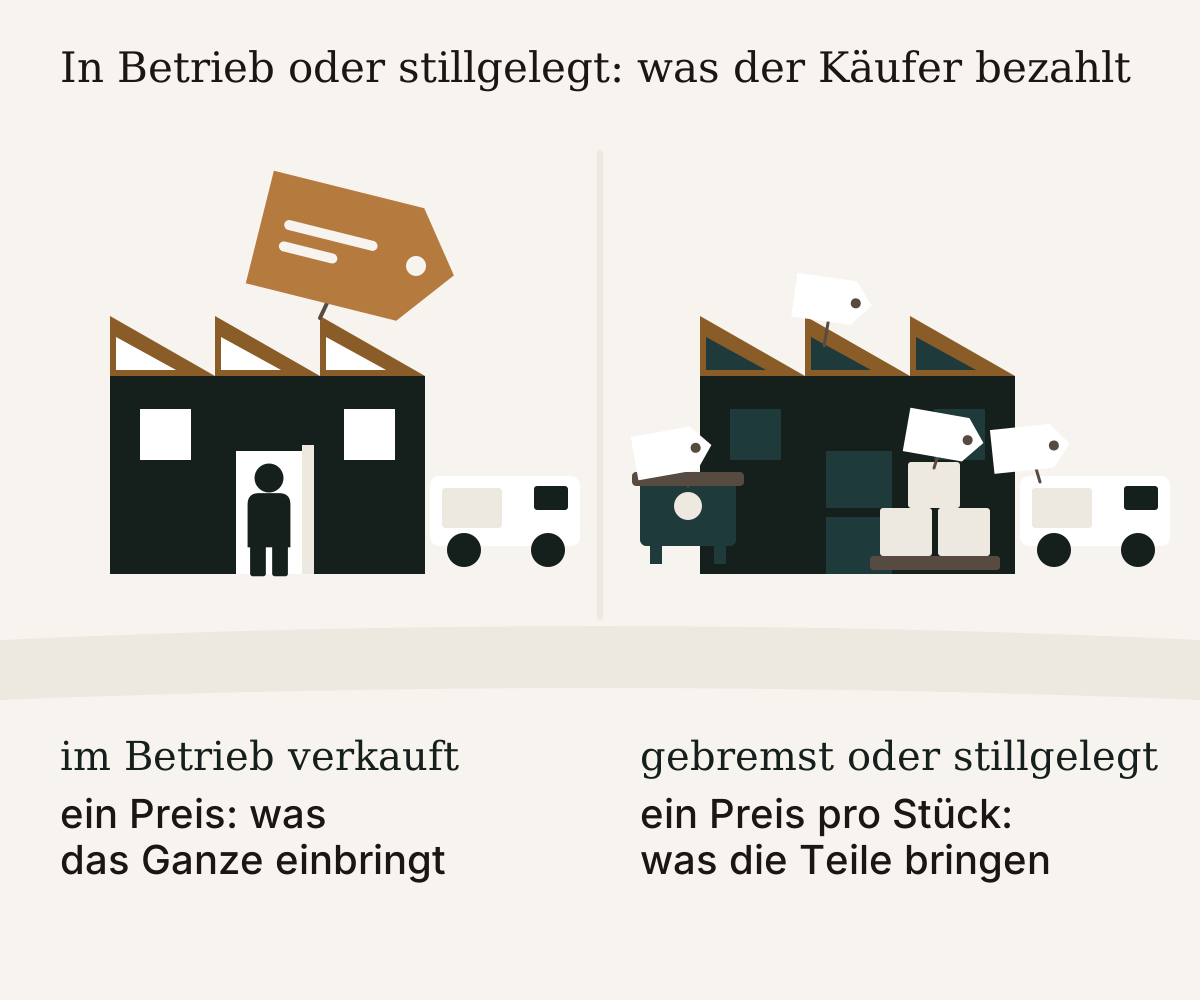
Als laufenden Betrieb verkaufen (Banken sagen auch „Going Concern“) heisst, das Unternehmen zu verkaufen, während es arbeitet. Kunden, Team, Auftragsbestand und Maschinen wechseln gemeinsam die Hand, und der Käufer bezahlt, was dieses Ganze einbringt: ein Vielfaches des Jahresgewinns oder die Gewinne der kommenden Jahre, umgerechnet in heutiges Geld (die Formel dahinter ruht auf zwei Annahmen). Ein Unternehmen, das gebremst hat oder stillsteht, wird nach dem verkauft, was seine Teile bringen. Gemeint sind die Maschinen, das Lager, das Gebäude und was Kunden noch schulden, abzüglich der Schulden. Das kann unter dem liegen, was die Bilanz zeigt, denn gebrauchte Maschinen, rasch verkauft, gehen billig weg.
In den Dossiers, die ich sehe, ist eine Firma, die ordentlich verdient, nach ihrem Gewinn mehr wert als in Einzelteilen; wo das nicht so ist, fällt der Preis auf die Teile zurück. Der Wechsel von der einen Grundlage zur anderen geschieht nicht am Tag der Unterschrift. Er geschieht in den zwei oder drei Jahren davor, in den Zahlen, die der Käufer liest: den letzten drei Jahresabschlüssen und dem laufenden Jahr.
Diese Trennlinie hat nicht der Käufer erfunden. Ihre eigenen Abschlüsse werden so erstellt, als ob das Unternehmen weiterläuft. In der Schweiz und in Deutschland etwa schreibt das Rechnungslegungsrecht das vor. Für die Schweiz nennt das Gesetz sogar den Zeitpunkt. Ist die Einstellung der ganzen oder eines Teils der Tätigkeit in den zwölf Monaten nach dem Bilanzstichtag beabsichtigt oder wahrscheinlich unabwendbar, werden diese Teile zu dem bewertet, was sie beim Verkauf brächten. Wo immer Sie sind: Fragen Sie Ihren Treuhänder oder Buchhalter, was sich in den Büchern ändert, sobald eine Schliessung im Raum steht.
Was bis zum Tag der Unterschrift weiterlaufen muss
- Nehmen Sie Aufträge im gewohnten Takt an, auch solche, die erst nach der Unterschrift geliefert werden. Der Auftragsbestand ist das erste Lebenszeichen, das ein Käufer anschaut. Sagen Sie deshalb Ja zur Offerte für den Auftrag im nächsten Frühling, auch wenn jemand anders ihn ausführt.
- Liefern und verrechnen Sie bis zum Schluss. Einen Umsatzknick in den letzten zwölf Monaten liest der Käufer als Trend. Dass es der Sommer war, in dem Sie endlich kürzergetreten sind, erfährt niemand, der Ihre Zahlen liest.
- Ersetzen Sie, wer geht. Eine offene Stelle spart einen Lohn und kostet mehr als einen: Der Käufer sieht ein Team, das schrumpft, und rechnet den Wiederaufbau ein. Geht der Schweisser im März in Pension, stellen Sie im April den nächsten ein, und halten Sie die zwei oder drei Leute, ohne die der Betrieb nicht läuft.
- Warten und ersetzen Sie Maschinen im üblichen Rhythmus. Aufgeschobener Unterhalt wird zweimal bezahlt. Zuerst bei der technischen Prüfung durch den Käufer, dann im Abschlag, den er für die Revision abzieht, die Sie Jahr für Jahr verschoben haben.
- Halten Sie das Lager auf Arbeitsniveau. Für ein paar Monate füllen leere Regale die Kasse und sagen dem Käufer, dass hier liquidiert wird.
- Schliessen Sie Projekte ab, die sich vor dem Verkauf rechnen, und starten Sie keine, die sich erst danach rechnen. Bezahlt werden Ihre Zahlen. Die halb montierte neue Linie hinten in der Halle ist ein Versprechen, und dafür zahlt er nicht.
- Erneuern Sie Verträge, die auslaufen. Mietvertrag, Lieferantenvereinbarungen und Rahmenverträge mit grösseren Kunden sollten nicht in die ersten Monate des Käufers fallen. Fragen Sie Ihren Anwalt, ob jeder davon dort, wo Sie sind, auf einen Käufer übergeht und wessen Zustimmung es braucht; Verträge, die Umsatz in die Zukunft tragen, gehören zu dem, wofür er bezahlt.
- Führen Sie die Bücher so, wie der Käufer sie lesen wird. Keine privaten Ausgaben über die Firma, kein einmaliges Sparen, um ein Jahr aufzuhübschen. Jede Zahl rechnet der Käufer selbst nach, und ein Jahr, das zu gut aussieht, macht ihn bei den anderen misstrauisch.
- Behalten Sie die Abläufe, die ohne Sie laufen, und geben Sie jene ab, die noch an Ihnen hängen. Wer Gewinne bezahlt, will wissen, dass sie Ihren Abgang überleben. Wer gibt die Freitagslöhne frei, wenn Sie weg sind? Beginnen Sie jetzt, die Abhängigkeit vom Inhaber zu lösen.
- Bleiben Sie am Übergabetag selbst offen. Eine Woche Betriebsschluss „für die Inventur“ gehört nicht dazu, ebenso wenig ein Neustart nach den Ferien. Die Schlüssel sollten an einem gewöhnlichen Arbeitstag die Hand wechseln.
Was der Käufer liest
Ein Käufer liest rückwärts. Beim laufenden Jahr beginnt er, dann folgen die letzten drei Abschlüsse, und jede Zeile vergleicht er mit der vorherigen. Danach zieht er die Linie weiter.
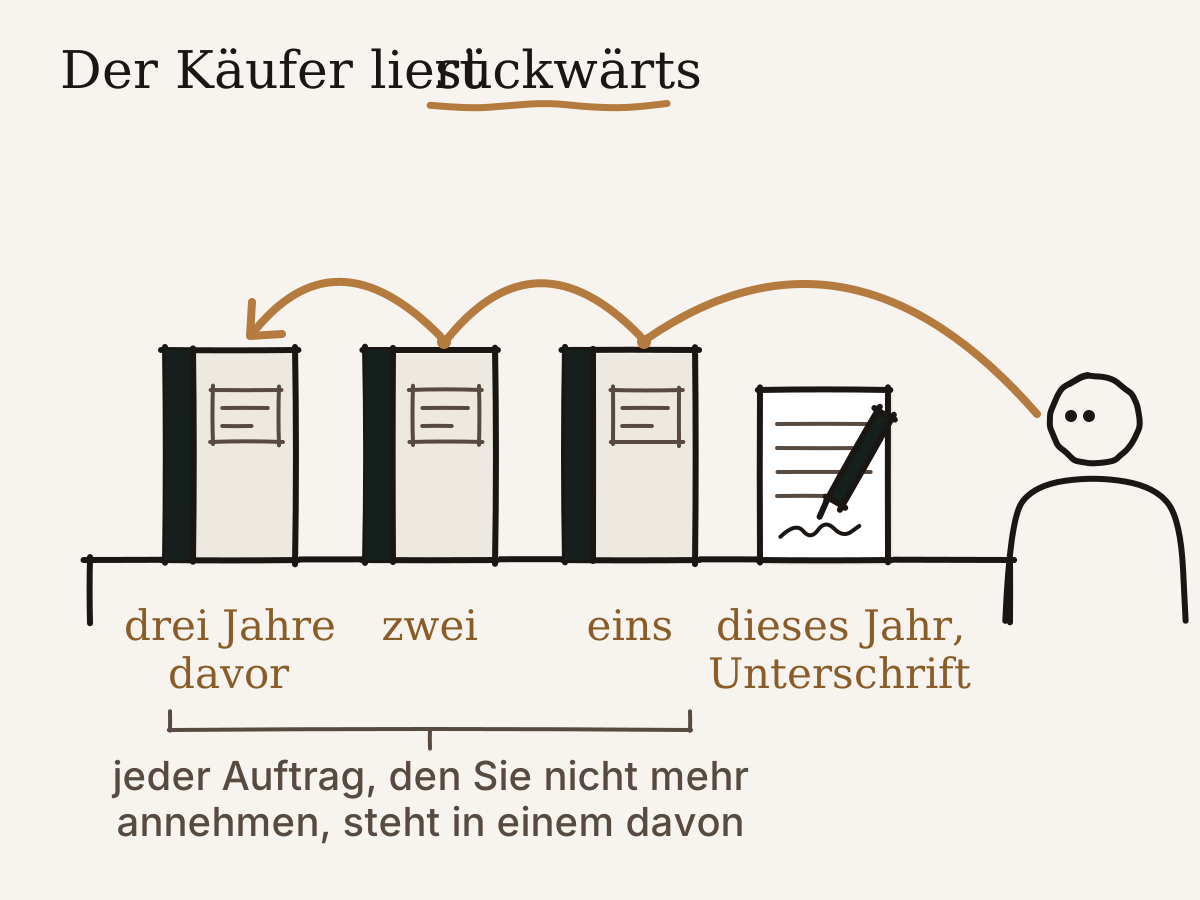
Stellen Sie sich eine Schreinerei mit fünfzehn Leuten vor; ein Fallbeispiel, kein Mandant. Achtzehn Monate vor dem Verkauf hört der Inhaber auf, die langen Ausschreibungen zu beantworten, jene, die Wochen zum Kalkulieren und Monate zum Bauen brauchen. Er meint es gut: Warum die Werkstatt an Aufträge binden, deren Ende er nicht mehr erlebt? Der Auftragsbestand halbiert sich. Als das Angebot des Käufers kommt, ist es kein Preis auf den Gewinn mehr. Es ist der Preis der Maschinen und des Lagers. Niemand in der Werkstatt hat beschlossen, in Einzelteilen zu verkaufen, und kaputt gegangen ist nichts. Die Zahlen haben dem Käufer bloss gesagt, dass der Betrieb schon dabei war stillzustehen.
In den Verkäufen, die ich führe, ist der sicherste Weg, einen grossen Teil des Preises zu verlieren, sich zwei Jahre zu früh wie ein Verkäufer zu benehmen. Was Sie selbst einstellen, kauft Ihnen der Käufer nicht zurück.
Quellen
Ende des Artikels.


