Que veut dire vendre une entreprise en exploitation ? Ce qu’il faut garder en marche jusqu’à la signature
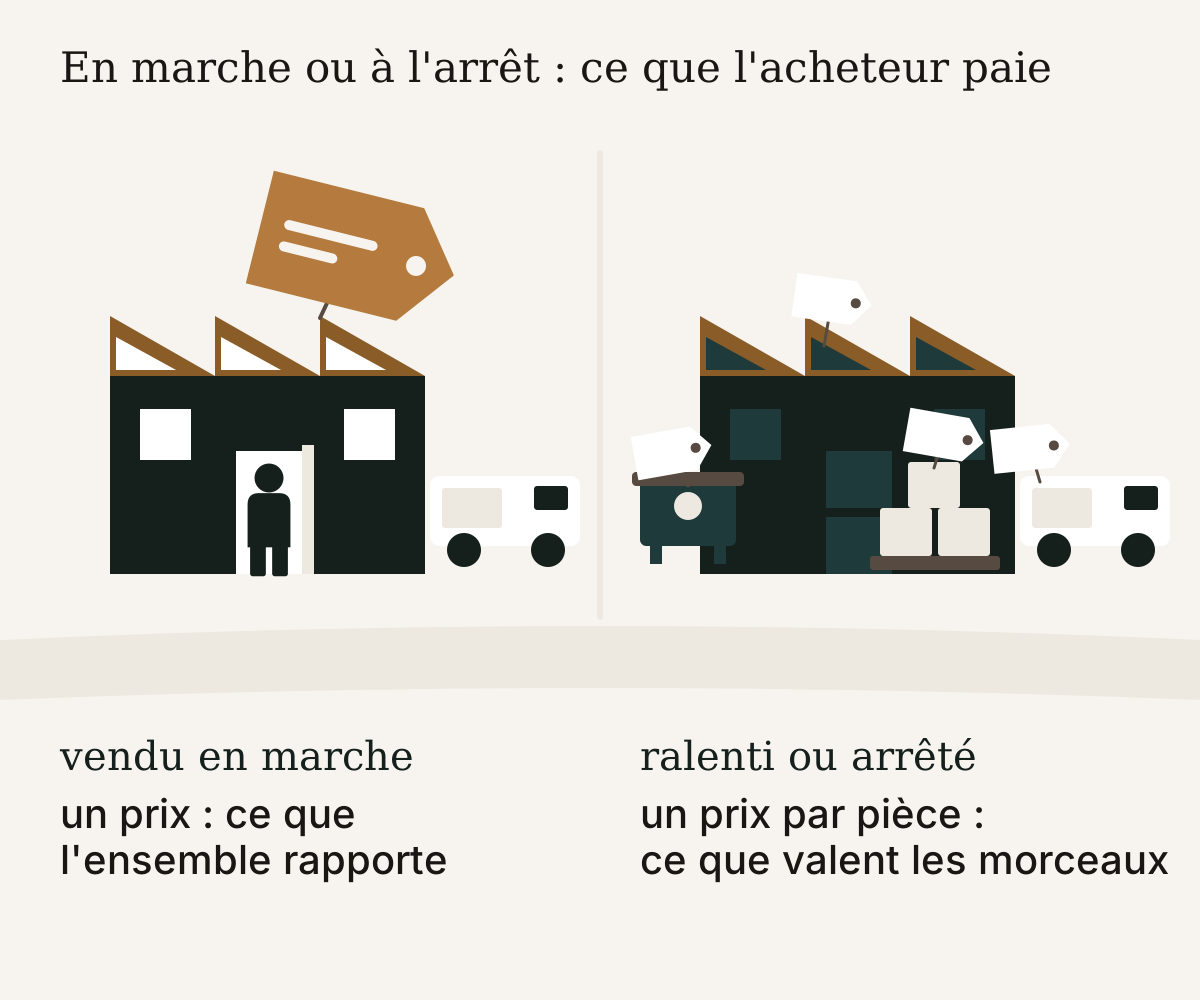
Vendue en exploitation, l’entreprise se paie sur ce qu’elle rapporte ; ralentie ou arrêtée, sur ce que valent ses morceaux. Ce qu’il faut maintenir.
Ce qui suit s’adresse au dirigeant qui pense vendre dans deux ou trois ans et veut être payé pour une entreprise qui tourne, pas pour un hangar rempli de matériel : ce qu’il faut garder en marche jusqu’au jour de la signature.
Vendre en exploitation, c’est vendre l’entreprise pendant qu’elle tourne. Les clients, l’équipe, le carnet de commandes et les machines changent de mains ensemble, et l’acheteur paie ce que cet ensemble rapporte : un multiple du bénéfice annuel, ou les bénéfices des années à venir ramenés en argent d’aujourd’hui (la formule qui fait ce calcul repose sur deux hypothèses). Une entreprise qui a ralenti ou qui s’est arrêtée se vend sur ce que valent ses morceaux : les machines, le stock, le bâtiment et ce que les clients doivent encore, dettes déduites. Le total peut tomber sous ce qu’affiche le bilan, parce que des machines d’occasion vendues vite se bradent.
Dans les dossiers que je vois, une entreprise qui gagne correctement sa vie vaut plus sur ses bénéfices qu’en morceaux ; quand ce n’est pas le cas, le prix retombe sur les morceaux. Le passage d’une base à l’autre ne se joue pas le jour de la signature. Il se joue dans les deux ou trois années qui précèdent, dans les chiffres que l’acheteur lit : les trois derniers exercices et l’année en cours.
Cette ligne de partage, l’acheteur ne l’a pas inventée. Vos propres comptes sont établis comme si l’entreprise continuait. En Suisse et en Allemagne, par exemple, le droit comptable le prévoit. En Suisse, la loi fixe même le moment. Dès qu’un arrêt de tout ou partie de l’activité dans les douze mois suivant la clôture est prévu ou probablement inévitable, ces parties passent à ce qu’elles rapporteraient vendues. Où que vous soyez, demandez à votre fiduciaire ou à votre comptable ce qui change dans les comptes dès qu’une fermeture est envisagée.
Ce qu’il faut garder en marche jusqu’à la signature
- Continuez à prendre des commandes au rythme habituel, y compris celles livrées après la signature. Le carnet de commandes est le premier signe de vie que l’acheteur regarde : acceptez le devis du chantier du printemps prochain, même si ce n’est pas vous qui le livrerez.
- Livrez et facturez jusqu’au bout. Un creux de chiffre d’affaires sur les douze derniers mois se lit comme une tendance. Personne, en lisant vos comptes, n’apprendra que c’était l’été où vous avez enfin levé le pied.
- Remplacez ceux qui partent. Un poste laissé vacant économise un salaire et en coûte davantage : l’acheteur voit une équipe qui rétrécit et chiffre ce qu’il faudra pour la reconstruire. Si le soudeur part à la retraite en mars, embauchez le suivant en avril, et gardez les deux ou trois personnes sans qui l’atelier ne tourne pas.
- Entretenez et remplacez les machines au rythme habituel. L’entretien différé se paie deux fois. Une première fois à la visite technique de l’acheteur, une seconde dans la décote qu’il retient pour la révision que vous repoussez d’année en année.
- Gardez le stock à son niveau de travail. Vider les rayonnages gonfle la trésorerie quelques mois et dit à l’acheteur que vous liquidez.
- Terminez les projets qui se remboursent avant la vente, et n’en lancez pas qui se remboursent après. L’acheteur paie vos chiffres. La nouvelle ligne à moitié montée au fond de la halle est une promesse, et celle-là, il ne la paiera pas.
- Renouvelez les contrats qui arrivent à échéance. Le bail, les accords fournisseurs et les contrats-cadres avec vos plus gros clients ne devraient pas tomber dans les premiers mois de l’acheteur. Demandez à votre avocat si chacun passe à un acheteur là où vous êtes, et avec quel accord de l’autre partie ; les contrats qui portent le chiffre d’affaires font partie de ce qu’il paie.
- Tenez les comptes comme l’acheteur les lira. Pas de dépenses privées passées par l’entreprise, pas de serrage ponctuel pour embellir un exercice. L’acheteur refait chaque chiffre lui-même, et une année trop belle lui fait soupçonner les autres.
- Gardez les routines qui tournent sans vous, et passez la main sur celles qui dépendent encore de vous. Un acheteur qui paie des bénéfices veut savoir qu’ils survivront à votre départ. Demandez-vous qui valide la paie du vendredi quand vous êtes absent, et commencez dès maintenant à réduire cette dépendance au dirigeant.
- Restez ouvert le jour même de la remise. Pas de semaine de fermeture « pour faire l’inventaire », pas de redémarrage après les vacances. Les clés devraient changer de mains un jour de travail ordinaire.
Ce que l’acheteur lit
L’acheteur lit à rebours. Il commence par l’année en cours, puis remonte les trois derniers exercices en comparant chaque ligne à la précédente. Ensuite, il prolonge la courbe.
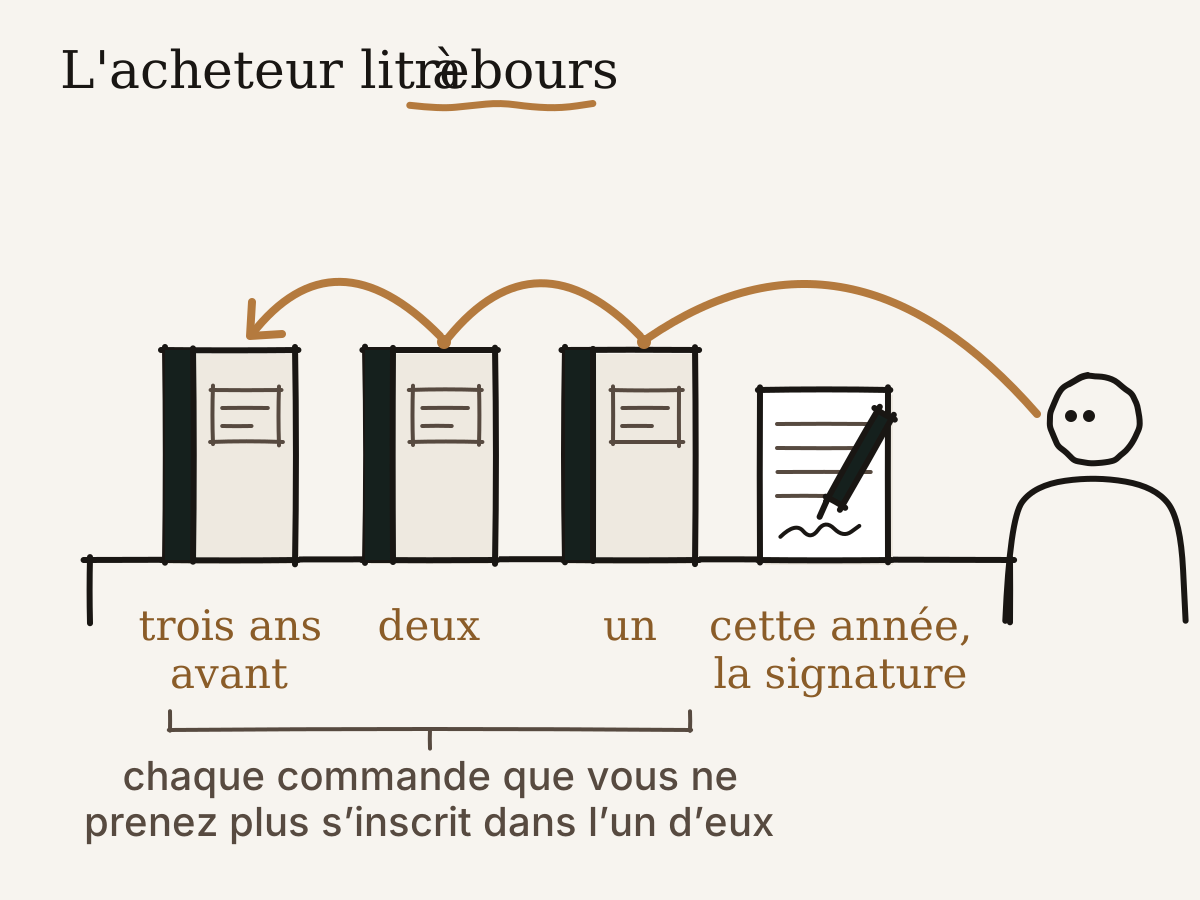
Imaginez une menuiserie de quinze personnes ; un cas de figure, pas un client. Dix-huit mois avant la vente, le propriétaire cesse de répondre aux appels d’offres longs, ceux qui demandent des semaines de chiffrage et des mois de fabrication. L’intention est bonne : pourquoi engager l’atelier sur des chantiers qu’il ne verra pas finis ? Le carnet se vide de moitié. Quand l’offre de l’acheteur arrive, ce n’est plus un prix sur les bénéfices. C’est le prix des machines et du stock. Personne dans l’atelier n’a décidé de vendre en morceaux, et rien n’est tombé en panne. Les chiffres ont simplement dit à l’acheteur que l’entreprise était déjà en train de s’arrêter.
Dans les ventes que je conduis, le moyen le plus sûr de perdre une grande part du prix, c’est de se comporter en vendeur deux ans trop tôt. Ce que vous arrêtez vous-même, l’acheteur ne le rachète pas.
Sources
Fin de l’article.


