Was ist eine Betriebsübergabe? Was den Besitzer wechselt und was auf Ihren Namen bleibt
Bei der Betriebsübergabe geht die Firma an den Käufer. Bürgschaften, Mietverträge und Leasings auf Ihren Namen bleiben: was die Ablösung jeweils kostet.
Bei einer Betriebsübergabe geht die Firma an den Käufer. Ihr Name bleibt auf den Papieren, die Sie persönlich für sie unterschrieben haben. Ihn dort zu streichen kostet wenig an Gebühren: ein paar Anwaltsstunden, manchmal eine Übertragungs- oder Registergebühr, selten mehr als einige tausend Euro oder Franken. An Zeit kostet es zwei bis drei Monate, die meisten davon bei der Bank. Unterbleibt das, kann es Sie den vollen Betrag kosten, für den Sie einmal gebürgt haben, Jahre nachdem ein anderer die Schlüssel übernommen hat.
Was also ist eine Betriebsübergabe? Sie übertragen das Eigentum an Ihrem Unternehmen auf jemand anderen, gegen einen Preis oder, in der Familie, manchmal als Schenkung. Entweder wechseln die Anteile der Gesellschaft den Besitzer, oder der Betrieb selbst geht über, Stück für Stück. Den Besitzer wechselt, was dem Unternehmen gehört: seine Maschinen, seine Kunden, sein Team, die Verträge, die es in eigenem Namen geschlossen hat. Bei einem Verkauf der einzelnen Vermögenswerte wählt der Käufer daraus aus. Bei Ihnen bleibt alles, was Sie persönlich unterschrieben haben, damit das Unternehmen läuft: eine Bürgschaft bei der Bank, ein Mietvertrag, ein Auto im Leasing, eine Hypothek auf Ihrem Haus. Jedes davon ist ein Vertrag zwischen Ihnen und einem Dritten; der Käufer war nie Vertragspartei, und der Vertrag bleibt bei Ihnen, bis dieser Dritte Sie freigibt. Jede Freigabe muss deshalb vereinbart und in den Kaufvertrag geschrieben werden.
Was mit der Firma geht und was bei Ihnen bleibt
Zwanzig Jahre lang hatten Sie und die Firma eine gemeinsame Unterschrift. Die Bank wollte Ihre hinter der Kreditlinie, der Vermieter wollte eine Person hinter einer jungen Gesellschaft, der Leasinggeber fand es einfacher so. Niemand führte eine Liste, weil niemand eine brauchte.
Ein Verkauf der Anteile ändert an diesen Papieren nichts. Die Gesellschaft behält ihren Kredit, und Ihre Unterschrift steht weiter dahinter, nun für einen Eigentümer, dessen Entscheide Sie nicht mehr in der Hand haben. Ob Sie die Anteile oder die Vermögenswerte verkaufen, ändert, was der Käufer übernimmt, nie aber, was Sie unterschrieben haben.
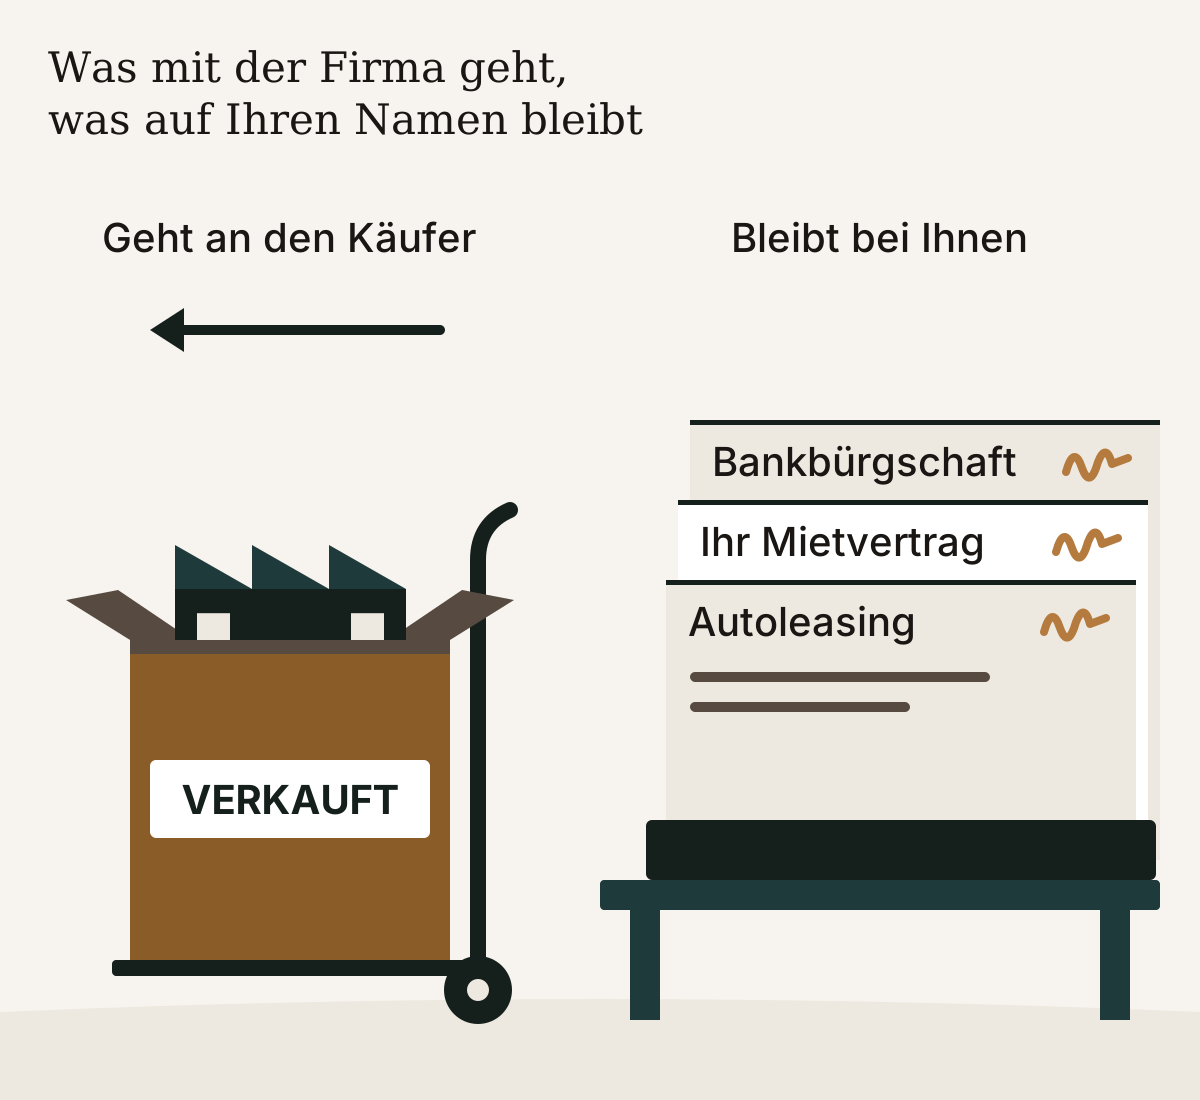
In den Verkäufen, die ich begleite, ist die erste Liste des Inhabers fast immer zu kurz. Die Bankbürgschaft steht darauf. Der Mietvertrag, unterschrieben vor der Gründung der Gesellschaft, oft nicht, ebenso wenig der Lieferwagen, auf den eigenen Namen geleast, oder die Garantie, die ein Grosshändler für längere Zahlungsfristen verlangt hat. Die Hypothek auf dem Familienhaus, die hinter der Kreditlinie steht, geht vergessen: Sie wurde am Küchentisch unterschrieben.
Drei Quellen machen die Liste vollständig. Verlangen Sie von jeder Bank schriftlich jede Bürgschaft und jedes Pfand, das sie für den Kredit der Firma hält, auf Ihren Namen oder den eines Angehörigen. Lesen Sie jeden Miet- und Leasingvertrag darauf, welcher Name auf der Unterschriftszeile steht. Dann räumen Sie Ihre eigene Schublade aus.
Was jede Freigabe kostet
Der eigentliche Preis ist, was die Gegenseite verlangt, um Sie freizugeben, und diese Rechnung trifft vor allem den Käufer.
| Was Sie unterschrieben haben | Wer zustimmen muss | Was er dafür meist verlangt | Was es ungefähr kostet |
|---|---|---|---|
| Eine Bürgschaft für den Kredit oder die Kreditlinie der Firma | Die Bank | Eine eigene Bürgschaft oder ein Pfand des Käufers, oder die Rückzahlung des Kredits am Tag, an dem der Verkauf vollzogen wird | Geringe Gebühren; die eigentlichen Kosten sind ein zurückbehaltener Teil des Preises oder der aus dem Preis zurückgezahlte Kredit |
| Ein Geschäftsmietvertrag auf Ihren Namen | Der Vermieter | Die Abschlüsse des Käufers, oft eine neue Kaution von einigen Monatsmieten | Die Kaution des Käufers ersetzt Ihre; ein bis zwei Anwaltsstunden |
| Ein Auto oder eine Maschine im Leasing auf Ihren Namen | Die Leasingfirma | Eine Kreditprüfung des Käufers und eine Übertragungsgebühr, oder die Ablösung des Vertrags | Eine Übertragungsgebühr meist im dreistelligen Bereich; eine Ablösung nahe beim Restbetrag |
| Eine Garantie gegenüber einem Lieferanten | Der Lieferant | Eine Garantie des Käufers oder kürzere Zahlungsfristen | Oft ein einziger Brief |
| Ihr Haus oder Ihr Erspartes als Pfand bei der Bank | Die Bank | Dasselbe wie bei der Bürgschaft | Notariats- oder Registergebühren, gering im Vergleich zum Kredit |
Hinter jeder Zeile steckt derselbe Mechanismus: Wer Ihre Unterschrift hält, muss zustimmen, sie gegen die eines anderen zu tauschen. Für eine Schuld auf Ihren Namen, einen Kredit oder die Raten eines Leasings, sagt es das Gesetz ausdrücklich; in der Schweiz, in Deutschland und in Österreich zum Beispiel tritt ein neuer Schuldner nur an Ihre Stelle, wenn der Gläubiger zustimmt, und anderswo ist das eine Frage für Ihren Anwalt. Bis dieses Ja vorliegt, kann der Käufer nur versprechen, an Ihrer Stelle zu zahlen. Dieses Versprechen ist so viel wert wie der Käufer.
Selbst ein Ja befreit Sie nicht immer sofort. In der Schweiz zum Beispiel kann der Mieter von Geschäftsräumen den Mietvertrag mit schriftlicher Zustimmung des Vermieters auf einen Nachfolger übertragen, und der Vermieter darf nur aus wichtigem Grund ablehnen. Der bisherige Mieter haftet trotzdem neben dem Nachfolger weiter, bis der Mietvertrag endet oder gekündigt werden könnte, höchstens zwei Jahre.
Entscheidet die Bank nicht vor dem Closing, dem Tag, an dem der Verkauf vollzogen wird, trägt der Vertrag das Risiko. Der Verkauf kann von der Freigabe abhängig gemacht werden. Ein Teil des Preises kann auf einem Treuhandkonto warten, Geld bei einem Dritten, bis die Freigabe kommt. Oder der Käufer verspricht schriftlich, Ihnen alles zu erstatten, was Sie später zahlen müssen. Die erste Lösung schützt Sie am besten; die dritte ist nur so gut wie die Bilanz des Käufers.
Wer zustimmen muss, und wie früh
In meinen Mandaten ist die Bank das langsamste Ja. Ihr Kreditausschuss will die Abschlüsse und den Finanzierungsplan des Käufers sehen, bevor er Ihre Bürgschaft freigibt: Rechnen Sie mit zwei bis drei Monaten. Ein Vermieter braucht ein bis zwei Monate, eine Leasingfirma vier bis sechs Wochen, ein Lieferant zwei bis vier.
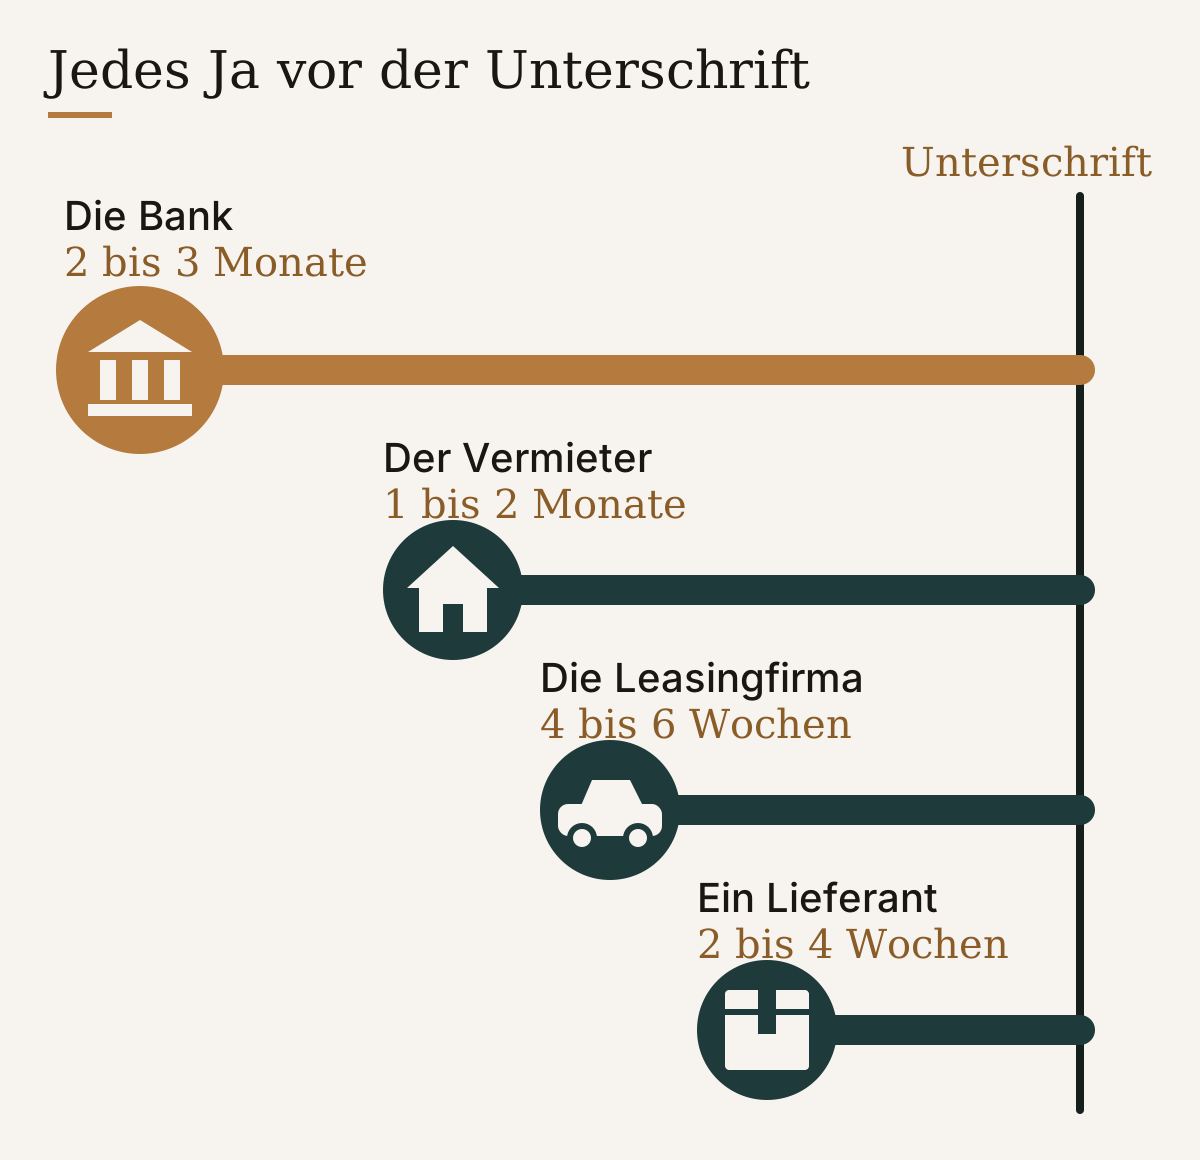
Alle müssen vor der Unterschrift vorliegen. Eine Freigabe, die bis dahin nicht vereinbart ist, wird zu einem Versprechen im Vertrag statt zu einer Tatsache. Ihre Liste geht deshalb mit dem ersten Entwurf des Unternehmenskaufvertrags an den Käufer, nicht erst nach der Einigung über den Preis. Ein Käufer, der im letzten Moment erfährt, dass seine eigene Bürgschaft Ihre ersetzen muss, hat allen Grund, den Preis neu zu verhandeln, und es ändert, wie er die Übernahme finanziert. Fünf Zusagen nach fünf Kalendern einzuholen, während Sie die Firma noch führen, ist eine Arbeit für sich; sie muss nicht Ihre sein.
Die Zeile, nach der niemand gefragt hat
Stellen Sie sich eine Schreinerei mit rund zwanzig Leuten vor; ein Fallbeispiel, kein Kunde. Die Inhaberin, 63, verkauft ihre Anteile. Die Bürgschaft bei ihrer Hausbank wird am Closing aufgehoben, wie vereinbart. Eine zweite Bürgschaft steht nicht auf der Liste: 300 000 Euro, Jahre zuvor bei einer anderen Bank unterschrieben, für eine Kreditlinie, die für einen grossen Auftrag eröffnet, nie geschlossen und seither nicht genutzt wurde.
Der neue Eigentümer zieht sie voll, um einen Umzug zu bezahlen. Zwei Jahre später wird die Firma zahlungsunfähig, und die zweite Bank schreibt ihr nach Hause: Sie verlangt die vollen 300 000. Sie hat die Werkstatt seit dem Verkauf nicht mehr betreten.
Die meisten Bürgschaften, die ich sehe, decken alles, was die Firma dieser Bank schuldet, bis zu einer Höchstsumme, neue Kredite eingeschlossen. Nur die Höchstsumme hat ihre Rechnung begrenzt.
Ihre Liste hätte einen Nachmittag gekostet und einen Brief an jede Bank, mit der die Firma je gearbeitet hat. Der Brief der zweiten Bank brauchte zwei Jahre.
Quellen
Ende des Artikels.


