Qu’est-ce qu’une cession d’entreprise ? Ce qui change de mains, et ce qui reste à votre nom
Céder une entreprise la fait passer à l’acheteur. Les cautions, baux et leasings signés à votre nom restent à vous : ce que coûte la levée de chacun.
Céder une entreprise la fait passer à l’acheteur. Votre nom reste sur les papiers signés personnellement pour elle. L’en retirer coûte peu en frais : quelques heures d’avocat, parfois un frais de transfert ou de registre, rarement plus de quelques milliers d’euros ou de francs. En temps : deux à trois mois, surtout ceux de la banque. L’oublier peut coûter tout le montant que vous aviez garanti, des années après la remise des clés.
Qu’est-ce donc qu’une cession d’entreprise ? Vous en transférez la propriété à quelqu’un d’autre, contre un prix ou, en famille, parfois par donation. Soit les actions de la société changent de propriétaire, soit l’entreprise elle-même passe, actif par actif. Ce qui change de mains, c’est ce qui appartient à l’entreprise : ses machines, ses clients, son équipe, les contrats qu’elle a signés en son propre nom. Dans une vente d’actifs, l’acheteur choisit parmi eux. Ce qui reste, c’est tout ce que vous avez signé personnellement pour faire tourner l’entreprise : une caution à la banque, un bail, une voiture en leasing, une hypothèque sur votre maison. Chacun est un contrat entre vous et un tiers ; l’acheteur n’y a jamais été partie, et il vous reste jusqu’à ce que ce tiers vous libère. Chaque levée doit donc être obtenue et écrite dans le contrat de cession.
Ce qui part avec l’entreprise, et ce qui reste à vous
Pendant vingt ans, l’entreprise et vous avez partagé une seule signature. La banque voulait la vôtre derrière la ligne de crédit, le bailleur une personne derrière une jeune société ; pour le leasing, c’était plus simple. Personne n’a tenu de liste : personne n’en avait besoin.
Une vente d’actions ne change rien à ces papiers. La société garde son prêt, et votre signature reste derrière, désormais pour un propriétaire dont les décisions vous échappent. Vendre les actions ou les actifs change ce que l’acheteur reprend, jamais ce que vous avez signé.
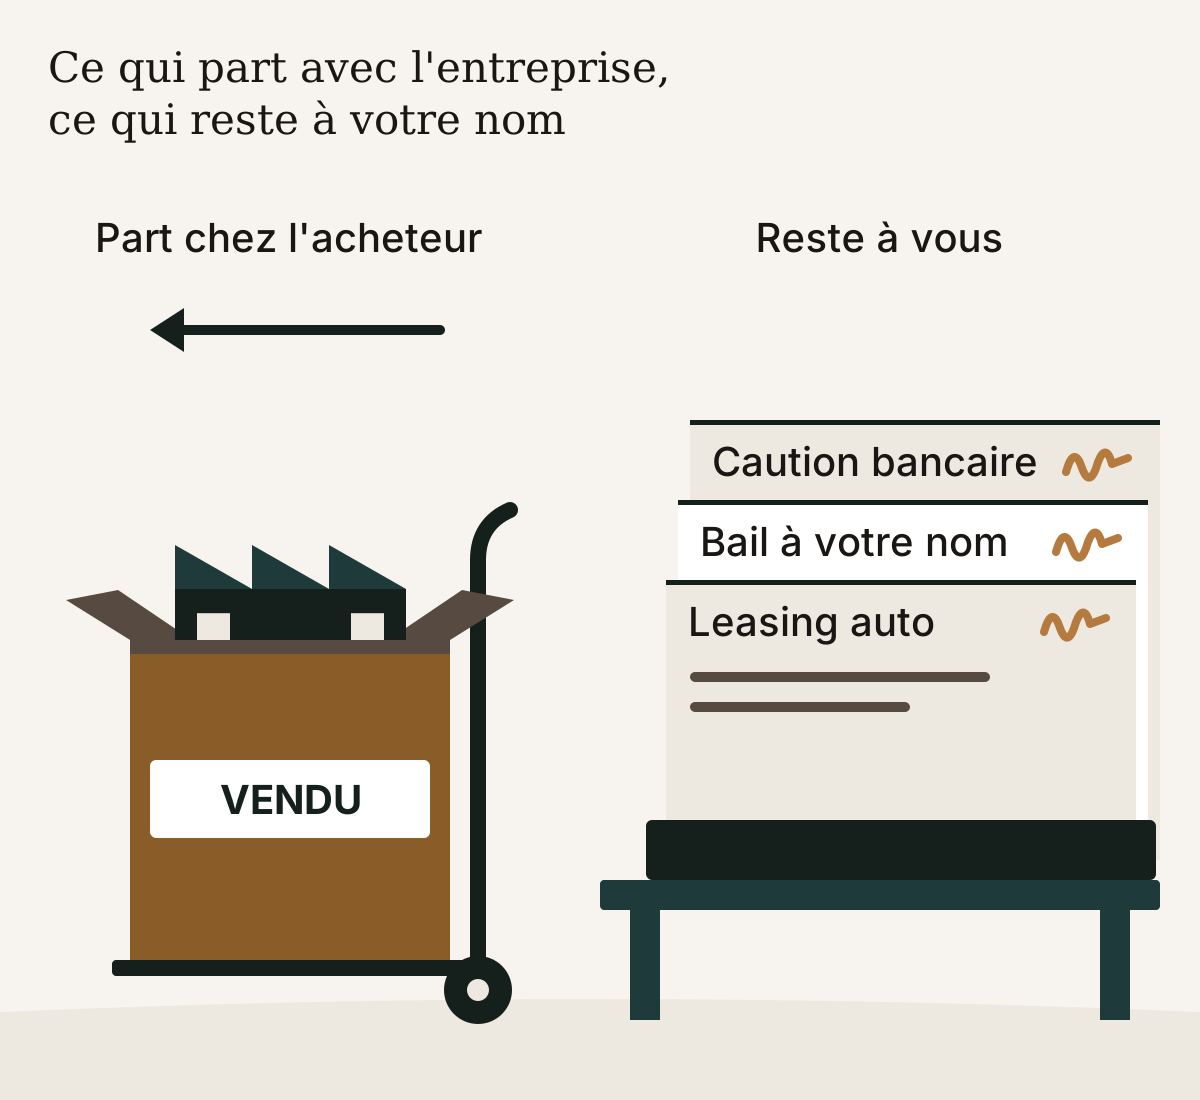
Dans les cessions que je conduis, la première liste du dirigeant est presque toujours trop courte. La caution bancaire y figure. Le bail signé avant la création de la société, souvent pas, ni la camionnette en leasing à son nom, ni la garantie exigée par un grossiste contre des délais de paiement plus longs. L’hypothèque sur la maison familiale, derrière la ligne de crédit, passe à la trappe : elle a été signée sur la table de la cuisine.
Trois sources complètent la liste. Demandez par écrit à chaque banque chaque caution ou gage qu’elle détient pour le crédit de l’entreprise, à votre nom ou à celui d’un proche. Relisez baux et contrats de leasing : quel nom figure sur la ligne de signature ? Puis videz votre tiroir.
Ce que coûte chaque levée
Le vrai prix : ce que l’autre partie demande pour vous libérer, une facture qui tombe surtout sur l’acheteur.
| Ce que vous avez signé | Qui doit dire oui | Ce qu’il demande d’ordinaire | Ce que cela coûte, à peu près |
|---|---|---|---|
| Une caution pour le prêt ou la ligne de crédit de l’entreprise | La banque | La caution ou un gage de l’acheteur, ou le remboursement du prêt le jour où la vente s’accomplit | Peu de frais ; le vrai coût : une part du prix retenue, ou le prêt remboursé sur le prix |
| Un bail commercial à votre nom | Le bailleur | Les comptes de l’acheteur, souvent un nouveau dépôt de quelques mois de loyer | Le dépôt de l’acheteur remplace le vôtre ; une heure ou deux d’avocat |
| Une voiture ou une machine en leasing à votre nom | La société de leasing | Un examen de crédit de l’acheteur et des frais de transfert, ou le rachat du contrat | Des frais de transfert, d’ordinaire quelques centaines ; un rachat proche de ce qui reste à payer |
| Une garantie à un fournisseur | Le fournisseur | La garantie de l’acheteur, ou des délais de paiement plus courts | Souvent une simple lettre |
| Votre maison ou votre épargne données en gage à la banque | La banque | Comme pour la caution | Des frais de notaire ou de registre, faibles à côté du prêt |
Derrière chaque ligne joue le même mécanisme : celui qui détient votre signature doit accepter de l’échanger contre celle d’un autre. Pour une dette à votre nom, un prêt ou les loyers d’un leasing, la loi le dit expressément ; en Suisse, en Allemagne et en Autriche, par exemple, un nouveau débiteur ne prend votre place que si le créancier y consent, et ailleurs, c’est une question pour votre avocat. Sans ce oui, l’acheteur peut seulement promettre de payer à votre place. Cette promesse vaut ce que vaut l’acheteur.
Même un oui ne vous libère pas toujours tout de suite. En Suisse, par exemple, le locataire de locaux commerciaux peut transférer son bail à un successeur avec l’accord écrit du bailleur, qui ne peut refuser que pour de justes motifs. L’ancien locataire reste pourtant tenu aux côtés du nouveau jusqu’à la fin du bail ou à la date où il pourrait être résilié, deux ans au plus.
Quand la banque ne se prononce pas avant le closing, le jour où la vente s’accomplit, le contrat porte le risque. La vente peut être rendue conditionnelle à la levée. Une part du prix peut attendre en séquestre, de l’argent confié à un tiers, jusqu’à la levée. Ou l’acheteur promet par écrit de vous rembourser ce qu’on vous fera payer plus tard. La première vous protège le mieux ; la troisième ne vaut que ce que vaut le bilan de l’acheteur.
Qui doit dire oui, et combien de temps avant
Dans mes mandats, la banque est le oui le plus lent. Son comité de crédit veut voir les comptes et le plan de financement de l’acheteur avant de lâcher votre caution : comptez deux à trois mois. Un bailleur prend un à deux mois, une société de leasing quatre à six semaines, un fournisseur deux à quatre.
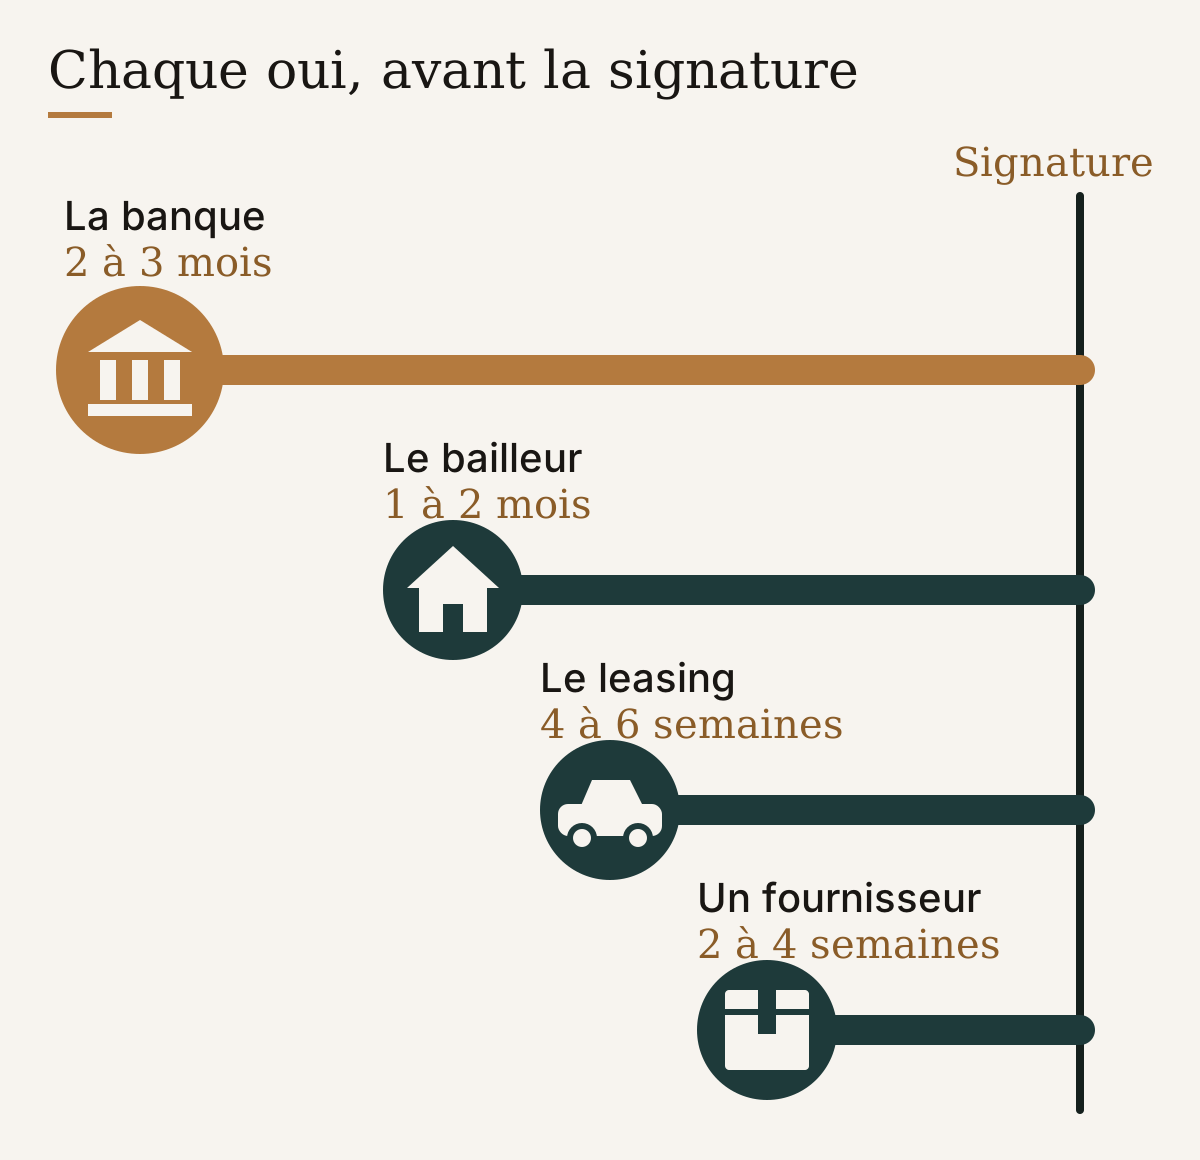
Tous doivent être acquis avant la signature. Une levée non obtenue d’ici là devient une promesse du contrat au lieu d’un fait. Votre liste part donc chez l’acheteur avec le premier projet du contrat de cession, pas après l’accord sur le prix. Un acheteur qui apprend au dernier moment que sa propre caution doit remplacer la vôtre a toutes les raisons de rouvrir le prix, et cela change la manière dont il finance la reprise. Obtenir cinq oui sur cinq calendriers tout en dirigeant l’entreprise est un travail à part entière ; il n’a pas à être le vôtre.
La ligne que personne n’a demandée
Imaginez une menuiserie d’une vingtaine de personnes ; cas de figure, pas un client. La propriétaire, 63 ans, vend ses actions. La caution de sa banque principale est levée au closing, comme convenu. Une seconde caution manque à la liste : 300 000 euros, signée des années plus tôt auprès d’une autre banque pour une ligne de crédit ouverte pour une grosse commande, jamais fermée et inutilisée depuis.
Le nouveau propriétaire la tire entièrement pour financer un déménagement. Deux ans plus tard, l’entreprise fait faillite ; la seconde banque lui écrit chez elle pour les 300 000 entiers. Elle n’a pas remis les pieds à l’atelier depuis la vente.
La plupart des cautions que je vois couvrent tout ce que l’entreprise doit à cette banque, jusqu’à un plafond, nouveaux emprunts compris. Seul le plafond a limité sa facture.
Sa liste lui aurait pris un après-midi, et une lettre à chaque banque avec laquelle l’entreprise avait jamais travaillé. La lettre de la seconde banque a mis deux ans à arriver.
Sources
- Code des obligations (CO), art. 175, 176 et 263SuisseFedlex (s’ouvre dans un nouvel onglet)
- Code civil allemand (Bürgerliches Gesetzbuch, BGB), § 414 et 415Allemagnegesetze-im-internet.de (s’ouvre dans un nouvel onglet)
- Code civil autrichien (Allgemeines bürgerliches Gesetzbuch, ABGB), § 1405AutricheRIS (s’ouvre dans un nouvel onglet)
Fin de l’article.


