Firma verkaufen: Was ist sie wert? So viel, wie der Käufer zurückzahlen kann
Etwa das, was ein Käufer auf ihren Gewinn leihen kann, plus sein eigenes Geld. Wie Sie diese Grenze berechnen und was tun, wenn Ihr Preis darüber liegt.
Der Multiplikator in einem Bewertungsgutachten, die Zahl, mit der es Ihren Gewinn multipliziert, bestimmt nicht den Preis Ihrer Firma. Das erledigt eine Bank, die Sie nie betreten werden, sobald die Akte Ihres Käufers auf ihrem Tisch liegt.
Was ist Ihre kleine Firma also wert, wenn Sie sie verkaufen? Ungefähr so viel, wie ihr Käufer auf den Gewinn der Firma leihen kann, plus das Geld, das er selbst mitbringt. Diese Grenze liegt oft deutlich unter der Zahl im Gutachten, und Sie können sie auf einem Blatt Papier selbst ausrechnen.
Zuerst zur Frage, wer kauft. Bei den kleinen Firmen, die ich den Besitzer wechseln sehe, ist der Käufer fast immer eine einzelne Person: ein Mitarbeiter, eine Führungskraft von einem Konkurrenten, hin und wieder jemand von ausserhalb der Branche. Er hat Erspartes und leiht sich den Rest. Seine Bank leiht nicht auf den Preis, den Sie verlangen; sie leiht auf den Gewinn, also das, was die Firma jedes Jahr verdient. Dabei stellt sie eine einzige, nüchterne Frage. Reicht das, was übrig bleibt, nachdem sich der neue Eigentümer einen Lohn ausbezahlt hat, für die Raten?
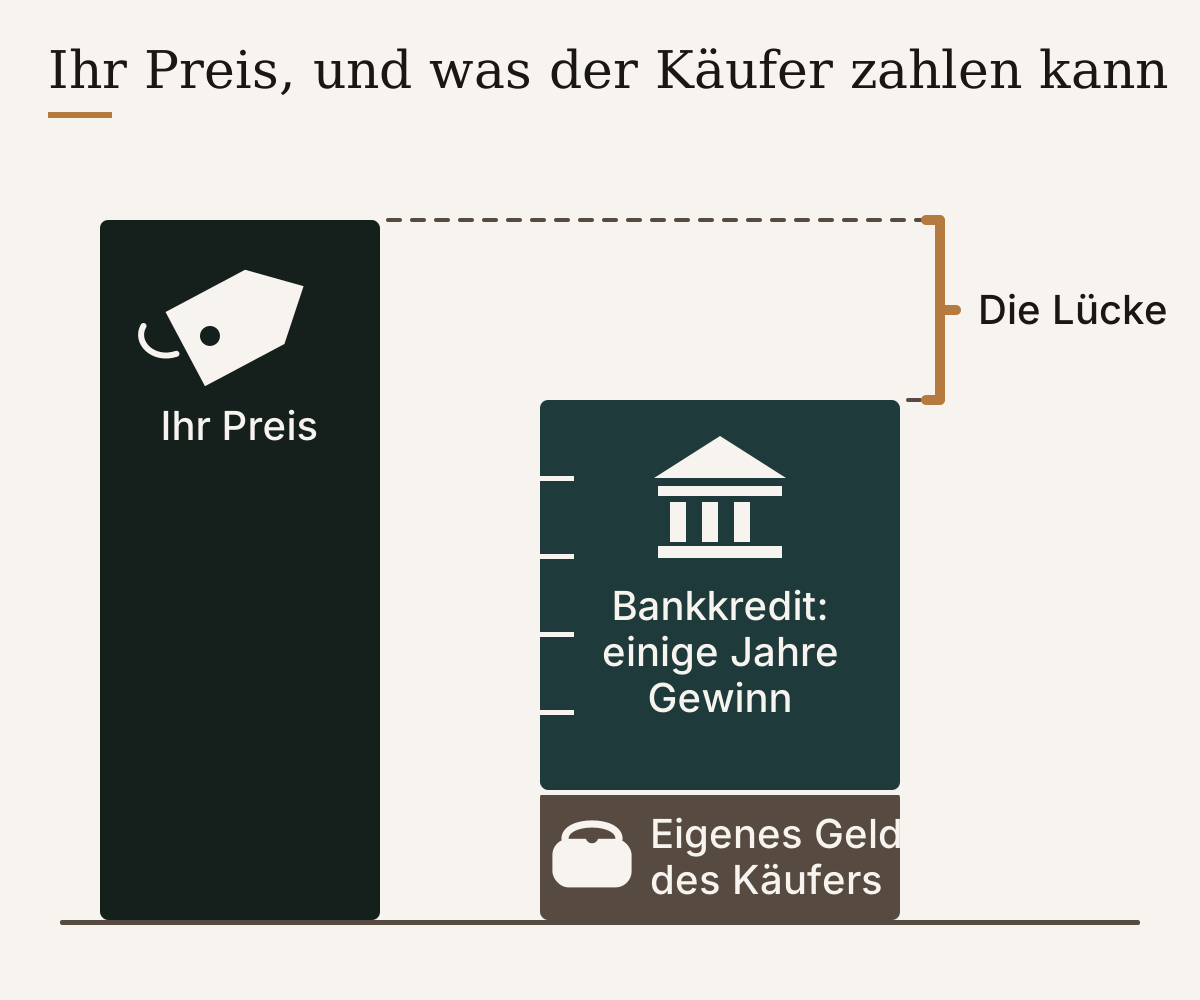
Bei den Übernahmen, die ich sehe, wollen Banken einen Übernahmekredit innerhalb von etwa fünf bis sieben Jahren aus dem Gewinn zurückbezahlt haben. Damit liegt die Grenze Ihres Preises ungefähr hier: die Eigenmittel des Käufers, also das Geld, das er aus der eigenen Tasche einbringt, plus einige Jahre Gewinn der Firma nach dem Lohn eines Geschäftsführers. Alles oberhalb dieser Linie muss von anderswo kommen.
Rechnen Sie heute Abend selbst nach. Nehmen Sie den Gewinn der letzten drei Jahre. Zählen Sie dazu, was Sie sich selbst ausbezahlt haben, und ziehen Sie ab, was ein angestellter Geschäftsführer für Ihre Arbeit kosten würde; was bleibt, ist der Gewinn nach dem Lohn eines Geschäftsführers, die Zahl, die ein Kreditgeber tatsächlich liest. Streichen Sie Einmaliges heraus, etwa die Versicherungszahlung nach einem Rohrbruch. Ziehen Sie ab, was die Firma jedes Jahr ausgeben muss, nur um weiterzulaufen, einen neuen Lieferwagen oder eine neue Maschine eingeschlossen. Den Rest multiplizieren Sie mit vier oder fünf, nicht mit den vollen fünf bis sieben Jahren, denn Zinsen und ein schlechtes Jahr fressen die Differenz. Zuletzt addieren Sie, was ein realistischer Kandidat Ihrer Meinung nach mitbringen könnte.
Nehmen Sie eine Heizungsinstallationsfirma mit neun Leuten, erfunden für diese Rechnung. Nach dem Lohn eines Geschäftsführers bleiben ihr 150 000 im Jahr, in welcher Währung Sie auch rechnen. Das Bewertungsgutachten nennt 1,1 Millionen. Der Kandidat ist der Vorarbeiter, mit 120 000 Erspartem. Seine Bank leiht ihm, was dieser Gewinn in etwa fünf Jahren zurückzahlt, abzüglich Zinsen und einer Reserve für ein schlechtes Jahr: sagen wir 600 000 bis 650 000. Damit liegt die Grenze bei rund 750 000. Zwischen dem Gutachten und dem Vorarbeiter fehlen etwa 350 000, und kein noch so guter Wille am Küchentisch schliesst diese Lücke.
Der erste Einwand ist das Gutachten selbst. Ein Multiplikator sagt Ihnen, was die Firma einem Investor wert wäre, der das Geld schon hat. Der Preis ist das, was ein echter Käufer zahlen kann, und beides trifft sich nur, wenn der Gewinn für die Bank gross genug ist. An anderer Stelle habe ich beschrieben, was ein Multiplikator verschweigt. Hier nur so viel: Die Bank des Vorarbeiters setzt beim Gewinn an, nicht beim Multiplikator.
Dann kommt der Käufer mit tiefen Taschen: eine Gruppe oder ein grösserer Konkurrent mit eigenen Mitteln, der gar keine Bank braucht. Für eine kleine Firma sind solche Käufer selten, und sie kommen nach ihrem eigenen Zeitplan, der mit Ihrem Alter oder Ihrem Rücken nichts zu tun hat. Auch ihre Finanzleute machen dieselbe Rechnung wie der Banker des Vorarbeiters.
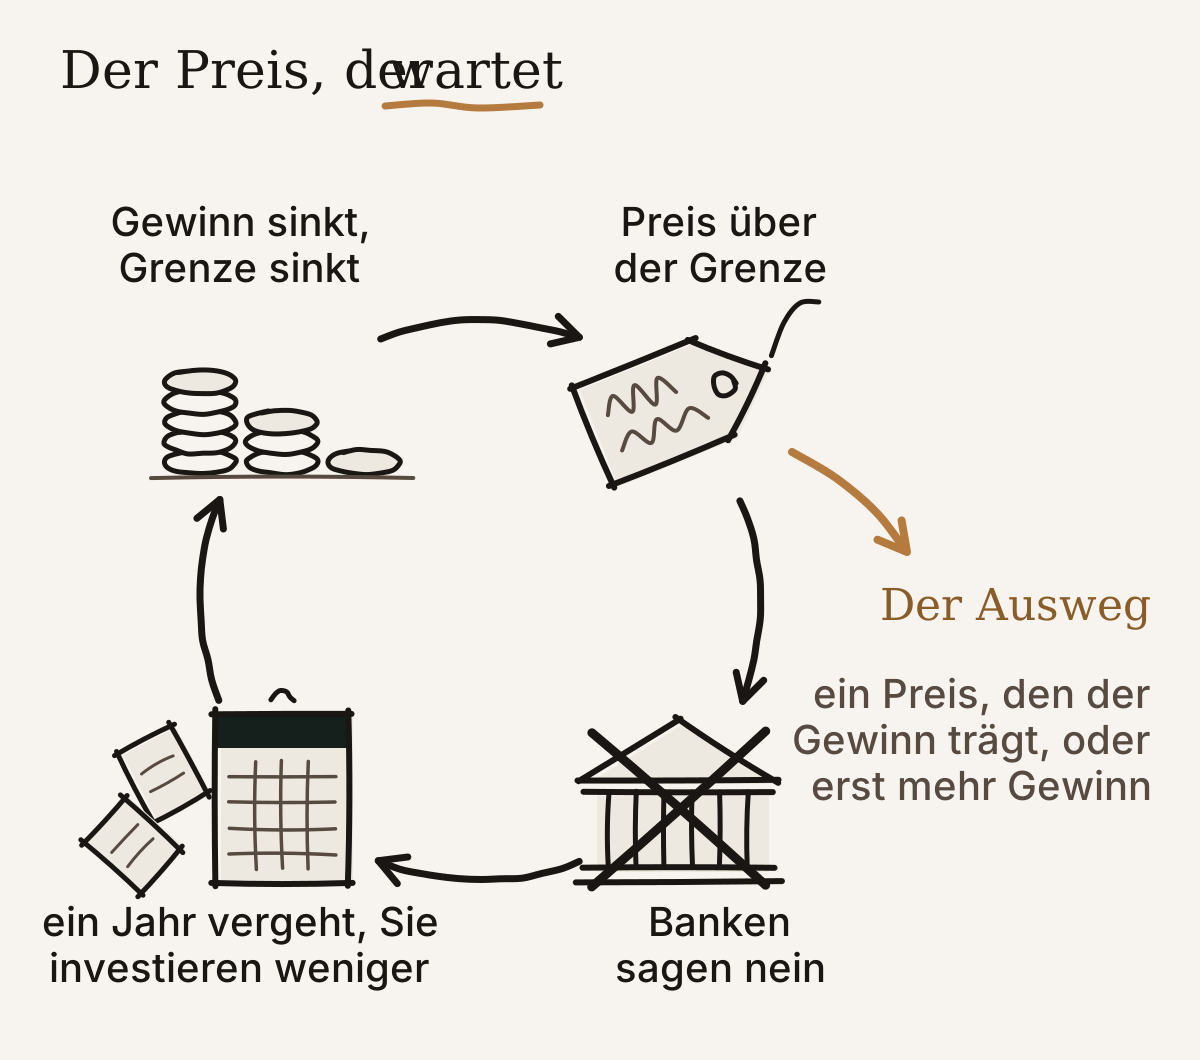
Der letzte Einwand kostet am meisten: «Ich warte auf den Käufer, der das Geld hat.» Was ich beobachtet habe, ist ein Kreislauf. Der Preis bleibt über der Grenze. Jeder Kandidat geht zu einer Bank, und jede Bank sagt nein. Ein Jahr vergeht. Sie investieren weniger, denn wozu einen neuen Lieferwagen für jemand anderen kaufen, und Sie werden müde. Der Gewinn bröckelt, und weil die Grenze aus Gewinn gebaut ist, sinkt sie mit. Die Lücke, die sich schliessen sollte, ist wieder offen.
Wenn Ihr Preis über der Grenze liegt
Wenn Sie den Preis nicht senken, bleiben Ihnen drei ehrliche Auswege.
Sie können die Lücke selbst leihen. Das ist ein Verkäuferdarlehen: ein Teil des Preises, den Sie über mehrere Jahre einziehen, bezahlt von der Firma, die Sie nicht mehr führen. Es macht Sie zum Gläubiger Ihrer früheren Firma, und die Bank des Käufers verlangt in der Regel, dass ihr eigener Kredit vor Ihrem zurückbezahlt wird. Lesen Sie, was ein Verkäufer riskiert, der dem Käufer Geld leiht, bevor Sie eines anbieten.
Sie können die Lücke an den künftigen Gewinn binden, mit einem Earn-out, einer späteren Zahlung, die davon abhängt, wie es der Firma nach Ihrem Weggang geht. Wenn Sie an die Zahl im Gutachten glauben, können Sie hier darauf wetten: Die Zahlung kommt nur, wenn der Gewinn kommt.
Oder Sie steigern den Gewinn, bevor Sie verkaufen. Das ist der langsame Weg, und der, den ich mir zuerst ansehen würde, wenn Sie die Zeit haben. Er braucht zwei oder drei abgeschlossene Geschäftsjahre, welche die Bank des Käufers lesen wird, denn ein Gewinn, der in den letzten sechs Monaten vor einem Verkauf auftaucht, zählt bei einem Kreditgeber wenig. In diesen Jahren bringen Sie auch Ihre Zahlen in eine Form, der ein Käufer trauen kann.
Bevor Sie einen Preis nennen, tun Sie aber eines. Fragen Sie Ihre eigene Bank, was sie einem Fremden leihen würde, um Ihre Firma zu kaufen, und ob dort, wo Sie sind, eine öffentliche Bürgschaft einen Teil dieses Kredits für den Käufer absichern könnte. Die Antwort wird Sie wahrscheinlich enttäuschen. Besser, Sie hören sie jetzt von Ihrem eigenen Banker als später über den Banker Ihres Käufers.
Ende des Artikels.