Combien vaut une petite entreprise à vendre ? Ce que son repreneur pourra rembourser
À peu près ce qu’un repreneur peut emprunter sur son bénéfice, plus son apport. Comment calculer ce plafond, et que faire si votre prix le dépasse.
Le multiple d’un rapport d’évaluation, le chiffre par lequel il multiplie votre bénéfice, ne fixera pas le prix de votre entreprise. Une banque où vous ne mettrez jamais les pieds s’en chargera, dès qu’elle aura sur son bureau le dossier de votre repreneur.
Combien vaut votre petite entreprise au moment de la vendre ? À peu près ce que son repreneur peut emprunter sur le bénéfice de l’entreprise, plus l’argent qu’il apporte lui-même. Ce plafond est souvent bien inférieur au chiffre du rapport, et vous pouvez le calculer vous-même sur une simple feuille.
D’abord, qui achète ? Dans les petites entreprises que je vois changer de mains, le repreneur est presque toujours une seule personne : un salarié, un cadre venu d’un concurrent, parfois quelqu’un d’extérieur au métier. Il a des économies et il emprunte le reste. Sa banque ne prête pas sur le prix que vous demandez ; elle prête sur le bénéfice, ce que l’entreprise gagne chaque année. Et elle ne pose qu’une question, plutôt terne. Une fois que le nouveau propriétaire s’est versé un salaire, ce qui reste suffit-il à payer les échéances ?
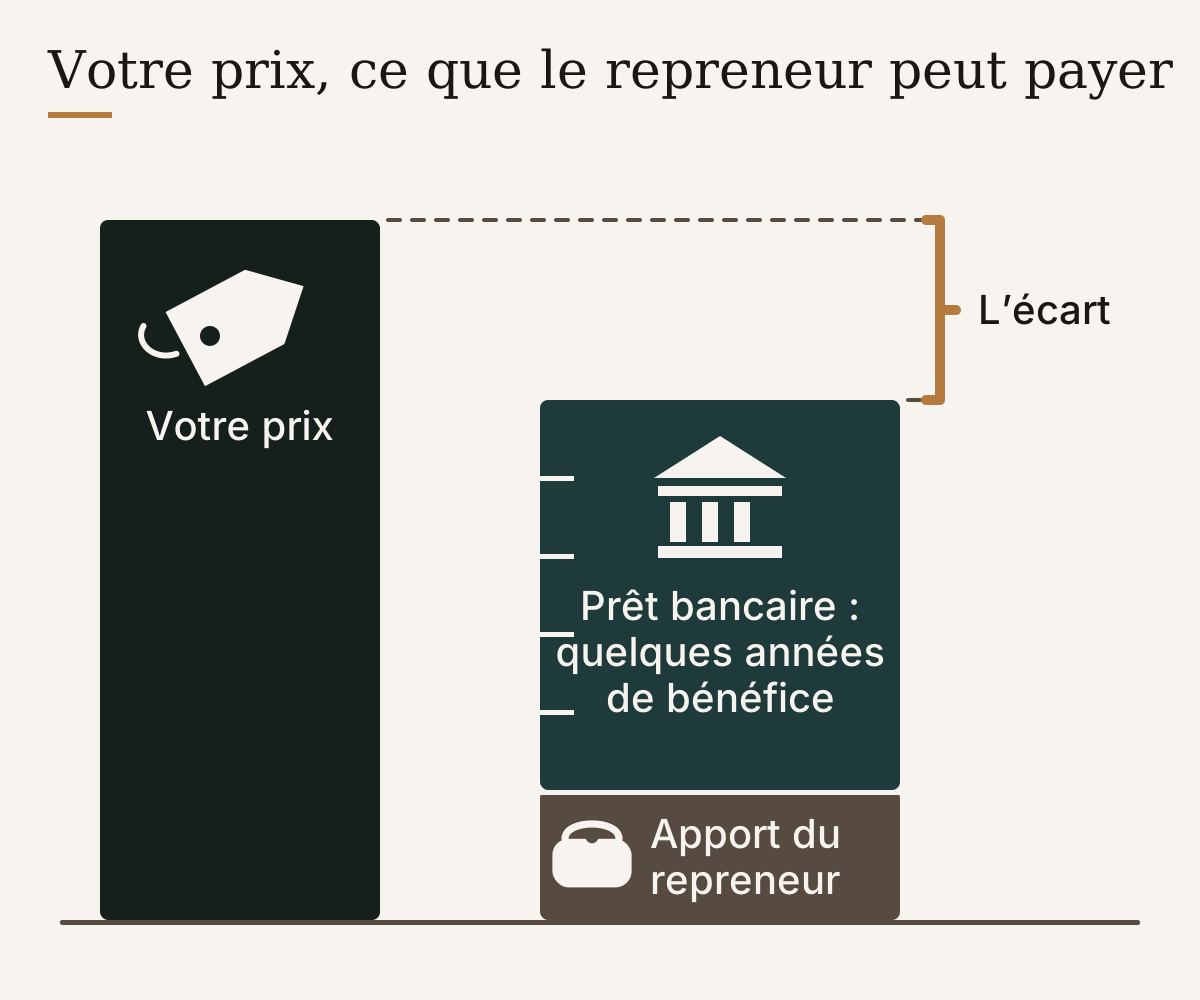
Dans les reprises que je vois, les banques veulent qu’un crédit d’acquisition soit remboursé sur le bénéfice en cinq à sept ans environ. Ce qui place le plafond de votre prix à peu près ici : l’apport du repreneur, l’argent qu’il sort de sa poche, plus quelques années de bénéfice de l’entreprise après le salaire d’un dirigeant. Tout ce qui dépasse cette ligne doit venir d’ailleurs.
Faites le calcul vous-même ce soir. Prenez le bénéfice des trois dernières années. Rajoutez ce que vous vous êtes versé, puis retirez ce que coûterait un dirigeant salarié à votre place ; ce qui reste, c’est le bénéfice après le salaire d’un dirigeant, le chiffre qu’un prêteur lit vraiment. Enlevez l’exceptionnel, comme l’indemnité d’assurance après un dégât des eaux. Retirez ce que l’entreprise doit dépenser chaque année rien que pour tourner, camionnette ou machine neuve comprise. Multipliez ce qui reste par quatre ou cinq, et non par les cinq à sept années pleines, car les intérêts et une mauvaise année mangent la différence. Ajoutez enfin ce qu’un candidat réaliste pourrait, selon vous, apporter.
Prenez une entreprise d’installation de chauffage de neuf personnes, inventée pour le calcul. Après le salaire d’un dirigeant, elle dégage 150 000 par an, dans la monnaie où vous comptez. Le rapport d’évaluation dit 1,1 million. Le candidat est le chef d’équipe, avec 120 000 d’économies. Sa banque lui prêtera ce que ce bénéfice rembourse en cinq ans environ, moins les intérêts et une marge pour une mauvaise année : disons 600 000 à 650 000. Le plafond tourne donc autour de 750 000. Entre le rapport et le chef d’équipe, il manque quelque 350 000, et aucune bonne volonté autour de la table de la cuisine ne comblera cet écart.
La première objection, c’est le rapport lui-même. Un multiple vous dit ce que l’entreprise vaudrait pour un investisseur qui a déjà l’argent. Le prix, c’est ce qu’un acheteur réel peut payer, et les deux ne se rejoignent que si le bénéfice est assez élevé pour la banque. J’ai écrit ailleurs sur ce qu’un multiple ne dit pas. Ici, retenez que la banque du chef d’équipe part du bénéfice, pas du multiple.
Vient ensuite l’acheteur aux poches profondes : un groupe ou un plus gros concurrent, doté de sa propre trésorerie, qui se passe de banque. Pour une petite entreprise, ces acheteurs sont rares, et ils arrivent selon un calendrier bien à eux, qui n’a rien à voir avec votre âge ni avec votre dos. Et leurs financiers font le même calcul que le banquier du chef d’équipe.
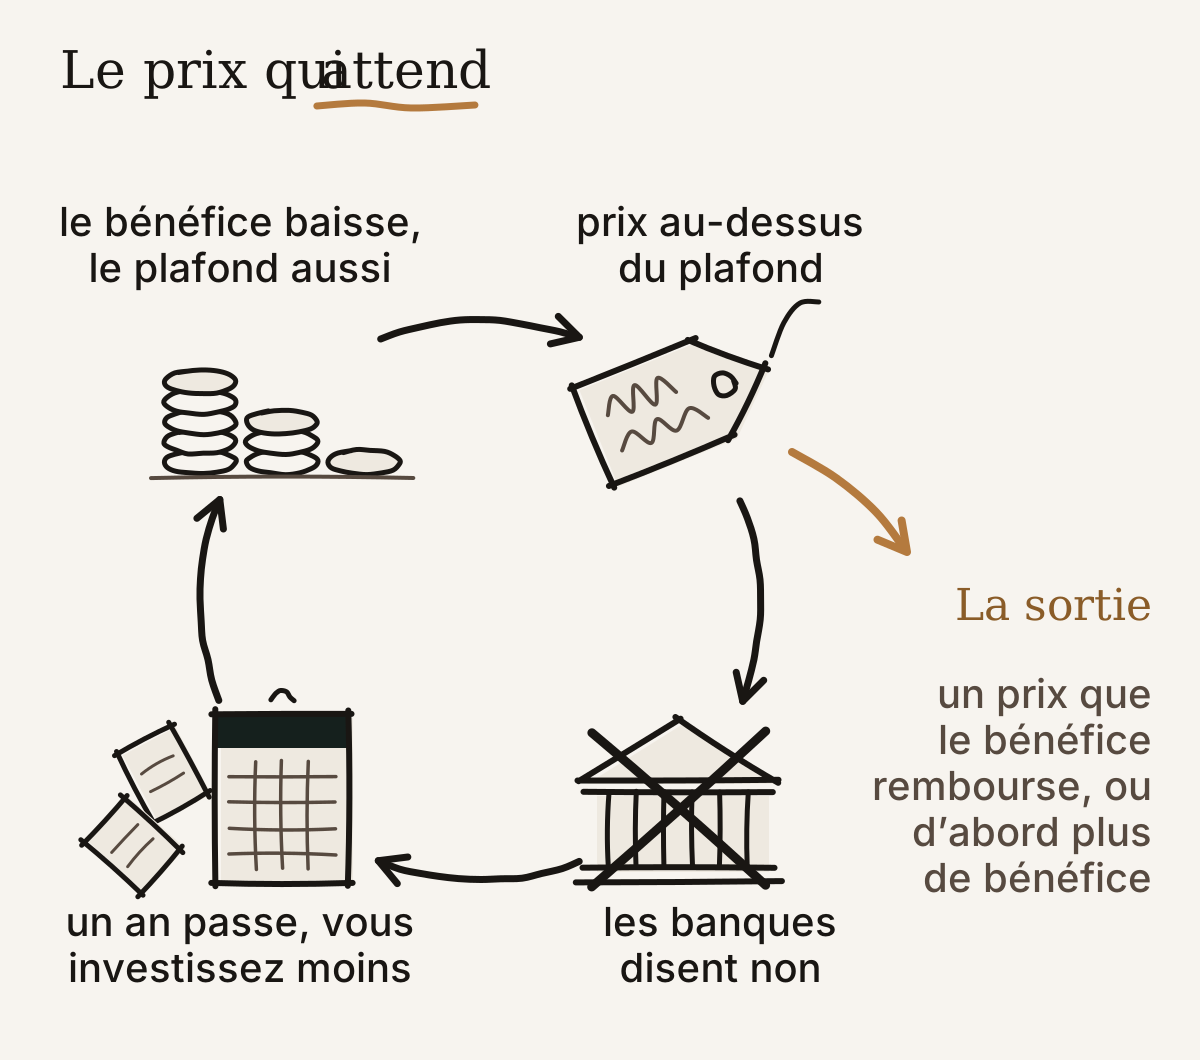
La dernière objection coûte le plus cher : « J’attendrai l’acheteur qui a l’argent. » Ce que j’ai observé, c’est une boucle. Le prix reste au-dessus du plafond. Chaque candidat va voir une banque, et chaque banque dit non. Un an passe. Vous investissez moins, car pourquoi acheter une camionnette neuve pour quelqu’un d’autre, et la fatigue s’installe. Le bénéfice s’érode, et comme le plafond est fait de bénéfice, il baisse aussi. L’écart que vous attendiez de voir se refermer s’est rouvert.
Quand votre prix dépasse le plafond
À moins de baisser le prix, il vous reste trois issues honnêtes.
Vous pouvez prêter l’écart vous-même. C’est le prêt vendeur : une partie du prix que vous encaissez sur plusieurs années, payée par l’entreprise que vous ne dirigez plus. Il fait de vous un créancier de votre ancienne entreprise, et la banque du repreneur demandera d’ordinaire que son propre crédit soit remboursé avant le vôtre. Lisez ce que risque le vendeur qui prête au repreneur avant d’en proposer un.
Vous pouvez lier l’écart au bénéfice futur par un earn-out, un paiement ultérieur qui dépend des résultats de l’entreprise après votre départ. Si vous croyez au chiffre du rapport, c’est ici que vous pariez dessus : le paiement ne vient que si le bénéfice vient.
Ou vous pouvez faire monter le bénéfice avant de vendre. C’est le chemin lent, celui que je regarderais d’abord si vous avez le temps. Il faut deux ou trois exercices complets que la banque du repreneur lira, car un bénéfice apparu dans les six derniers mois avant une vente ne pèse pas lourd auprès d’un prêteur. Ces années servent aussi à mettre vos chiffres dans un état qu’un acheteur peut croire.
Avant d’annoncer un prix, faites tout de même une chose. Demandez à votre propre banque ce qu’elle prêterait à un inconnu pour racheter votre entreprise, et si, là où vous êtes, une garantie publique pourrait couvrir une partie de ce prêt pour le repreneur. La réponse vous décevra sans doute. Mieux vaut l’entendre maintenant de votre propre banquier que plus tard par celui du repreneur.
Fin de l’article.