Management-Buy-out: Vorteile und Nachteile für den Verkäufer, wenn die Führungskräfte auch den Preis verhandeln
Ein MBO bringt Ihnen einen Käufer, der die Firma kennt. Der Haken: Ihre Führungskräfte liefern die Zahlen für Ihren Preis. Trennen Sie die Rollen früh.
Es gibt eine kleine Verschiebung, die ich Mandat für Mandat wieder beobachte. Ein Eigentümer erzählt mir, sichtlich erleichtert, dass seine Führungskräfte übernehmen werden. Ein paar Monate später sitzt derselbe Eigentümer vor mir und sagt, die Preisgespräche fühlten sich seltsam an. Warum, kann er nicht sagen. Er spürt es einfach.
Was bringt ein Management-Buy-out (ein MBO, der Kauf durch die eigenen Führungskräfte) dem Verkäufer also, und was kostet er ihn? Der Vorteil ist ein Käufer, der das Unternehmen schon kennt. Sie suchen keinen Nachfolger und schreiben die Firma nicht aus, Kunden und Konkurrenten erfahren nichts, bevor alles unterschrieben ist, das Team behält die Gesichter, die es kennt, und die Due Diligence (die Prüfung der Firma durch den Käufer) ist kurz, weil der Käufer weiss, was er kauft. Der erste Nachteil ist das Geld: Führungskräfte haben es selten, also wird der Preis meist über Bankschulden finanziert, die das Unternehmen trägt, und oft über ein Verkäuferdarlehen (ein Teil des Preises, später bezahlt), das über mehrere Jahre zurückfliesst. Unterschätzt wird vor allem ein anderer Nachteil: die Rollen. Während der ganzen Verhandlung sind Ihre Führungskräfte Ihre Angestellten, die Leute, welche die Zahlen liefern, aus denen Ihr Preis berechnet wird, und der Käufer, der diesen Preis tief halten will. Ein MBO lohnt sich, wenn Sie diese Rollen an dem Tag trennen, an dem Sie dem Gespräch zustimmen.
Daher kommt das seltsame Gefühl. Am Montagmorgen nehmen sie Ihre Anweisungen entgegen. Am Dienstag geben sie Ihnen das Budget, die Prognosen, den Auftragsbestand, die Margen pro Kunde. Am Mittwoch setzen sie sich hin und verhandeln, was das alles wert ist. Verkaufen Sie an Dritte, sitzen diese Leute auf Ihrer Seite des Tisches. Bei einem Management-Buy-out sitzen sie auf der anderen Seite, und ihr Büro liegt weiterhin neben Ihrem.
Der Preis eines KMU wird aus seinen Gewinnen berechnet, den vergangenen und den erwarteten. Aus Budget und Prognosen stammen die erwarteten, und die schreiben Ihre Führungskräfte. Ein vorsichtiges Budget ist keine Lüge. Ein Auftragsbestand, der als „noch unsicher“ gilt, auch nicht. Es ist Vorsicht, und im Jahr des Verkaufs hat Vorsicht einen Preis: Er geht von Ihrem ab, und den Gewinn hat der Käufer.
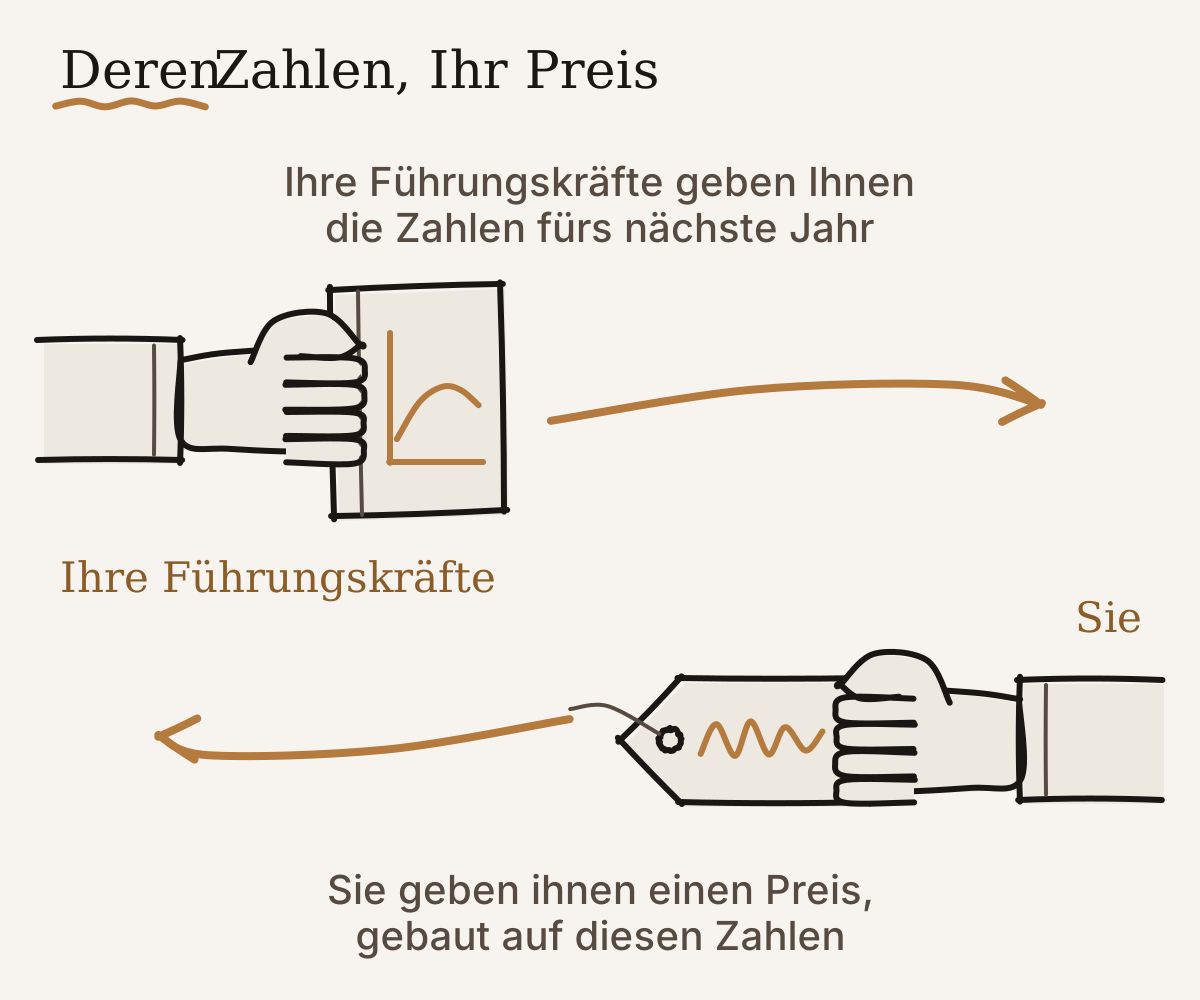
Stellen Sie sich eine Firma für Präzisionsmechanik mit vierzig Mitarbeitenden vor. Ein erfundener Fall, kein Kunde. Der technische Leiter, die Verkaufsleiterin und der Finanzchef wollen sie gemeinsam kaufen. Jeden Herbst erstellt der Finanzchef das Budget fürs nächste Jahr, und dieses Jahr fällt es vorsichtiger aus als sonst. Zwei grosse Offerten sind „noch nicht sicher“. Die Bewertung auf Grundlage dieser Zahlen liegt trotzdem tiefer als die vom Vorjahr.
Was Verkäufer am meisten überrascht: Das übliche Ungleichgewicht kehrt sich um. Bei einem gewöhnlichen Verkauf weiss der Verkäufer mehr als der Käufer. Im MBO weiss oft der Käufer mehr, etwa welcher Kunde wackelt, wie das Team wirklich gestimmt ist, was hinter der Gesamtsumme des Auftragsbestands steckt. Deshalb sollte der Verkäufer zuerst sein eigenes Unternehmen prüfen lassen, bevor die Zahlen der Führungskräfte die einzigen auf dem Tisch sind.
Eine Linie würde ich sehr klar ziehen. Sie entscheiden: ob Sie verkaufen, an wen und unter welchen Preis Sie nicht gehen. Die Verhandlung gegen Ihre eigenen Führungskräfte führen Sie nicht selbst, und Sie verlangen von ihnen nicht die Zahlen, mit denen bewertet wird, was sie kaufen. Diese Zahlen legt ein Dritter fest oder erstellt sie, Ihr Treuhänder oder ein unabhängiger Bewerter, auf Basis der abgeschlossenen Jahresrechnungen. Wer beide Rollen übernehmen will, verhandelt am Ende den eigenen Verkauf neben dem Tagesgeschäft, mit einer Gegenseite, die ihm unterstellt ist.
Was nach meiner Erfahrung hält
Die Buy-outs, die ich zum Abschluss kommen sehe, haben einiges gemeinsam. Der Verkäufer gibt vor dem ersten Gespräch eine unabhängige Bewertung in Auftrag, gestützt auf die letzten drei abgeschlossenen Geschäftsjahre und nicht auf das laufende Budget. Am ersten Tag werden die Referenzzahlen schriftlich fixiert: welches Jahr zählt, welche Methode, was sich anpassen lässt und was nicht. Jemand verhandelt für den Verkäufer, ein Berater oder eine neutrale Instanz, die den Prozess führt, damit der Eigentümer am Montagmorgen noch der Chef ist. Es gibt einen schriftlichen Termin in einigen Monaten, nach dem das Unternehmen an den Markt geht. Und der Plan B wird zu Beginn offen ausgesprochen: Ohne Einigung über den Preis suchen Sie einen externen Käufer, und Ihre Führungskräfte bleiben Ihre Führungskräfte.
Hier zählt der Termin mehr als bei jedem anderen Verkauf, den ich kenne. Während der Gespräche führen die Käufer das Unternehmen. Eine Verhandlung, die sich ein Jahr hinzieht, kostet Sie Preis und Vertrauen, und sie nährt sich gern selbst.
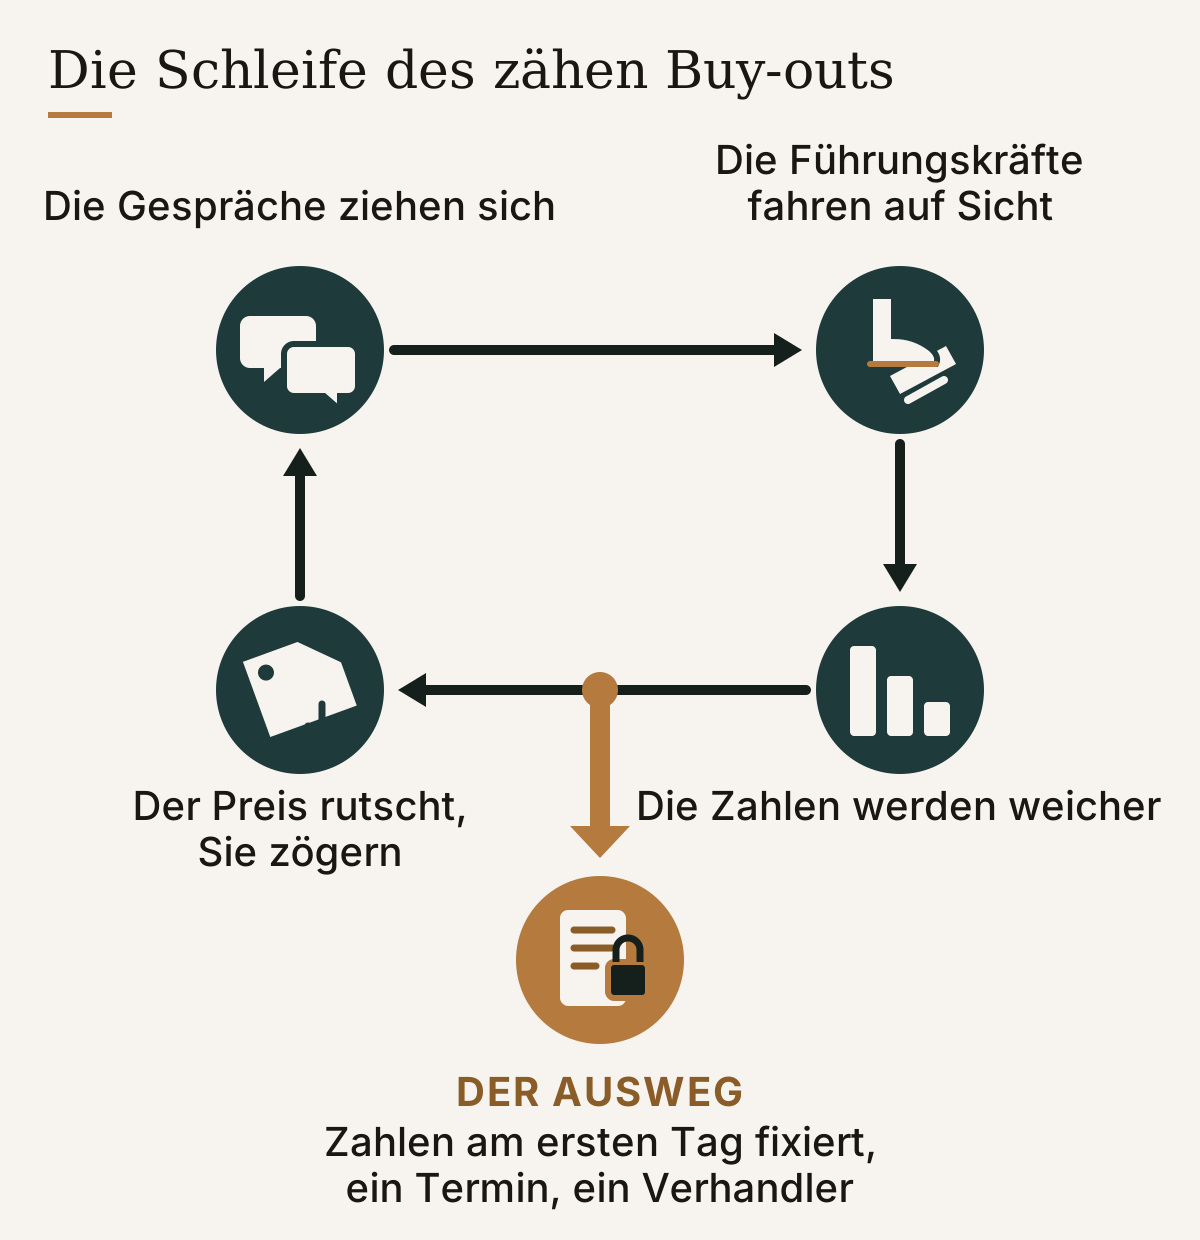
Die Gespräche ziehen sich, also fahren die Führungskräfte, die zugleich die Käufer sind, auf Sicht. Die Zahlen werden weicher. Der Preis rutscht, Sie zögern, und die Gespräche ziehen sich noch etwas länger. Den Ausweg legt man zu Beginn fest. Die Geldseite mit Bankschulden und Verkäuferdarlehen ist ein eigenes Thema; ich habe darüber geschrieben, warum ein Management-Buy-out selten die einfache Lösung ist und was Sie riskieren, wenn Sie dem Käufer einen Teil des Preises leihen.
Eines fällt mir immer wieder auf. Die Führungskräfte, die gut kaufen, sind jene, die nie jemand gebeten hat, den Preis für das, was sie kaufen, selbst festzulegen. Kam die Zahl von jemand anderem, können sie ein Jahr später noch mit dem früheren Eigentümer zu Mittag essen.
Ende des Artikels.