Management buy-out : Quels avantages et inconvénients pour le vendeur ? Quand vos cadres négocient aussi le prix
Un MBO vous donne un acheteur qui connaît l’entreprise. Le coût caché : vos cadres font les chiffres sur lesquels repose votre prix. Séparez les rôles tôt.
Il y a un petit glissement que je vois revenir, mandat après mandat. Un propriétaire m’annonce, sincèrement soulagé, que ses cadres vont reprendre. Quelques mois plus tard, le même propriétaire, assis en face de moi, me dit que la discussion sur le prix lui paraît étrange. Il ne sait pas dire pourquoi. Il le sent, c’est tout.
Alors, qu’apporte un management buy-out (un MBO, le rachat par les cadres) au vendeur, et que lui coûte-t-il ? L’avantage, c’est un acheteur qui connaît déjà l’entreprise. Vous ne cherchez pas de repreneur, vous ne mettez pas l’affaire en vente publiquement, clients et concurrents n’apprennent rien avant la signature, l’équipe garde les visages qu’elle connaît, et la due diligence (l’examen de l’entreprise par l’acheteur) est courte, puisque l’acheteur sait ce qu’il achète. Le premier inconvénient, c’est l’argent : les cadres en ont rarement, si bien que le prix se finance d’ordinaire par une dette bancaire que porte l’entreprise et, souvent, par un prêt vendeur (une partie du prix payée plus tard) remboursé sur plusieurs années. L’inconvénient qu’on voit le moins, ce sont les rôles. Pendant toute la négociation, vos cadres sont vos employés, ceux qui produisent les chiffres sur lesquels se calcule votre prix, et l’acheteur qui a intérêt à ce que ce prix reste bas. Un MBO vaut la peine si vous séparez ces rôles le jour où vous acceptez d’en parler.
C’est de là que vient ce sentiment d’étrangeté. Le lundi matin, ils reçoivent vos instructions. Le mardi, ils vous remettent le budget, les prévisions, le carnet de commandes, les marges par client. Le mercredi, ils s’assoient pour négocier ce que tout cela vaut. Dans une vente à un tiers, ces personnes seraient de votre côté de la table. Dans un rachat par les cadres, elles sont de l’autre côté, et leur bureau reste à côté du vôtre.
Le prix d’une PME se calcule sur ses bénéfices, passés et attendus. La part attendue vient du budget et des prévisions, et ce sont vos cadres qui les rédigent. Un budget prudent n’est pas un mensonge. Un carnet de commandes « encore incertain » non plus. C’est de la prudence, et l’année de la vente, la prudence a un prix : il se retranche du vôtre, et c’est l’acheteur qui en profite.
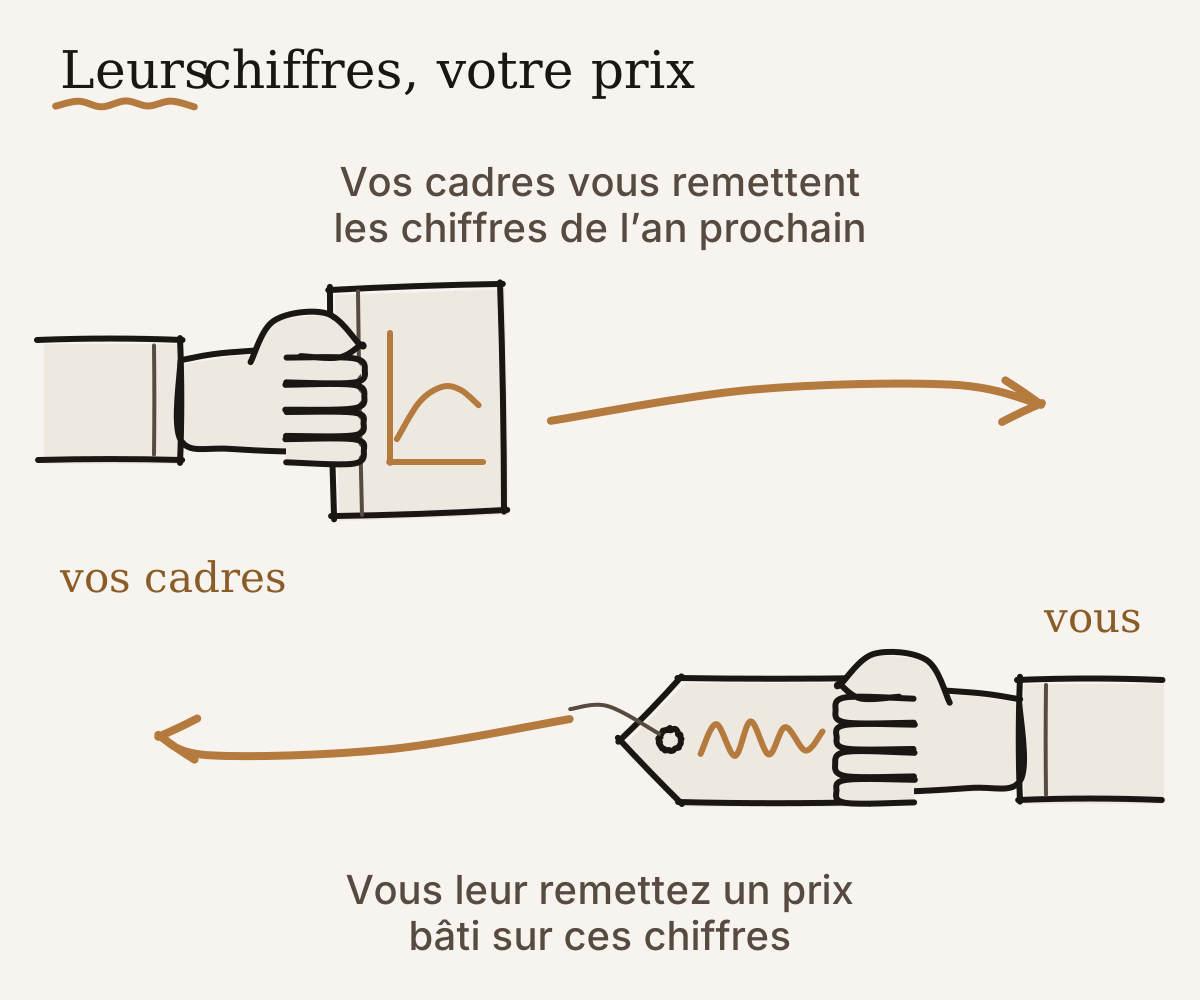
Imaginez une entreprise de mécanique de précision de quarante personnes. C’est un cas inventé, pas un client. Le directeur technique, la directrice commerciale et le responsable des finances veulent la reprendre ensemble. Chaque automne, le responsable des finances prépare le budget de l’année suivante, et cette année, il arrive plus prudent que d’habitude. Deux gros devis ne sont « pas encore sûrs ». L’évaluation bâtie sur ces chiffres sort quand même plus basse que celle de l’an passé.
Ce qui surprend le plus les vendeurs, c’est que le déséquilibre habituel s’inverse. Dans une vente ordinaire, le vendeur en sait plus que l’acheteur. Dans un MBO, c’est souvent l’acheteur qui en sait plus : quel client vacille, ce que l’équipe pense vraiment, ce que cache le total affiché du carnet de commandes. C’est donc au vendeur de faire examiner d’abord sa propre entreprise, avant que les chiffres des cadres deviennent les seuls chiffres sur la table.
Je tiendrais une ligne très nette. Vous décidez : de vendre ou non, à qui, et du prix en dessous duquel vous ne descendrez pas. Vous ne menez pas la négociation contre vos propres cadres, et vous ne leur demandez pas les chiffres qui serviront à évaluer ce qu’ils achètent. Ces chiffres sont arrêtés ou produits par un tiers, votre expert-comptable ou un évaluateur indépendant, à partir des comptes clôturés. Le propriétaire qui veut tenir les deux rôles finit par négocier sa propre vente en plus de diriger l’entreprise, face à une partie adverse qui lui rend compte.
Ce que je vois tenir
Les rachats que je vois aboutir ont quelques points communs. Le vendeur commande une évaluation indépendante avant la première conversation, sur les trois derniers exercices clôturés et non sur le budget de l’année en cours. Les chiffres de référence sont figés par écrit le premier jour : quel exercice compte, quelle méthode, ce qui se révise et ce qui ne se révise pas. Quelqu’un négocie pour le vendeur, un conseiller ou une instance neutre qui conduit le processus, pour que le propriétaire reste le patron le lundi matin. Il y a une échéance écrite, à quelques mois, au-delà de laquelle l’entreprise va sur le marché. Et le plan B se dit à voix haute dès le départ : sans accord sur le prix, vous cherchez un repreneur extérieur, et vos cadres restent vos cadres.
L’échéance pèse plus ici que dans toute autre vente que je connais. Pendant les discussions, ce sont les acheteurs qui dirigent l’entreprise. Une négociation qui traîne un an vous coûte en prix et en confiance, et elle a tendance à s’entretenir elle-même.
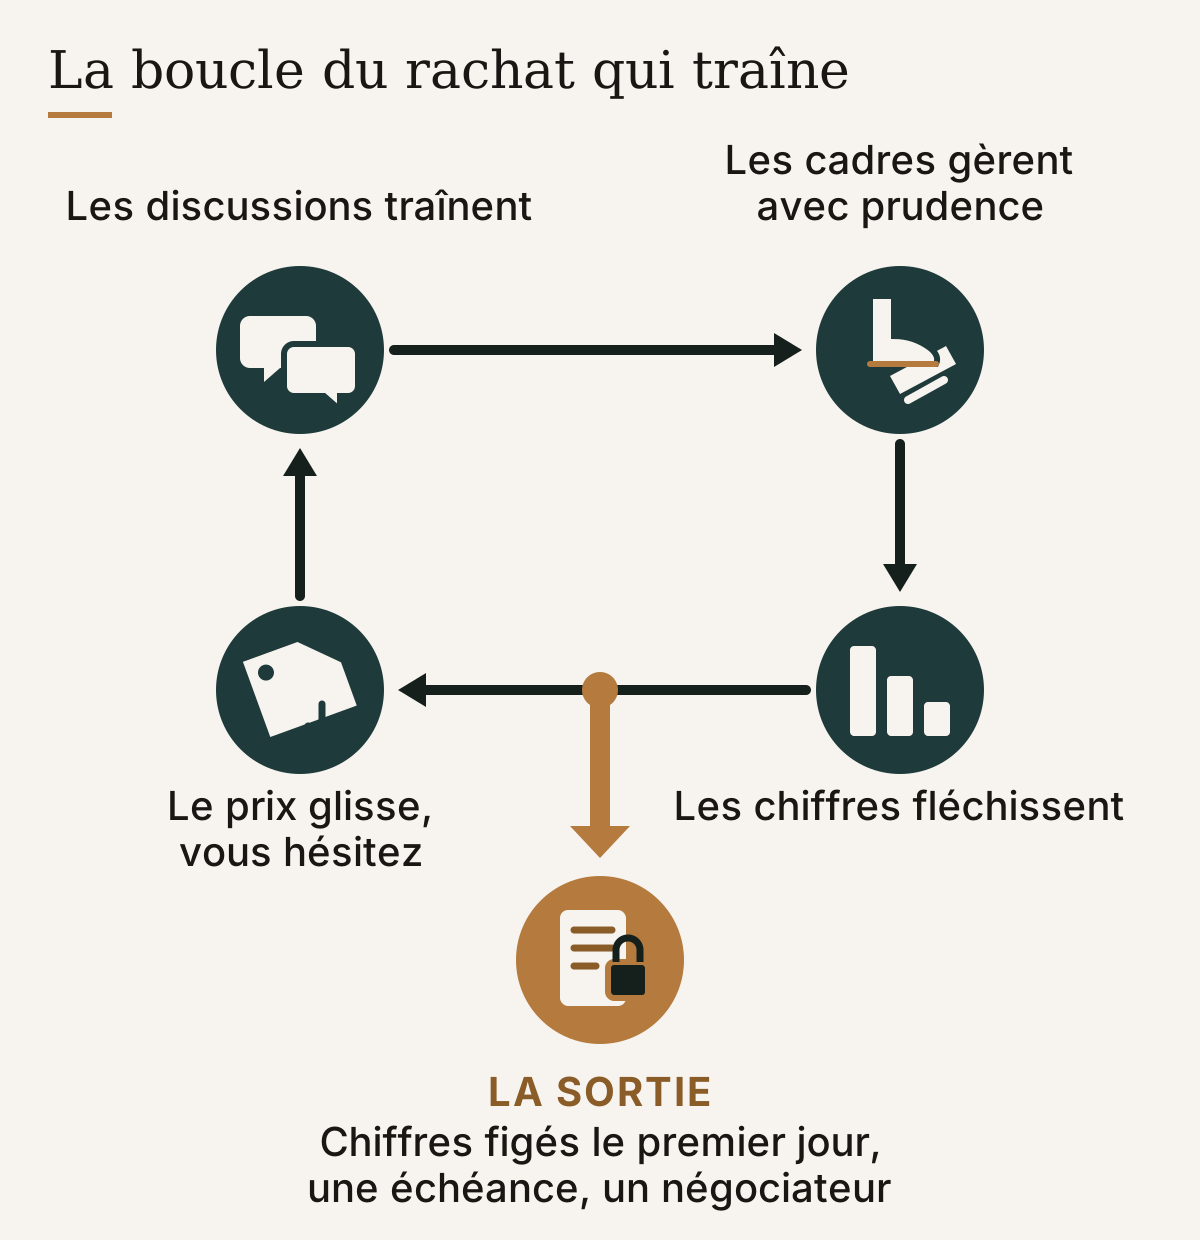
Les discussions traînent, alors les cadres, qui sont aussi les acheteurs, gèrent avec prudence. Les chiffres fléchissent. Le prix glisse, vous hésitez, et les discussions traînent encore un peu. La sortie se décide au départ. Le volet financier, avec sa dette bancaire et son prêt vendeur, est un autre sujet ; j’ai écrit sur ce qui fait du rachat par les cadres une option rarement facile et sur ce que vous risquez en prêtant une partie du prix.
Une dernière chose que je remarque, encore et encore. Les cadres qui achètent bien sont ceux à qui personne n’a jamais demandé de fixer le prix de ce qu’ils achetaient. Quand le chiffre est venu de quelqu’un d’autre, ils peuvent encore déjeuner avec l’ancien patron un an plus tard.
Fin de l’article.