Comment se fait le transfert de propriété d’une entreprise ? Ce que vous décidez encore entre la signature et le closing
La propriété passe en deux temps, signature puis closing. Entre les deux, vous dirigez encore, selon la liste de l’acheteur. Ce qu’il faut régler avant.
Le jour où vous signez la vente de votre entreprise est rarement celui où elle change de mains. Dans les mandats que je conduis, quelques semaines à trois mois les séparent le plus souvent, davantage quand le financement de l’acheteur ou l’autorisation d’une autorité se fait attendre.
Comment se fait donc le transfert de propriété ? En deux temps. À la signature, le contrat vous lie, vous et l’acheteur : le prix, vos promesses sur l’entreprise, les conditions qui restent à remplir. Au closing, les actions ou les actifs passent à l’acheteur et le prix vous est payé, le même jour, l’un contre l’autre. Entre les deux, vous restez propriétaire et vous dirigez toujours l’entreprise. Vous avez toutefois promis de la gérer comme d’habitude et de demander l’accord écrit de l’acheteur pour tout ce qui sort de l’ordinaire. Ce qui protège la vente, c’est la liste de ces décisions, dressée avant de signer, et une fenêtre qui reste courte.
Le jour de la signature : tout est promis, rien n’a changé de mains
La signature a des airs de point final. Vous avez lu la dernière version, les stylos sortent, quelqu’un débouche peut-être une bouteille. Le lendemain matin pourtant, les signatures bancaires de l’entreprise portent toujours votre nom, le registre des actionnaires aussi. Tout ce qui compte a été promis ; rien n’a bougé.
La signature vous engage, mais dans un contrat bâti de cette façon, elle ne transfère encore rien. En Allemagne, par exemple, la loi elle-même sépare les deux pour les parts d’une GmbH, la société à responsabilité limitée courante du pays. La promesse de céder et la cession elle-même y sont deux actes distincts, chacun passé devant notaire.
Ce que vous avez promis figure dans le contrat de cession, pris dans son ensemble : le prix et ses modalités de paiement, vos garanties, et les conditions suspensives, ce qu’attend le closing. Le plus souvent, il s’agit du financement de l’acheteur et de l’accord d’un bailleur ou d’un client dont le contrat le prévoit en cas de changement de propriétaire. Parfois une autorité doit approuver l’opération et, selon le pays et la forme de la société, l’acte peut exiger une forme particulière, par exemple devant notaire.
Qui profite des résultats de l’entreprise, ou les subit, pendant ce temps : c’est au contrat de le dire, et à votre avocat qu’il faut poser la question si le projet se tait. En Suisse, par exemple, le droit de la vente a un point de départ : l’avantage et le risque, les gains comme les pertes, passent à l’acheteur dès la conclusion du contrat. Les parties peuvent convenir d’autre chose, et des circonstances particulières peuvent aussi en décider autrement. Quand le contrat dépend d’une condition suspensive, ils ne passent qu’une fois cette condition remplie.
Les semaines entre les deux : votre entreprise, menée selon la liste d’un autre
Dès le lendemain de la signature, l’entreprise est toujours la vôtre, et vous la menez selon une liste convenue avec quelqu’un d’autre. Le contrat parle d’engagements de gestion courante, la promesse de gérer normalement. Concrètement, ils disent deux choses. Continuez comme vous l’avez toujours fait. Et pour tout ce qui sort de l’ordinaire, demandez d’abord à l’acheteur, par écrit.
Ce qui sort de l’ordinaire, le contrat l’écrit, avec ses propres seuils. Embaucher ou licencier un cadre. Signer ou résilier un gros contrat, ou modifier un contrat clé. Un investissement au-delà d’un montant fixé, un nouvel emprunt, un dividende. Des hausses de salaire hors du cycle habituel. Le règlement d’un litige.
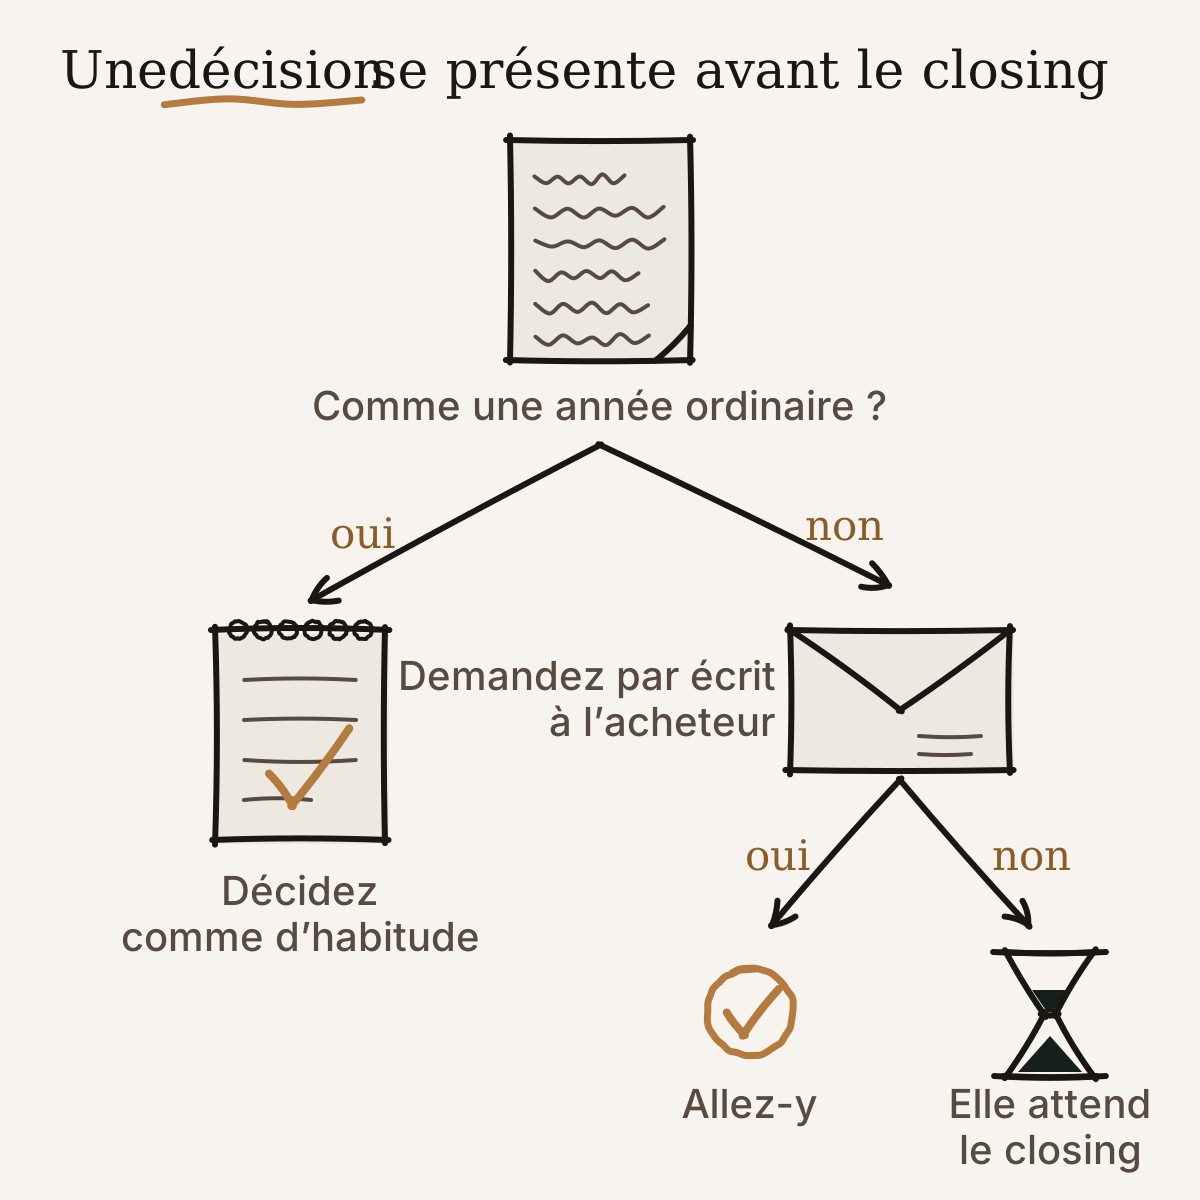
La liste qui vous protège est la vôtre, et vous la dressez avant de signer. Ouvrez votre agenda des mois à venir et cherchez ce qui tombera dans la fenêtre : la révision annuelle des salaires, un appel d’offres auquel vous comptez répondre, un bail à renouveler, une machine en fin de vie, une embauche déjà prévue. Chaque point se règle dans le contrat. Soit il est autorisé d’avance, soit il passe par une personne nommée chez l’acheteur, qui dispose d’un nombre de jours convenu pour répondre. Si la réponse est non, la décision attend le closing, et elle revient alors à l’acheteur. Une clause d’accord sans nom ni délai vous laisse attendre à côté du téléphone.
Imaginez une entreprise de moulage plastique d’une trentaine de personnes ; un cas de figure, pas un client. Le contrat est signé en mai, le closing prévu fin juin. Trois semaines plus tard, un séchoir à matière tombe en panne, et son remplacement dépasse le seuil du contrat. Le patron appelle la personne désignée chez l’acheteur, qui donne son accord le lendemain. La même semaine, il veut embaucher un technico-commercial qu’il courtise depuis le printemps. Cette fois, l’acheteur demande à rencontrer le candidat d’abord. Les deux réponses sont raisonnables. Aucune n’appartient plus au seul patron.
Dans l’entreprise, peu de choses changent en surface. La vente n’est pas annoncée avant le closing, sauf si vous en décidez autrement, et le cercle de ceux qui savent reste celui de la négociation, élargi seulement là où le contrat ou les règles de votre pays sur l’information du personnel l’exigent. Ce que vous dites à vos équipes, et quand, se règle avant la signature. Le reste du personnel voit le même patron prendre les mêmes décisions, un peu plus lentement. Si vous voulez réfléchir aux décisions que vous gardez et à celles que vous confiez à quelqu’un d’autre pendant une vente, faites-le avant que la fenêtre s’ouvre.
Une mise en garde sur cette fenêtre, toutefois. Gérer l’entreprise comme d’habitude, c’est continuer à la gérer. Le dirigeant qui gèle toute décision de peur d’enfreindre le contrat remet une entreprise à l’arrêt depuis le jour de la signature, et ce n’est pas non plus ce que l’acheteur a signé.
Pourquoi une fenêtre courte protège la vente
Chaque semaine entre la signature et le closing est une semaine où il peut se passer quelque chose. Un client s’en va, une personne clé démissionne, un mois rentre sous le budget. Chacun de ces événements devient une question de l’acheteur, parfois l’amorce d’une renégociation. Pendant ce temps, vous portez l’entreprise avec moins de liberté que jamais.
Beaucoup de contrats prévoient aussi une clause de changement défavorable important, la porte de sortie de l’acheteur si quelque chose de grave survient. Ce qui compte comme grave se négocie ligne à ligne, et cette définition se lit en pensant à une fenêtre longue. Contre le risque inverse, une vente qui s’enlise, le contrat fixe une date butoir : passé ce jour, chacun peut se retirer. Sans elle, une vente peut rester à moitié faite pendant des mois.
Raccourcir la fenêtre se joue surtout avant la signature. Demandez tôt l’accord des tiers : la lettre du bailleur peut alors se trouver au dossier le jour où vous signez. Demandez à l’acheteur que son dossier de financement soit complet à cette date, lui aussi. Dans mes mandats, les fenêtres qui s’étirent sont celles qui attendent une autorisation ou une banque.
Le jour du closing : tout passe d’un coup
Le closing est une journée de vérifications. Chaque condition est cochée au regard du contrat : financement confirmé, accords reçus, acte dans la forme requise. Rien ne bouge tant que la dernière case n’est pas cochée.
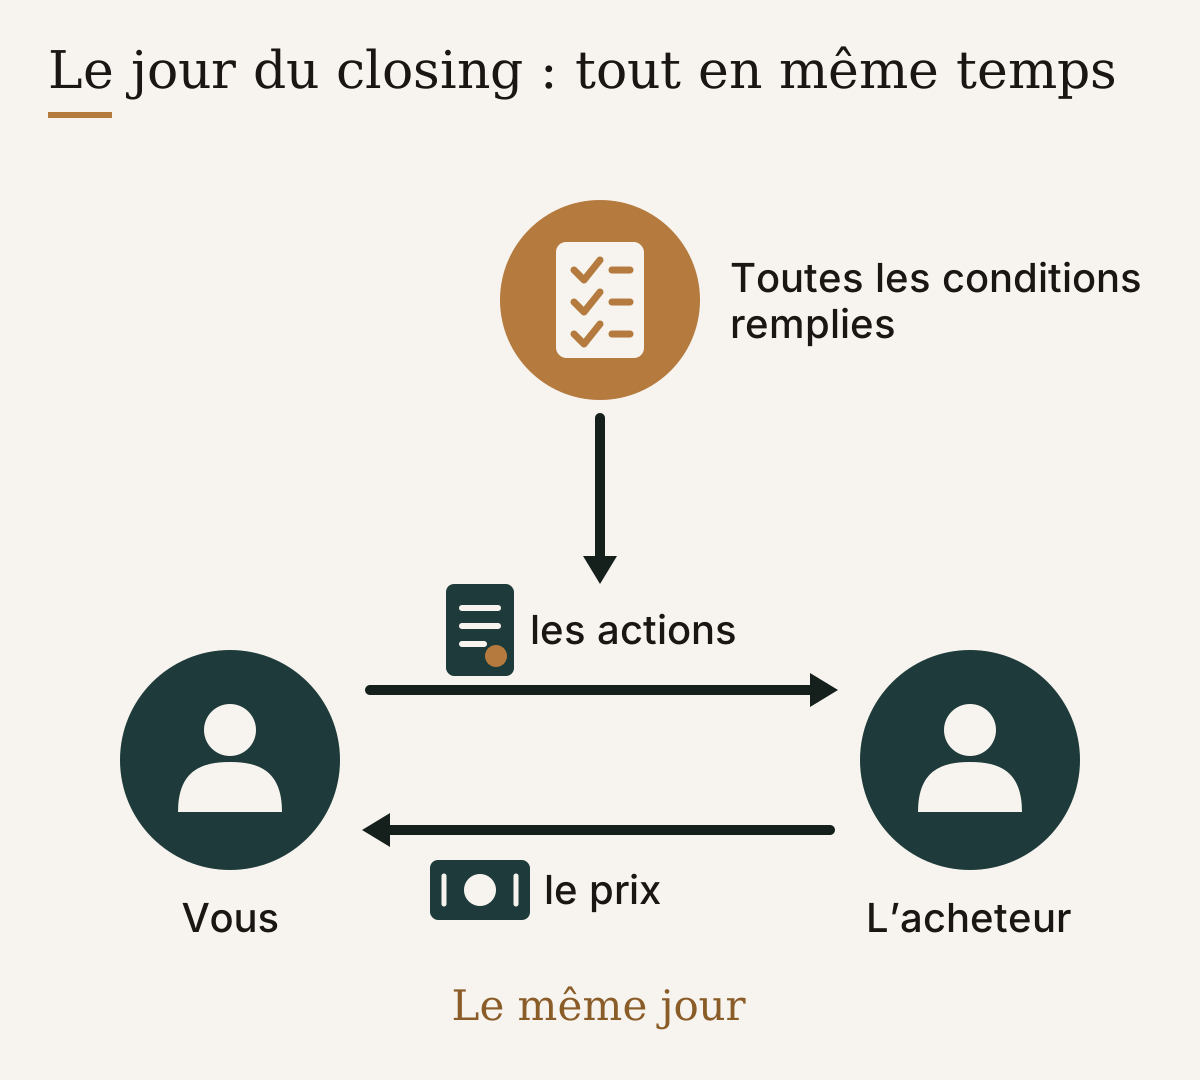
Ensuite, tout passe ensemble. Les actions, ou les actifs, vont à l’acheteur ; le prix vient à vous, le même jour, l’un contre l’autre. Les administrateurs signent leur démission, les registres sont mis à jour, les signatures bancaires changent, et quelqu’un remet les clés. L’essentiel de la journée se passe à vérifier des documents et à attendre que la banque confirme l’arrivée du paiement.
Le prix peut encore bouger après coup. Il peut être ajusté sur des comptes arrêtés à la date du closing, et le fonds de roulement peut le faire varier dans un sens comme dans l’autre. Il peut aussi avoir été figé à une date antérieure, ce que le contrat appelle une locked box. Et dès le lendemain commence la période d’accompagnement après le closing, dans le rôle que vous avez convenu.
Sources
Fin de l’article.


