Que contient un contrat de cession d’entreprise ? Les clauses que vous négociez vous-même
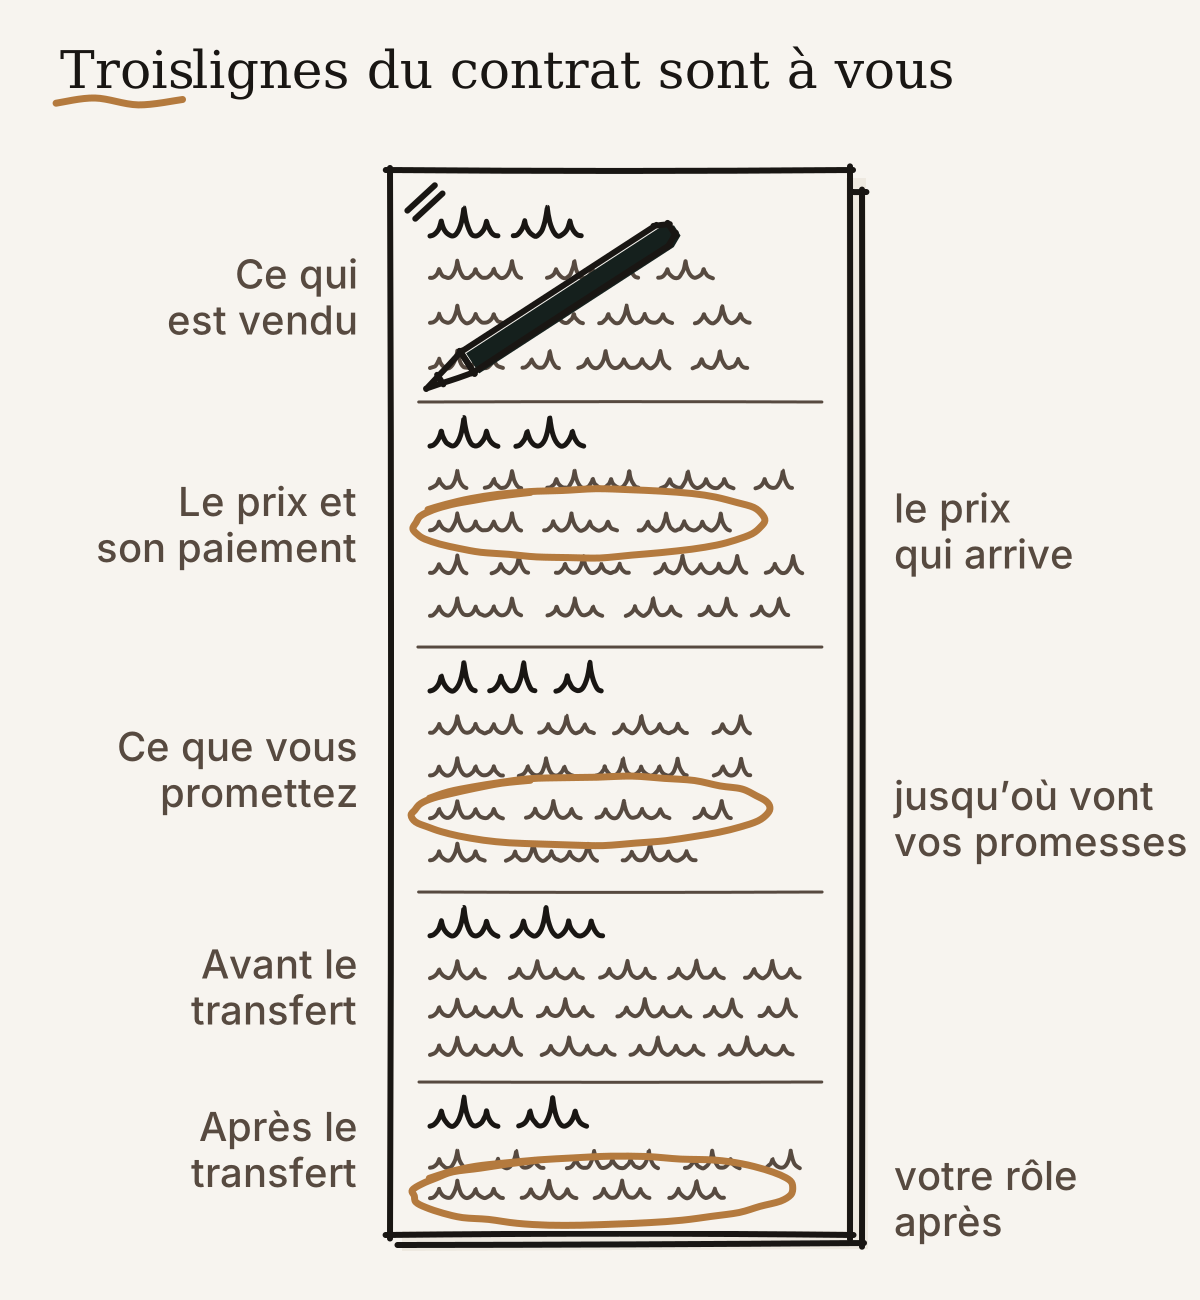
Quatre blocs écrits sur des mois : ce qui est vendu, le prix, vos promesses, les conditions. Trois décisions vous reviennent : prix, promesses, rôle.
Personne n’écrit un contrat de cession d’entreprise d’une traite. Ses premiers chiffres entrent dans la lettre d’intention. Le texte complet prend forme au cours des trois à six mois suivants, dans les mandats que je mène, et certaines de ses clauses vous engagent encore des années après que quelqu’un d’autre a repris les clés. Chaque bloc se règle à son heure, et un bloc qu’on laisse filer a rarement droit à une seconde lecture.
Que contient-il, alors ? Quatre blocs. Ce qui est vendu : les actions de la société, ou l’entreprise elle-même, actif par actif. Le prix et la façon de le payer : fixe ou ajusté, versé en entier au transfert ou en partie plus tard. Ce que vous promettez sur l’état de l’entreprise, et ce qui se passe si une promesse se révèle fausse. Enfin, ce qui doit être réuni avant le transfert. Viennent ensuite les clauses qui vous lient une fois l’entreprise vendue : votre rôle de transition et votre non-concurrence. Les juristes rédigent le tout. Trois choses, pourtant, ne se décident que par vous : le prix qui arrive vraiment sur votre compte, jusqu’où vont vos promesses, et ce que vous faites après la vente.
Des mois avant le premier projet : la lettre d’intention cadre le prix
Le contrat commence avant que quiconque l’appelle ainsi. La lettre d’intention, un document court signé une fois l’acheteur choisi, fixe le cadre du prix, le calendrier et une période d’exclusivité pendant laquelle vous ne parlez à personne d’autre. Ses chiffres deviennent la référence de chaque projet qui suit, et c’est pourquoi la lettre d’intention mérite autant de soin que le contrat.
Prenons un cas inventé, pas un client : un distributeur d’équipement pour la restauration, 25 personnes, un propriétaire de 63 ans. Il signe une lettre qui annonce un prix d’environ 6 millions, sous réserve de la due diligence, l’audit de l’entreprise par l’acheteur. Lui lit le 6. Les avocats de l’acheteur lisent le reste : le mot environ, les mots sous réserve, et une ligne sur le paiement du prix qui dit « à convenir ». C’est sur cette ligne que commence votre première décision.
Pendant l’audit de l’acheteur : le premier projet arrive
Dans les mandats que je mène, la due diligence dure en général quatre à huit semaines, et le premier projet complet arrive pendant ou juste après, le plus souvent rédigé par les avocats de l’acheteur. Celui qui écrit le premier projet choisit la structure, les définitions et le point de départ de chaque clause. Votre camp passe ensuite des semaines à déplacer ses mots.
C’est dans le bloc du prix que le chiffre d’en-tête se défait. Il se paie rarement en une fois. Une part arrive au closing, le jour où actions et argent changent de mains. Une autre peut être retenue, ou placée sous séquestre, de l’argent confié à un tiers, pour couvrir vos promesses. Une troisième peut prendre la forme d’un earn-out, un prix lié aux résultats futurs, qui court en général un à trois ans ; la façon dont un earn-out se paie vraiment mérite sa propre lecture. Parfois, vous prêtez aussi une partie du prix à l’acheteur : c’est le prêt vendeur, remboursé dans la durée.
Le prix peut encore bouger après le closing. Il s’ajuste à ce qu’on trouve réellement à la date du transfert : la trésorerie, les dettes et le fonds de roulement, l’argent immobilisé dans l’exploitation courante.
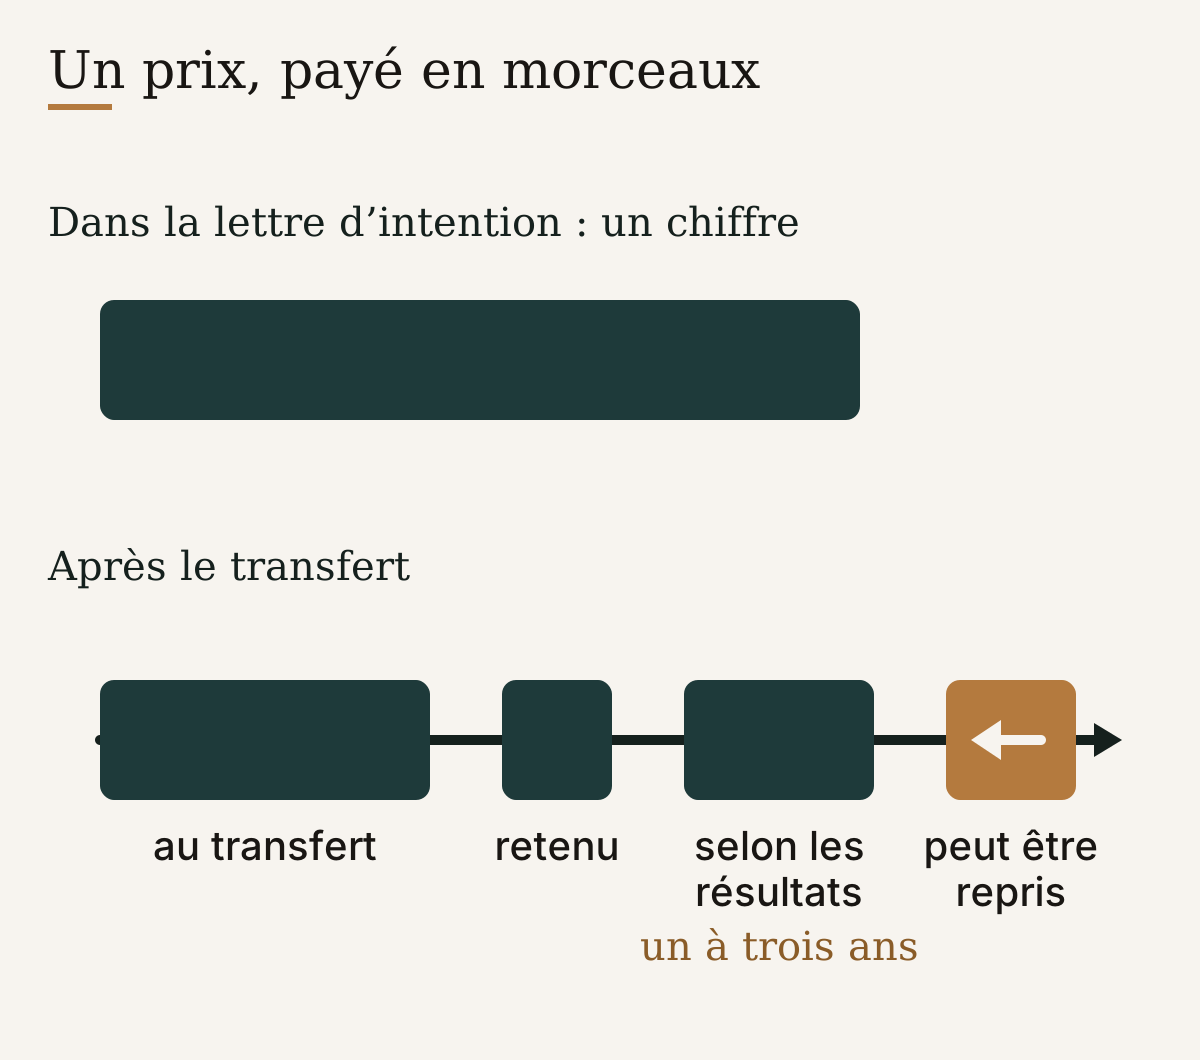
La taille de chaque morceau varie d’un contrat à l’autre. La question à poser à chaque projet est simple. Sur le chiffre d’en-tête, combien sera sur mon compte le jour du closing, et que faut-il pour que le reste suive ? Vous seul savez ce dont vous avez besoin de cette vente. La réponse vous revient donc, pas aux juristes.
Quelqu’un doit suivre quelle version dit quoi, et ce n’est pas forcément vous : vous gardez chaque décision, la conduite des projets peut revenir à quelqu’un dont c’est le seul travail.
La signature : vos promesses, vos exceptions, les conditions
Même sans contrat détaillé, la loi a déjà son avis. En Suisse et en Allemagne, par exemple, la loi définit la vente par deux obligations, livrer et payer, et rend le vendeur responsable des défauts par défaut, même de ceux qu’il ignorait, pendant deux ans. Ailleurs, demandez à votre avocat ce que dit la loi quand le contrat se tait. Rien de cela n’a été écrit pour une entreprise de 25 personnes, avec des centaines de contrats fournisseurs et des années de déclarations fiscales. Le contrat remplace donc la version de la loi par des garanties, des promesses écrites sur l’entreprise, assorties de leurs limites.
Ces limites tiennent en trois chiffres. Un plafond, le maximum que vous pourrez jamais devoir. Un seuil, en dessous duquel l’acheteur ne peut rien réclamer. Et une durée, que le contrat fixe lui-même, souvent plus longue pour l’impôt d’après mon expérience. Ce que vous signez vraiment en donnant des garanties se joue dans ces trois chiffres. Posez-leur la même question simple : combien puis-je encore perdre au plus, et jusqu’à quand ? C’est votre deuxième décision.
Selon ces mêmes lois, un défaut que l’acheteur connaissait à la signature ne peut plus être réclamé ensuite. D’où la lettre de divulgation, votre liste écrite des exceptions : le vieux litige avec un ancien distributeur, le toit de l’entrepôt qui fuit quand la pluie vient de l’ouest. La divulgation transforme une réclamation future en fait connu. Une limite tient quoi que dise le plafond : selon ces mêmes textes, aucun plafond ne protège le vendeur qui a caché un défaut sciemment.
Signature et closing tombent souvent à quelques semaines d’écart. Entre les deux se placent les conditions suspensives, ce qui doit arriver avant le closing : le financement de l’acheteur, l’accord d’un bailleur ou d’un client dont le contrat l’exige quand le propriétaire change, parfois une autorisation administrative. La signature elle-même peut exiger une forme précise. En Allemagne, par exemple, vendre les parts d’une GmbH, la société à responsabilité limitée courante, demande un acte signé devant notaire. Demandez à votre avocat ou à votre notaire quelle forme s’applique là où se trouve votre entreprise.
Le jour du closing : les actions d’un côté, l’argent de l’autre
Entre signature et closing, en général quelques semaines à trois mois, vous dirigez encore l’entreprise, mais plus aussi librement. Le contrat vous demande de la conduire comme d’habitude : aucun investissement inhabituel, aucun contrat inhabituel sans l’accord de l’acheteur. Imaginez votre plus gros client qui appelle pendant cette période et veut un contrat de trois ans avec une remise. Un mois plus tôt, vous l’auriez signé l’après-midi même. Désormais, vous appelez d’abord l’acheteur.
Le closing lui-même est bref. Les actions, ou les actifs, partent d’un côté, l’argent de l’autre, le même jour. L’essentiel de la journée sert à vérifier les conditions et à confirmer que le paiement est bien arrivé. C’est aussi la première fois que vous pouvez mesurer votre première décision : le montant sur le relevé bancaire, le soir, à côté du chiffre de la lettre d’intention.
Après le closing : les clauses qui continuent de courir
Le contrat ne s’arrête pas au closing. Dans les deux ou trois mois, l’ajustement de prix se calcule sur les comptes arrêtés au jour du transfert, et le fonds de roulement peut faire bouger votre prix dans un sens comme dans l’autre. L’earn-out court ses un à trois ans. La durée des garanties court aussi. Votre non-concurrence, la promesse de ne pas concurrencer l’entreprise vendue, dure en général deux à cinq ans dans les mandats que je vois. Votre rôle de transition, lui, s’étend le plus souvent sur trois à douze mois.
Ce rôle est la troisième décision. Vous restez en tant que quoi : salarié, consultant, membre du conseil d’administration ? Payé comment, pour combien de temps, sous l’autorité de qui ? Le premier lundi après le closing, la réponse décide si vous entrez comme celui qui a bâti la maison ou comme un visiteur avec un badge. Réglez-la avant de signer. Une fois l’argent versé, l’acheteur a ce qu’il était venu chercher, et l’essentiel de votre poids dans la négociation s’en est allé avec lui.
Une mise en garde, celle que je donne le plus souvent. Les clauses qui courent le plus longtemps sont en général écrites le plus vite, la dernière semaine avant la signature, quand chacun veut en finir. La non-concurrence et votre rôle de transition tiennent sur une seule page. Lisez cette page aussi lentement que le prix.
Sources
- Code des obligations (CO), art. 184, 197, 199, 200 et 210SuisseFedlex (s’ouvre dans un nouvel onglet)
- Code civil allemand (Bürgerliches Gesetzbuch, BGB), § 433, 437, 438, 442 et 444Allemagnegesetze-im-internet.de (s’ouvre dans un nouvel onglet)
- Loi allemande sur les sociétés à responsabilité limitée (GmbHG), § 15Allemagnegesetze-im-internet.de (s’ouvre dans un nouvel onglet)
Fin de l’article.