Mécanisme d’earn-out : Tout ou rien, par paliers ou proportionnel ? La courbe de paiement à demander avant de signer
Pour un objectif en argent, demandez une échelle entre plancher et plafond. Gardez le tout ou rien pour un objectif binaire et une petite part du prix.
Un earn-out, ou complément de prix, est la part du prix de vente versée plus tard, une fois l’entreprise passée en d’autres mains, si elle atteint des résultats convenus sur une période convenue, en pratique le plus souvent un à trois ans. Deux rédactions de la même clause peuvent promettre le même complément et le verser de façons très différentes. La première fixe un seuil unique : objectif atteint, vous touchez tout ; manqué, même de peu, vous ne touchez rien. La seconde trace une droite entre un plancher et un plafond, et vous paie selon l’endroit où le résultat tombe sur cette droite. Les paliers se placent entre les deux : quelques tranches de résultat, chacune payant un montant fixe.
Quelle courbe demander ? Pour tout objectif mesuré en argent, chiffre d’affaires ou bénéfice d’exploitation, demandez une échelle proportionnelle entre un plancher (en dessous, rien) et un plafond (au-dessus, rien de plus). Un objectif manqué de peu rapporte alors presque autant qu’un objectif atteint, un objectif nettement dépassé rapporte davantage, et aucune écriture comptable ne décide à elle seule de tout le montant. N’acceptez le tout ou rien que si l’objectif est lui-même un oui ou un non, une autorisation obtenue, un grand contrat renouvelé, et pour une part modeste du prix. Les paliers sont un compromis : chaque marche reste un petit seuil.
Ce que paie un objectif manqué de peu, selon la courbe
Prenons un cas de figure inventé, pas un client. Une entreprise de maintenance de logiciels d’environ 25 personnes est vendue 6 millions, dont 1,5 million différé. La part différée dépend du bénéfice d’exploitation, ce que l’entreprise gagne par son activité avant intérêts et impôts, de la deuxième année après la vente. L’objectif est de 1,2 million.
En tout ou rien, le bénéfice ressort à 1,15 million et le vendeur ne touche rien. Il manque 50 000 de bénéfice, et 1,5 million du prix s’envole.
Mettons la même vente sur une échelle. Le plancher est à 1,0 million : c’est là que le complément commence. Le plafond est à 1,4 million : le complément y atteint ses 1,5 million. Entre les deux court une droite : le paiement suit le résultat au prorata, en proportion directe. À 1,15 million, le vendeur touche la part correspondante, un peu plus d’un tiers, environ 560 000. À l’objectif de 1,2 million, la moitié. À 1,4 million ou plus, la totalité.
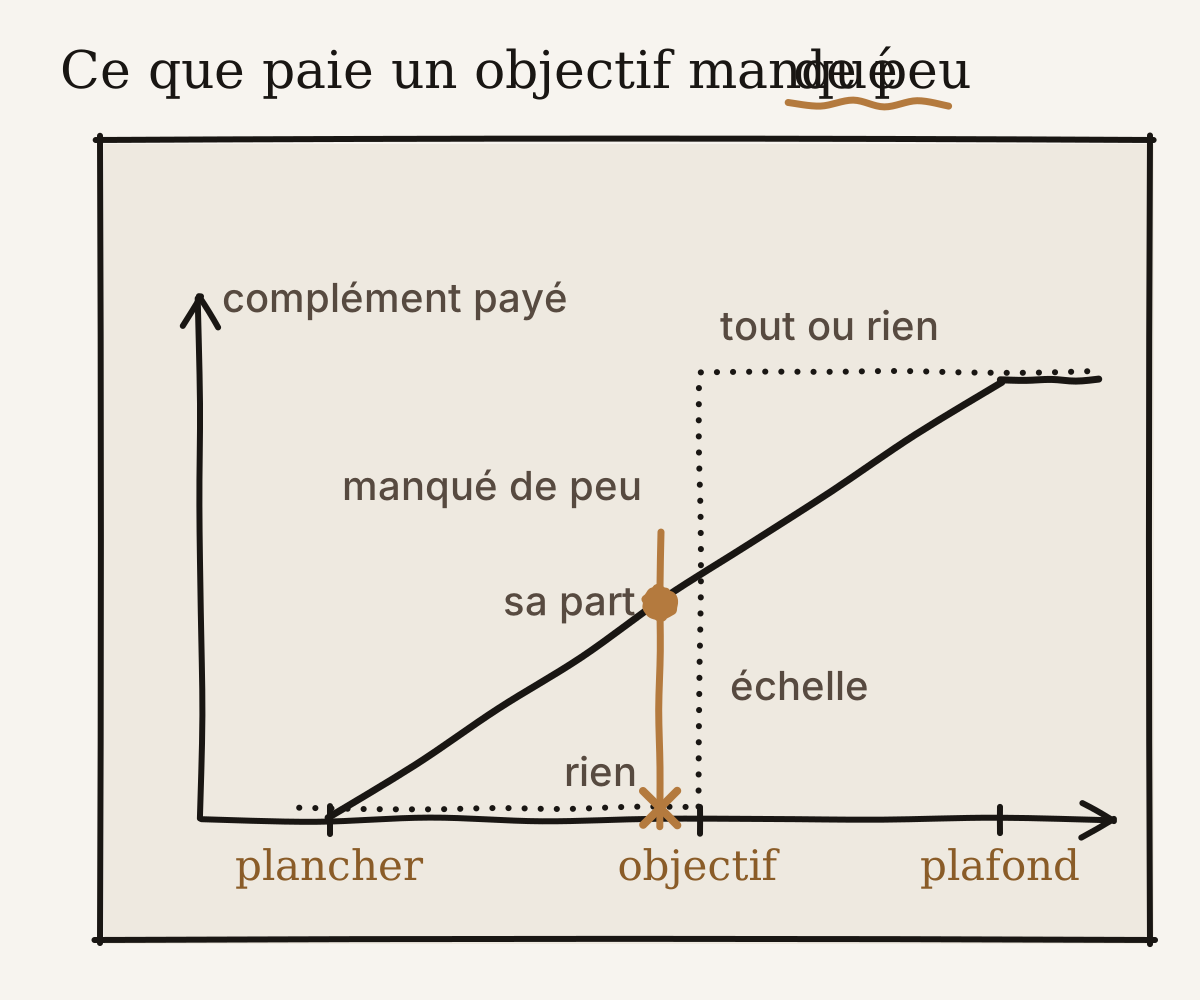
Cette échelle a un piège, et mieux vaut le voir avant de signer qu’après. Avec l’objectif au milieu, l’atteindre ne paie que la moitié du maximum ; le maximum récompense un dépassement. Faites donc écrire ce que la courbe paie en trois points : à l’objectif, à dix pour cent en dessous, à dix pour cent au-dessus. Ici, cela donne 750 000, 300 000 et 1,2 million. Si le montant à l’objectif n’est pas celui que vous aviez en tête, déplacez le plancher ou le plafond. Ne renoncez pas à la forme de la courbe pour autant.
Pourquoi un seuil unique transforme chaque écriture comptable en litige
Avec un seuil unique, tout le complément dépend de savoir si le chiffre tombe une unité au-dessus de la ligne ou une unité en dessous. N’importe quel choix comptable peut le faire basculer à lui seul : une provision, de l’argent mis de côté pour une charge attendue, passée en décembre ou en janvier ; une réparation traitée en investissement ou en charge ; une prime ; une remise de fin d’année accordée à un gros client. Les deux parties finissent par se battre sur chaque écriture, et après la vente, c’est l’acheteur qui tient les comptes. Sur une échelle, la même écriture ne déplace le paiement que de sa part. Personne ne part en guerre pour une provision qui déplace le complément d’une fraction.
Dans les ventes que je conduis, le premier projet de clause rédigé du côté de l’acheteur contient le plus souvent un seuil unique. L’échelle arrive quand le vendeur la demande. L’acheteur a de bonnes raisons de l’accepter, car c’est un échange. Avec l’objectif au milieu, un objectif tout juste atteint vous paie la moitié du maximum au lieu de la totalité : c’est le gain de l’acheteur. Un objectif manqué de peu vous paie presque autant au lieu de rien : c’est le vôtre, le plancher au lieu de la falaise. Le plafond reste, et l’acheteur ne paie jamais plus que le maximum convenu.
| Tout ou rien | Paliers | Échelle, plancher et plafond | |
|---|---|---|---|
| Objectif manqué de peu | Rien | Le palier du dessous, si l’écart franchit une marche | Sa part, proche de ce que paie l’objectif |
| Objectif largement dépassé | Autant qu’un objectif tout juste atteint | Le palier du haut, rien au-delà | Davantage, jusqu’au plafond |
| Où naissent les litiges | Sur chaque écriture qui touche le chiffre | Au bord de chaque marche | Rarement : une écriture ne déplace que sa part |
| Tentation de l’acheteur de piloter le chiffre | Forte : une écriture peut épargner tout le montant | Réelle, près de chaque bord | Faible : une écriture n’épargne qu’une fraction |
| Facilité de lecture | Une ligne, un chiffre | Un calcul que chacun vérifie en une minute | Une règle de trois |
| Objectif auquel elle convient | Un événement qui se dit oui ou non | Un indicateur grossier, ou l’envie d’un calcul simple | Tout objectif mesuré en argent |
Les paliers méritent un jugement honnête. En pratique, il y en a deux à quatre, et chacun refait le calcul en une minute, le vendeur, l’acheteur ou le conjoint du vendeur à la table de la cuisine. Cette simplicité vaut quelque chose quand les deux parties veulent un calcul que chacune refait de tête, ou quand l’indicateur est trop grossier pour un paiement calculé à l’unité près. Le prix à payer : chaque bord entre deux paliers est un petit seuil, avec le même litige en plus petit.
Ce qu’il faut régler autour de la courbe
Le chiffre que lit la courbe, et la méthode comptable qui le produit, relèvent de la clause d’earn-out dans son ensemble. Qui vous doit l’argent, et avec quelles sûretés, c’est la question de la capacité de l’acheteur à payer. Si vous risquez de partir avant la fin de la période de mesure, demandez ce que devient la courbe dans ce cas.
Sur plusieurs années, posez une question de plus : les années se compensent-elles, une mauvaise première année pouvant être rattrapée par une bonne deuxième, ou chaque année est-elle jugée seule ?
Et négociez la courbe tôt, dès la lettre d’intention, pas dans le contrat final. La dessiner sur une page avant la lettre d’intention, avec les trois points calculés, c’est le travail d’une instance neutre qui conduit le processus de vente tant que vous êtes encore libre de dire non.
Quelle courbe pour quel objectif
Quand l’objectif est un événement qui n’existe qu’en oui ou en non, une autorisation accordée, un grand contrat renouvelé, une certification obtenue, il n’y a pas de « presque ». Un seuil unique dit alors la vérité de l’objectif. Gardez toutefois ce complément petit par rapport au prix, car il peut valoir zéro.
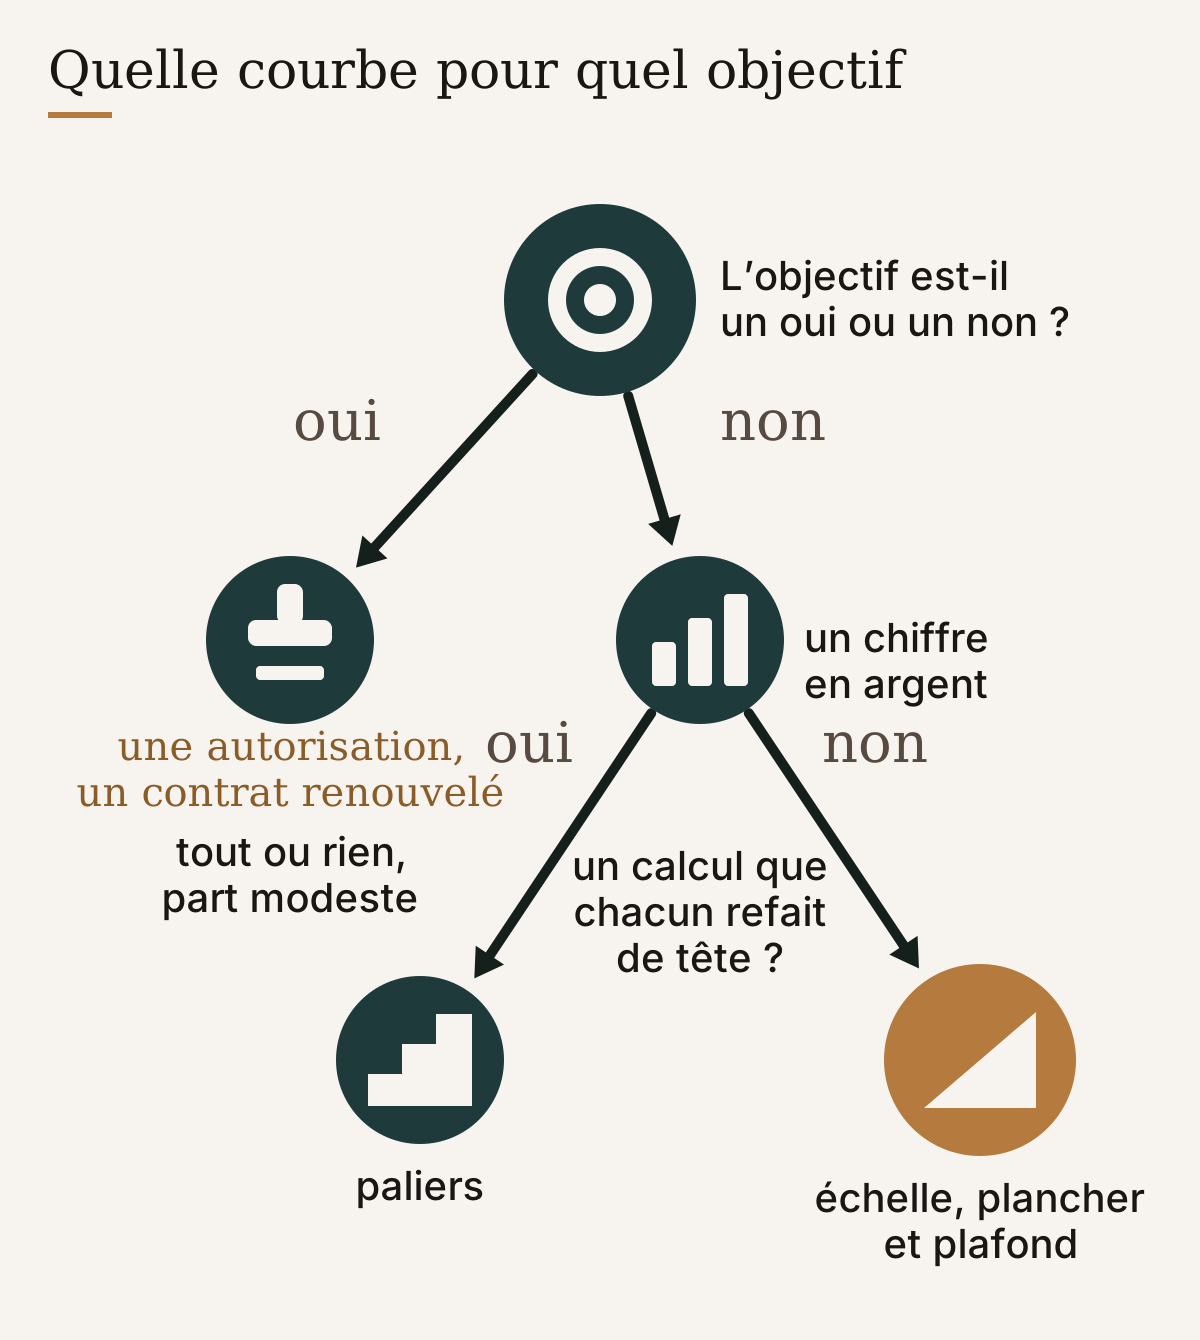
Quand l’objectif est un chiffre en argent, une échelle avec plancher et plafond convient le mieux. Si vous restez impliqué pendant la période de mesure, elle paie aussi votre travail à chaque niveau de résultat, et pas seulement autour d’une ligne.
Quand les deux parties veulent un calcul que chacune refait de tête, et acceptent en échange quelques petits bords, les paliers font l’affaire.
Quel que soit votre choix, un test vaut pour toutes. Une courbe qu’on ne peut pas dessiner sur une seule page avec trois nombres, plancher, objectif et plafond, et ce qu’elle paie à chacun, n’est pas prête à être signée.
Fin de l’article.