Quelle méthode pour valoriser une entreprise ? Les méthodes se combinent, vous choisissez le niveau d’évaluation
Valoriser une entreprise : l’évaluateur combine les méthodes, vous choisissez le niveau. Calculateur, estimation sur comptes retraités ou rapport complet.
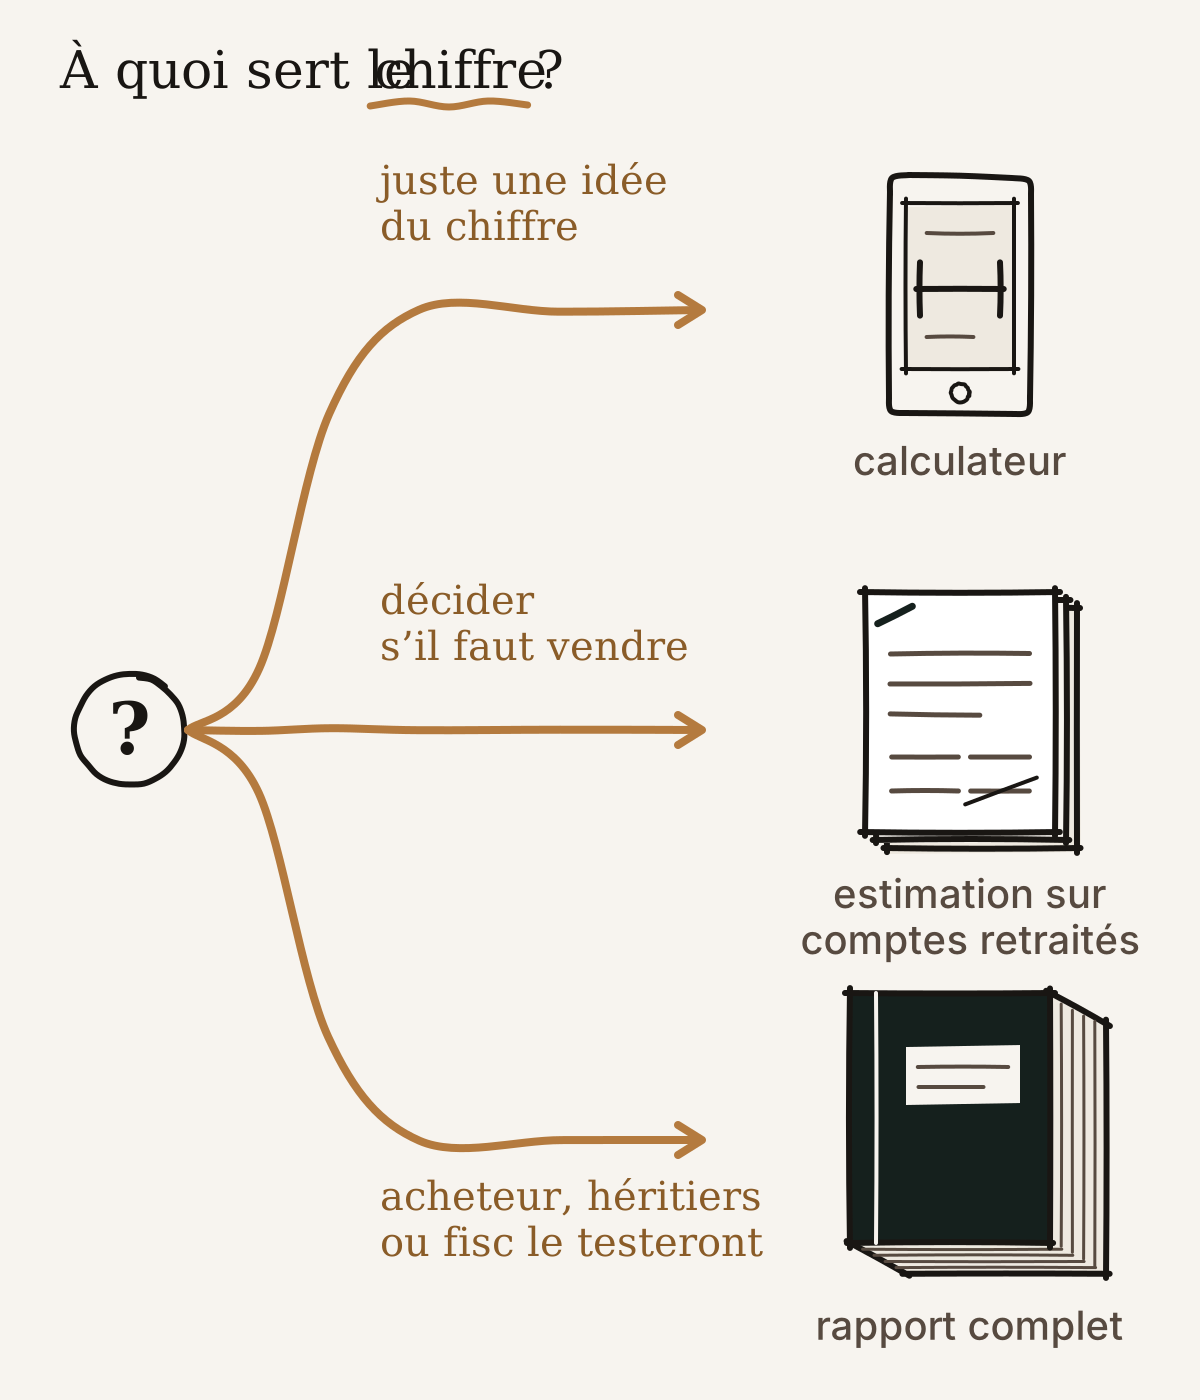
Avant de payer qui que ce soit pour valoriser votre entreprise, décidez jusqu’où le travail doit aller : un calculateur en ligne gratuit, une estimation sur comptes retraités (vos chiffres corrigés pour montrer ce qu’un acheteur verrait), ou un rapport complet signé par un évaluateur indépendant. La méthode, elle, revient à l’évaluateur, qui les combine.
Le bon niveau dépend de ce que le chiffre doit faire. Pour avoir une idée de ce que vaut l’entreprise, un calculateur suffit : dix minutes, gratuit ou presque, et une fourchette large. Si vous vous demandez s’il faut vendre, et à quel prix vous diriez oui, commandez une estimation sur comptes retraités. Dans les dossiers qui arrivent sur mon bureau, cela prend quelques semaines et coûte une somme à quatre chiffres. Si le chiffre doit tenir face à quelqu’un qui a une raison de le contester, un acheteur, des cohéritiers, un associé qui sort ou l’administration fiscale, il vous faut le rapport complet : un à trois mois, à partir d’une dizaine de milliers pour une petite entreprise simple, et bien au-delà pour une entreprise grande ou complexe. Prenez ces montants comme une échelle : chaque évaluateur a ses tarifs.
La méthode ne relève pas de vous
Les évaluateurs travaillent avec trois familles de méthodes. L’actif net : ce que l’entreprise possède, moins ce qu’elle doit. Les multiples : un prix exprimé en tant de fois le bénéfice annuel, tiré de ventes comparables. Les revenus futurs : le bénéfice que les prochaines années devraient rapporter, ramené en argent d’aujourd’hui. Un évaluateur sérieux en fait tourner deux ou trois et compare. La formule des revenus futurs repose sur deux hypothèses, et ce sont elles qui font l’essentiel du chiffre.
Quand deux méthodes ne s’accordent pas, l’écart mérite d’être lu. Imaginez une imprimerie dont la halle est pleine de presses qui valent plus au bilan que ses bénéfices ne le justifient. Son actif net ressort au-dessus de sa valeur par les revenus futurs, et cela vous apprend quelque chose : un acheteur ne paiera pas au prix du bilan des machines qui ne rapportent pas autant.
Trois niveaux, côte à côte
| Calculateur | Estimation sur comptes retraités | Rapport complet | |
|---|---|---|---|
| À quoi sert le chiffre | Se faire une idée | Décider de vendre ou non, et à quel prix | Un chiffre que d’autres doivent accepter |
| Qui doit l’accepter | Vous seul | Vous et vos conseillers | Acheteur, héritiers, associé, fisc |
| Sur quels chiffres | Les chiffres bruts que vous saisissez | Des comptes retraités | Comptes retraités, prévisions, hypothèses écrites |
| Ce qu’il ne dit pas | À quel point l’entreprise dépend de vous | Si quelqu’un d’autre l’acceptera | Le prix qu’un acheteur paiera |
| Délai | Une dizaine de minutes | Quelques semaines | Un à trois mois |
| Coût, ordre de grandeur | Gratuit ou presque | Quatre chiffres | À partir d’une dizaine de milliers |
Un calculateur prend le chiffre d’affaires ou le bénéfice que vous saisissez et le multiplie par une moyenne du secteur. Représentez-vous la propriétaire d’une entreprise de pose de cuisines de douze personnes, qui se verse bien moins que ce que coûterait un directeur salarié. Le calculateur compte la différence comme du bénéfice. Un acheteur, non : il devra payer quelqu’un pour faire son travail à elle. Le calculateur ignore aussi que la moitié des commandes arrive sur son portable.
L’estimation commence par nettoyer les comptes. Le salaire du dirigeant est ramené à ce que paierait le marché. Le loyer que l’entreprise vous verse pour un bâtiment qui vous appartient revient lui aussi au prix du marché. Les éléments exceptionnels sortent : l’année où une camionnette a été vendue, le litige qui a coûté une fortune une fois. Les actifs dont l’exploitation n’a pas besoin, un appartement de vacances ou une voiture de collection au bilan, sont mis à part et évalués séparément. Ce sont les lignes qu’un acheteur ajoute et retranche, et vous les voyez cette fois avant lui. Ce qui revient, c’est une fourchette avec son raisonnement, de quoi décider et savoir quelle offre vous refuseriez. L’acheteur refera quand même le calcul à sa manière, et rien ne l’oblige à reprendre le vôtre.
Le rapport complet est rédigé par un évaluateur indépendant selon un standard professionnel. Il indique la date d’évaluation, les hypothèses, les méthodes, et pourquoi chacune pèse ce qu’elle pèse. C’est ce qui lui permet de tenir face à quelqu’un qui veut un autre chiffre. Imaginez trois frères et sœurs : l’un reprend l’entreprise familiale, les deux autres doivent être désintéressés sur la succession ; un cas de figure, aucune famille que je connaisse. Un chiffre sorti du comptable attitré de leur père ne survivra pas au premier repas de famille. Un rapport d’un évaluateur qu’aucun d’eux n’a choisi seul a ses chances. Il vieillit aussi avec les comptes : un rapport d’il y a trois ans ne tient plus devant l’acheteur d’aujourd’hui.
Une valeur, un prix et une valeur fiscale sont trois chiffres différents
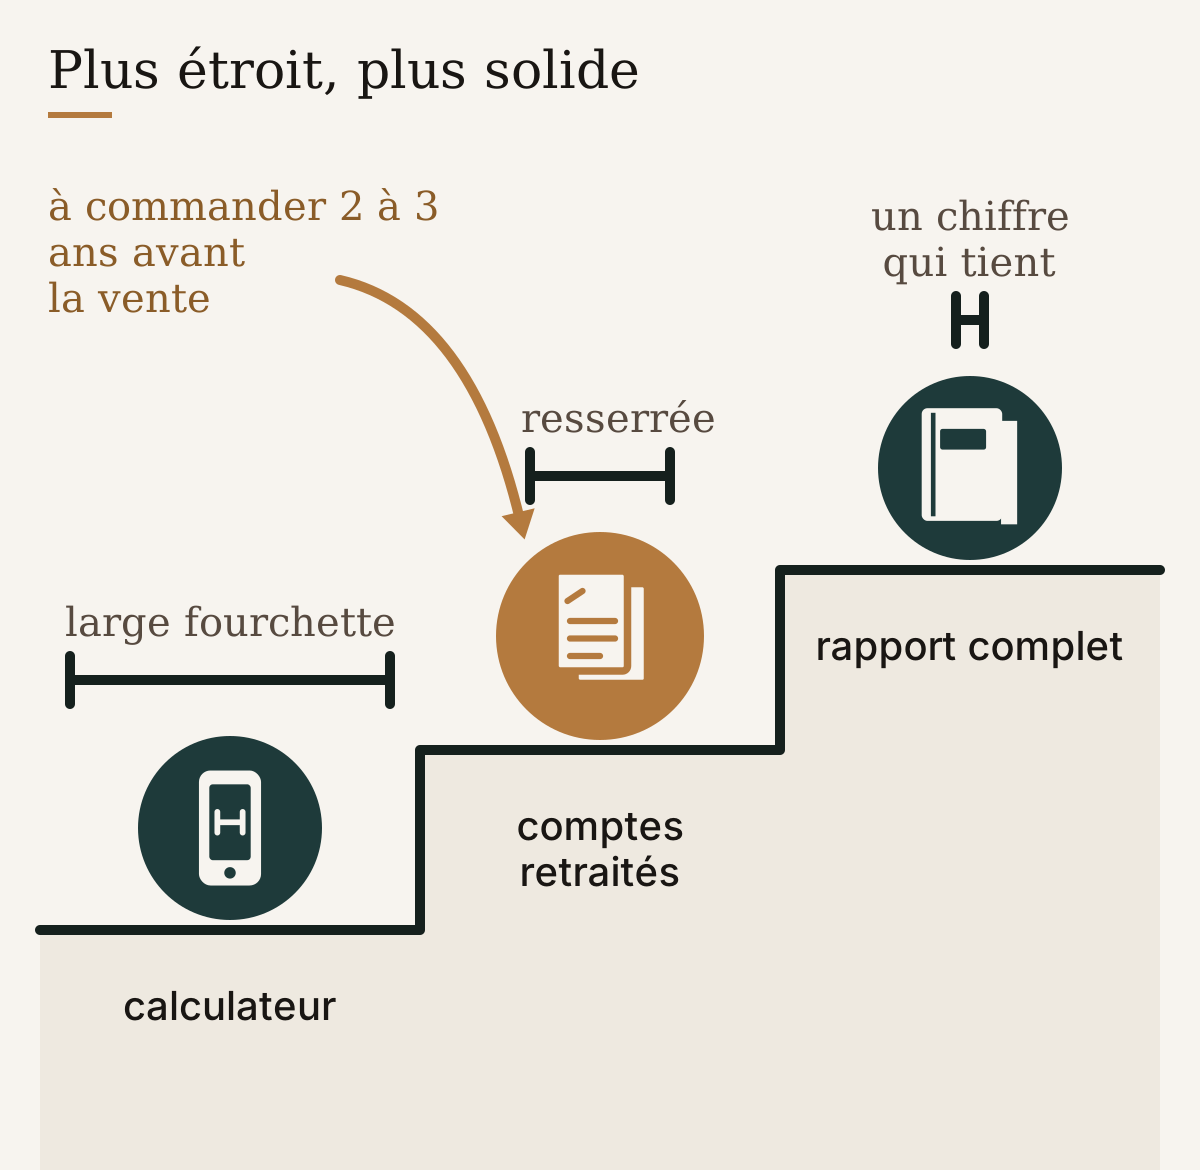
Chaque niveau resserre la fourchette, et aucun ne conclut l’affaire. Même le rapport complet vous donne une valeur, pas un prix. Le prix sort de la négociation et de la façon dont il est payé : une part à la signature, une part plus tard par un prêt que vous accordez à l’acheteur, une part liée aux résultats des années suivantes. Deux acheteurs peuvent être d’accord avec votre évaluateur et poser sur la table des offres très différentes. Annoncer un prix vous-même ou laisser l’acheteur faire une offre est une autre décision.
Une valeur fiscale est un troisième genre de chiffre. Là où une donation, une succession ou la fortune elle-même est imposée, l’administration fiscale a besoin d’un chiffre elle aussi, et elle le fixe selon ses propres règles. En Allemagne, par exemple, la loi fiscale admet une méthode simplifiée pour l’impôt sur les successions et les donations. Elle part du bénéfice moyen des trois derniers exercices, après des corrections, par exemple un salaire de dirigeant au prix du marché s’il n’était pas comptabilisé. Cette moyenne est multipliée par un facteur fixe de 13,75, et le résultat ne descend jamais sous la valeur de l’actif net. Un acheteur arriverait rarement au même chiffre.
Aucune formule ne vaut un vrai prix. Une vente entre des parties qui n’ont aucune raison de se faire de cadeaux en dit plus que n’importe quel calcul. En Suisse, par exemple, l’administration fiscale estime chaque année les actions non cotées pour l’impôt sur la fortune, en pesant ce que l’entreprise gagne et ce qu’elle possède. Dès qu’une vraie vente entre parties indépendantes a eu lieu, c’est le prix payé qui fait la valeur, tant que la situation de la société n’a pas beaucoup changé.
À qui convient quel niveau
Si vous êtes à cinq ans ou plus de toute transmission et simplement curieux, prenez un calculateur, puis gardez le chiffre à distance. C’est une prévision météo pour un mois que vous n’avez pas encore atteint.
Si vous êtes à deux ou trois ans de la date que vous avez en tête, commandez l’estimation sur comptes retraités ce trimestre. Elle montre ce qu’un acheteur retrancherait et vous laisse le temps de le corriger, à commencer par les leviers de valeur que vous pouvez encore actionner. Ce travail fait monter la valeur même si vous ne vendez jamais, et commencer tôt, c’est ce qui vous évite d’avoir un jour à vendre sous pression.
Si un acheteur a mis une offre par écrit, si vos enfants ont besoin d’un chiffre pour partager la succession, si un associé s’en va ou si l’administration fiscale vous l’a demandé, commandez le rapport complet, pour cet usage, daté au plus près du jour où il sera lu.
L’évaluation la plus chère que je rencontre est la gratuite : un chiffre de calculateur qu’un dirigeant garde en tête depuis six ans, et à côté duquel chaque offre réelle a l’air d’une insulte.
Sources
- Administration fédérale des contributions, Vermögenssteuer natürlicher Personen (impôt sur la fortune), ch. 4.3.2 et 6Suisseadmin.ch (s’ouvre dans un nouvel onglet)
- Loi allemande sur l'évaluation fiscale (Bewertungsgesetz, BewG), § 11 et § 199 à 203Allemagnegesetze-im-internet.de (s’ouvre dans un nouvel onglet)
- Loi allemande sur les successions et donations (Erbschaftsteuer- und Schenkungsteuergesetz, ErbStG), § 1 et § 12Allemagnegesetze-im-internet.de (s’ouvre dans un nouvel onglet)
Fin de l’article.


